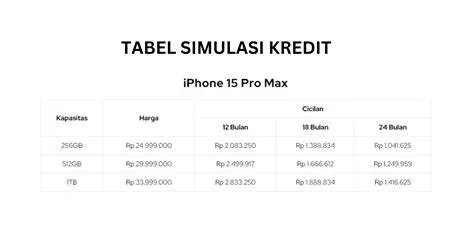
Kampoeng.co.id – Perkembangan teknologi komunikasi seluler menuntut adaptasi konstan dalam lanskap pembiayaan konsumen. Memasuki tahun 2026, permintaan terhadap perangkat telepon pintar kelas atas, khususnya lini iPhone duo, mengalami eskalasi signifikan seiring dengan peluncuran model-model mutakhir yang menawarkan inovasi perangkat keras maupun perangkat lunak. Bagi sebagian besar masyarakat Indonesia, kepemilikan perangkat premium ini sering kali memerlukan perencanaan finansial yang matang melalui skema pembiayaan bertahap. Salah satu instrumen perbankan yang paling dominan diandalkan dalam memfasilitasi transaksi bernilai tinggi ini adalah layanan dari PT Bank Central Asia Tbk (BCA). Artikel komprehensif ini mengkaji secara mendalam mekanisme, kriteria penilaian, serta strategi pengambilan keputusan yang objektif terkait cicilan iphone duo 2026 bca.
Kriteria Penilaian Pembiayaan Perangkat Telekomunikasi
Sebelum mengambil keputusan finansial untuk mencicil perangkat komunikasi premium, calon konsumen perlu memahami parameter obyektif yang digunakan dalam evaluasi kredit. Analisis ini menggunakan beberapa kriteria penilaian utama: (1) Suku bunga efektif dan transparansi biaya administrasi, (2) Fleksibilitas pilihan tenor cicilan, (3) Kemudahan persyaratan administratif, serta (4) Dampak terhadap rasio likuiditas bulanan atau Debt Service Coverage Ratio (DSCR). Kriteria-kriteria ini diterapkan secara konsisten untuk mengevaluasi berbagai opsi pembiayaan yang tersedia melalui ekosistem perbankan BCA dan mitra strategisnya.
Dalam konteks ekonomi makro, pembiayaan konsumtif untuk barang sekunder atau tersier seperti telepon seluler memerlukan disiplin anggaran yang ketat.
Transparansi mengenai biaya tersembunyi, seperti denda keterlambatan pembayaran dan biaya konversi transaksi, menjadi indikator krusial dalam menentukan tingkat keandalan suatu produk pembiayaan.
Oleh karena itu, evaluasi menyeluruh terhadap kemampuan bayar individu mutlak dilakukan sebelum menyetujui akad cicilan jangka panjang.
Analisis Mendalam Opsi Cicilan iPhone Duo melalui Fasilitas BCA
BCA menyediakan beragam instrumen pembayaran yang dapat dimanfaatkan oleh nasabah untuk memperoleh perangkat iPhone duo.
Opsi utama yang paling lazim digunakan meliputi penggunaan Kartu Kredit BCA dengan program cicilan 0% (nol persen) bekerja sama dengan berbagai merchant resmi, pemanfaatan fasilitas e-commerce terintegrasi seperti Blibli atau Tokopedia yang bermitra dengan BCA, serta fasilitas kredit tanpa agunan atau pinjaman personal yang menawarkan likuiditas tunai untuk pembelian langsung.
Setiap opsi memiliki karakteristik operasional yang berbeda.
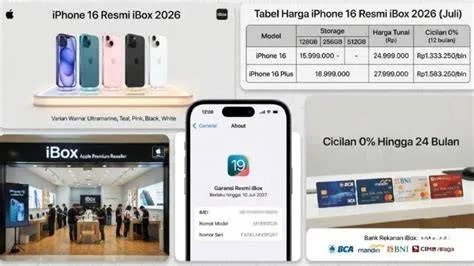
Kartu Kredit BCA menawarkan kemudahan konversi transaksi ritel menjadi cicilan tetap dengan pilihan tenor mulai dari tiga, enam, dua belas, hingga dua puluh empat bulan.
Keunggulan utama dari metode ini adalah kepastian cicilan bulanan tanpa tambahan bunga apabila memenuhi syarat program promosi merchant tertentu.
Namun, pemanfaatan limit kartu kredit untuk pembelian perangkat bernilai tinggi secara otomatis akan mengurangi ruang gerak likuiditas kartu untuk keperluan darurat lainnya.
Peran Manajemen Dokumen Digital dalam Validasi Pengajuan Kredit
Prosedur pengajuan pembiayaan modern, terutama yang melibatkan verifikasi kredit digital atau pembelian melalui platform daring, sering kali mengharuskan calon debitur untuk melampirkan sejumlah dokumen pendukung verifikasi kelayakan finansial.
Dokumen-dokumen tersebut umumnya mencakup salinan Kartu Tanda Penduduk (KTP), Nomor Pokok Wajib Pajak (NPWP), slip gaji tiga bulan terakhir, serta laporan mutasi rekening koran bank.
Dalam praktiknya, pengelolaan dokumen digital ini memerlukan ketelitian administratif.
Sering kali, sistem pengunggahan digital membatasi ukuran atau jumlah file yang dapat diunggah secara terpisah.
Oleh karena itu, para pemohon profesional kerap menggunakan prosedur digital di mana pengguna dapat memilih beberapa file PDF dan menggabungkan semuanya dalam hitungan detik.
Dengan menggabungkan & satukan file PDF secara online, proses kompilasi dokumen persyaratan seperti slip gaji dan rekening koran menjadi lebih terstruktur, mempercepat proses verifikasi oleh tim analis risiko bank, serta meminimalisir potensi penolakan administratif akibat dokumen yang tercecer.
Perbandingan Komprehensif Skema Cicilan dan Evaluasi Risiko
Untuk memberikan gambaran yang adil, analisis ini menjabarkan kelebihan dan kekurangan dari masing-masing jalur pembiayaan cicilan iphone duo 2026 bca. Melalui pendekatan perbandingan berpasangan, konsumen dapat menimbang aspek positif dan negatif secara proporsional.
Penggunaan Kartu Kredit BCA dengan program cicilan 0% memiliki keunggulan berupa efisiensi biaya karena ketiadaan beban bunga tambahan, serta proses persetujuan yang instan di merchant rekanan.
Akan tetapi, kekurangannya terletak pada ketergantungan mutlak pada limit kredit yang tersedia; jika limit kartu tidak mencukupi, transaksi tidak dapat diproses tanpa proses kenaikan limit sementara yang memakan waktu.
Sebaliknya, fasilitas pinjaman multiguna atau personal loan menawarkan fleksibilitas dana tunai yang lebih besar tanpa mengorbankan limit kartu kredit, namun konsekuensinya adalah pengenaan suku bunga flat atau efektif per bulan yang secara kumulatif menambah total biaya perolehan aset.
Profil Pengguna: Rekomendasi Keputusan Berdasarkan Karakteristik Finansial
Berdasarkan analisis kriteria dan evaluasi risiko di atas, berikut adalah rekomendasi segmentasi profil pengguna yang sesuai dengan opsi pembiayaan tertentu:
- Profil Konsumen Disiplin Likuiditas: Disarankan memilih Kartu Kredit BCA dengan program cicilan 0%. Opsi ini ideal bagi individu yang memiliki arus kas stabil, selalu melunasi tagihan tepat waktu, dan ingin memaksimalkan efisiensi anggaran tanpa membayar biaya bunga sepeser pun.
- Profil Konsumen Kebutuhan Darurat / Non-Pemegang Kartu Kredit: Dapat mempertimbangkan fasilitas kredit alternatif atau menabung secara mandiri (cash basis). Namun, bagi yang memerlukan pencairan cepat melalui pinjaman bank resmi, asesmen terhadap kemampuan amortisasi bulanan harus dilakukan secara konservatif.
- Profil Konsumen Berisiko Tinggi (Sebaiknya Menghindari): Individu yang memiliki rasio utang melebihi 35% dari pendapatan bulanan, atau mereka yang mengandalkan sumber penghasilan tidak tetap, sangat tidak disarankan mengambil cicilan jangka panjang ini demi menjaga stabilitas finansial pribadi dan keluarga.
Studi Kasus dan Dinamika Penggunaan Nyata di Lapangan
Pengamatan terhadap perilaku konsumen menunjukkan bahwa keputusan membeli perangkat telekomunikasi mewah sering kali didorong oleh kebutuhan produktivitas profesional sekaligus faktor prestise.
Dalam studi kasus nyata, pekerja kreatif yang mengandalkan kamera dan performa pemrosesan grafis tinggi pada lini iPhone duo mendapati bahwa investasi perangkat ini mendatangkan nilai tambah ekonomi (return on investment) yang sepadan dengan beban cicilan bulanan.
Sebaliknya, pembelian yang semata-mata didorong oleh tren konsumtif tanpa proyeksi pendapatan penunjang kerap berujung pada tekanan finansial ketika terjadi fluktuasi ekonomi mikro pada rumah tangga debitur.
Kesimpulan
Pengambilan keputusan dalam memanfaatkan program cicilan iphone duo 2026 bca menuntut keseimbangan antara aspirasi gaya hidup dan rasionalitas finansial. Dengan memahami kriteria penilaian bank, mempersiapkan dokumen administratif secara tertib—termasuk penggabungan berkas digital secara efisien—serta mengenali profil kemampuan bayar masing-masing, pembaca diharapkan mampu mengambil langkah bijak yang tidak merusak kesehatan finansial jangka panjang. Keputusan terbaik selalu berakar pada kesadaran penuh atas kapasitas anggaran pribadi alih-alih tekanan eksternal pasar.
Pertanyaan Umum (FAQ)
Apa saja syarat utama pengajuan cicilan iphone duo 2026 bca?
Syarat utama umumnya meliputi kepemilikan Kartu Kredit BCA yang aktif, limit yang mencukupi, kelengkapan dokumen identitas diri (KTP), serta dokumen pendukung finansial seperti slip gaji atau rekening koran bagi pengajuan melalui fasilitas kredit tertentu.
Bagaimana cara menggabungkan dokumen persyaratan seperti slip gaji dan rekening koran dalam format PDF?
Calon pembeli dapat memilih beberapa file PDF dokumen keuangan dan menggabungkannya secara online dalam hitungan detik menggunakan platform penggabung PDF terpercaya sebelum mengunggahnya ke portal perbankan atau e-commerce mitra.
Apakah program cicilan 0% BCA berlaku untuk semua tenor?
Program cicilan 0% biasanya memiliki pilihan tenor tertentu yang ditentukan oleh merchant partner atau kebijakan promosi bank, seperti tenor 3, 6, 12, hingga 24 bulan, dengan ketentuan biaya administrasi yang berlaku sesuai akad.
Siapa profil pengguna yang sebaiknya menghindari skema pembiayaan konsumtif ini?
Individu dengan arus kas bulanan yang tidak stabil, rasio utang terhadap pendapatan yang sudah tinggi, atau mereka yang belum memiliki dana darurat disarankan untuk menunda pembelian perangkat konsumtif guna menjaga kesehatan finansial jangka panjang.
Miliki iPhone Duo Sekarang!
Dapatkan unit bergaransi resmi Indonesia. Nikmati fasilitas Cicilan 0%, Gratis Ongkir Asuransi, dan jaminan produk original langsung dari Official Store.
Ditulis oleh: Rina Wati