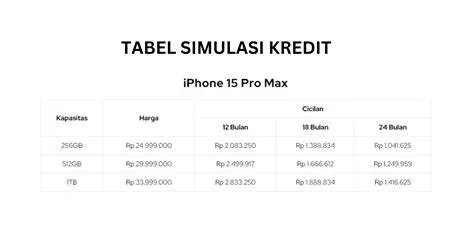
Kampoeng.co.id – Perkembangan industri telekomunikasi seluler global senantiasa diiringi oleh peluncuran perangkat kategori unggulan (flagship) yang menawarkan inovasi teknologi mutakhir. Kehadiran lini perangkat terbaru, yang dalam narasi pasar sering kali diidentifikasikan sebagai iPhone duo 2026, memicu antusiasme tinggi di kalangan konsumen Indonesia. Sebagai salah satu peritel resmi utama di Indonesia, iBox menyediakan berbagai fasilitas pembelian yang dirancang untuk memfasilitasi akses terhadap produk bernilai tinggi tersebut melalui skema cicilan. Namun demikian, keputusan untuk memanfaatkan instrumen pembiayaan ini memerlukan pertimbangan analitis yang matang agar tidak menimbulkan beban finansial jangka panjang yang merugikan. Artikel ini disajikan bukan sebagai materi promosi, melainkan sebagai bentuk analisis objektif yang membantu pembaca mengevaluasi berbagai opsi pembiayaan cicilan iPhone duo 2026 di iBox berdasarkan kriteria finansial yang rasional dan terukur.
Metodologi Penilaian dan Kriteria Evaluasi Pembiayaan
Dalam melakukan analisis terhadap berbagai skema pembiayaan yang tersedia di iBox, diperlukan kerangka kerja evaluasi yang objektif dan transparan.
Penilaian ini tidak didasarkan pada preferensi subjektif terhadap merek tertentu, melainkan pada prinsip-prinsip dasar manajemen keuangan pribadi yang sehat.
Kriteria penilaian yang digunakan dalam artikel ini mencakup lima parameter utama yang diterapkan secara konsisten pada setiap opsi pembiayaan:
- Total Cost of Ownership (TCO): Akumulasi seluruh biaya yang harus dikeluarkan selama masa cicilan, mencakup harga pokok perangkat, tingkat suku bunga, biaya administrasi, serta komponen biaya layanan tersembunyi.
- Fleksibilitas Tenor: Variasi jangka waktu pembayaran yang ditawarkan oleh lembaga keuangan, mulai dari jangka pendek (3 hingga 6 bulan) hingga jangka panjang (12 hingga 24 bulan).
- Risiko Finansial dan Likuiditas: Dampak cicilan terhadap arus kas bulanan konsumen serta potensi risiko sistemik jika terjadi penurunan stabilitas pendapatan atau gagal bayar.
- Persyaratan Administratif: Tingkat kompleksitas birokrasi, proses verifikasi data, dan kecepatan persetujuan dari lembaga penyedia pembiayaan.
- Kredibilitas dan Keamanan Ekosistem: Legalitas hukum serta perlindungan konsumen yang ditawarkan oleh lembaga keuangan mitra resmi iBox di bawah pengawasan otoritas regulator terkait.
Analisis Mendalam Opsi Cicilan iPhone Duo 2026 di iBox
Pasar pembiayaan ritel modern menawarkan beragam instrumen bagi konsumen yang ingin memperoleh perangkat premium tanpa harus melaksanakan pembayaran secara tunai penuh di muka.
Dalam konteks pengadaan iPhone duo 2026 di jaringan ritel resmi iBox, terdapat beberapa opsi utama yang lazim dipilih oleh konsumen Indonesia.
Masing-masing opsi memiliki karakteristik operasional, keunggulan struktural, serta implikasi biaya yang berbeda secara signifikan.
1. Skema Cicilan 0% Melalui Kartu Kredit Perbankan Mitra
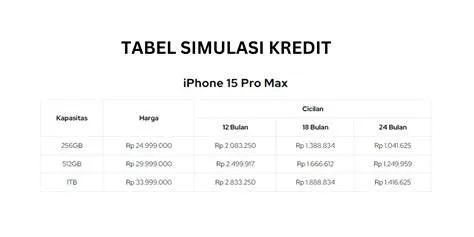
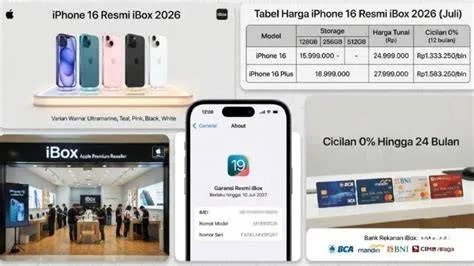
Opsi pertama dan yang paling sering direkomendasikan oleh para perencana keuangan profesional adalah penggunaan fasilitas cicilan dengan tingkat bunga nol persen (0%) yang bekerja sama dengan bank-bank komersial terkemuka di Indonesia.
Dalam skema ini, konsumen menggunakan kartu kredit yang diterbitkan oleh bank mitra iBox untuk melunasi transaksi pembelian secara penuh, kemudian melunasi tagihan tersebut secara berangsur setiap bulan sesuai tenor yang dipilih.
Kelebihan: Keunggulan utama dari skema ini adalah ketiadaan beban bunga bulanan, sehingga total biaya kepemilikan persis setara dengan harga tunai perangkat (atau hanya ditambah biaya administrasi konversi yang relatif kecil di awal). Selain itu, proses transaksi di gerai iBox cenderung sangat cepat bagi pemegang kartu yang memenuhi kualifikasi limit kredit.
Kekurangan: Tantangan terbesar terletak pada prasyarat kepemilikan kartu kredit dengan limit yang mencukupi, yang mana tidak semua segmen konsumen memilikinya. Selain itu, kedisiplinan pembayaran penuh setiap bulan mutlak diperlukan untuk menghindari pengenaan suku bunga kartu kredit reguler yang sangat tinggi apabila terjadi keterlambatan atau pembayaran minimum.
2. Layanan Pembiayaan Alternatif dan Paylater Resmi
Bagi konsumen yang tidak memiliki akses terhadap fasilitas perbankan konvensional berupa kartu kredit, iBox menyediakan alternatif melalui kerja sama dengan berbagai perusahaan pembiayaan digital dan layanan beli sekarang bayar nanti (paylater) yang telah berizin resmi dan diawasi oleh otoritas berwenang.
Kelebihan: Aksesibilitas inklusif menjadi daya tarik utama dari instrumen ini. Proses pendaftaran, pengisian data, dan verifikasi identitas dapat dilakukan secara digital dengan cepat melalui aplikasi seluler tanpa memerlukan dokumen fisik yang rumit. Konsumen diberikan fleksibilitas untuk mencicil tanpa harus terikat pada kepemilikan kartu kredit perbankan.
Kekurangan: Dari sudut pandang ekonomis, skema ini sering kali mengenakan biaya layanan bulanan, biaya platform, atau tingkat bunga efektif yang apabila diakumulasikan secara keseluruhan membuat Total Cost of Ownership (TCO) menjadi jauh lebih tinggi dibandingkan harga tunai. Risiko kedisiplinan finansial juga lebih tinggi mengingat kemudahan transaksi digital sering kali memicu perilaku konsumtif yang tidak terkontrol.
3. Kombinasi Program Tukar Tambah (Trade-In) dengan Pembiayaan Sisa
Pendekatan strategis lain yang kerap dipertimbangkan oleh konsumen adalah pemanfaatan program tukar tambah perangkat lama (smartphone generasi sebelumnya) untuk mengimbangi sebagian harga pembelian iPhone duo 2026, di mana sisa kekurangan pembayaran kemudian dilunasi melalui fasilitas cicilan perbankan atau pembiayaan digital.
Kelebihan: Strategi ini sangat efektif dalam menekan jumlah pokok pinjaman baru. Dengan mengonversi nilai sisa aset lama menjadi pengurang harga transaksi, beban cicilan bulanan menjadi jauh lebih ringan dan proporsional bagi anggaran rumah tangga.
Kekurangan: Valuasi harga perangkat lama sangat bergantung pada kondisi fisik, kelengkapan aksesori original, serta tingkat depresiasi pasar saat transaksi dilakukan. Konsumen terkadang harus menerima estimasi nilai tukar yang lebih rendah dari ekspektasi subjektif mereka.
Perbandingan Komparatif Berdasarkan Kriteria Penilaian
Untuk memberikan pemahaman yang komprehensif bagi pembaca dalam mengambil keputusan, evaluasi komparatif antara opsi cicilan kartu kredit, pembiayaan paylater, dan metode tunai murni disajikan dalam bentuk narasi analitis berdasarkan kriteria yang telah ditetapkan sebelumnya.
Analisis ini menunjukkan bahwa pemilihan instrumen pembiayaan harus selalu dikaitkan langsung dengan profil risiko finansial individu.
Dalam hal Total Cost of Ownership, kartu kredit dengan program 0% menempati posisi paling efisien karena tidak membebani konsumen dengan bunga tambahan yang progresif. Sebaliknya, layanan pembiayaan alternatif menuntut akumulasi biaya total yang lebih tinggi akibat adanya komponen biaya layanan dan suku bunga efektif. Dari sudut pandang fleksibilitas tenor, pembiayaan digital sering kali menawarkan variasi durasi yang lebih luas untuk segmen tertentu, sementara kartu kredit terikat pada ketentuan promosi institusi perbankan mitra.
Namun demikian, dalam hal mitigasi risiko likuiditas jangka panjang, penggunaan instrumen cicilan apa pun harus diselaraskan secara ketat dengan rasio utang pribadi.
Apabila alokasi cicilan bulanan melampaui ambang batas aman dari pendapatan bersih, maka opsi pembiayaan apa pun akan berpotensi mendestabilisasi kesehatan finansial individu.
Pengalaman Nyata di Lapangan dan Realitas Penggunaan Perangkat
Observasi terhadap dinamika perilaku konsumen di lapangan menunjukkan adanya kecenderungan psikologis di mana daya tarik estetika dan prestise perangkat flagship sering kali mengaburkan pertimbangan rasional mengenai kemampuan bayar jangka panjang.
Dalam penggunaan nyata sehari-hari, iPhone duo 2026 menawarkan peningkatan performa komputasi yang signifikan, kapasitas pencitraan digital yang superior, serta integrasi ekosistem perangkat lunak yang masif.
Kendati demikian, perlu dicatat secara objektif bahwa perangkat elektronik konsumtif mengalami depresiasi nilai (penurunan harga pasar) yang cukup cepat seiring berjalannya waktu.
Membiayai aset yang mengalami depresiasi nilai melalui skema cicilan berbunga tinggi memerlukan kalkulasi ekonomi yang cermat.
Sebagai ilustrasi, mengambil tenor cicilan yang melampaui siklus hidup fungsional perangkat (misalnya mencicil selama durasi yang panjang untuk perangkat yang umumnya diganti dalam waktu relatif singkat) adalah bentuk manajemen keuangan yang kurang ideal.
Konsumen sering kali mendapati diri mereka masih melunasi cicilan perangkat dari generasi sebelumnya ketika iterasi penerusnya telah diluncurkan di pasaran global.
Profil Pengguna: Kapan Harus Memilih atau Menghindari Skema Ini
Analisis keputusan pembelian tidak dapat disamaratakan untuk setiap individu mengingat kondisi sosio-ekonomi yang sangat beragam.
Oleh karena itu, pembaca perlu mengidentifikasi profil keuangan mereka sendiri secara objektif sebelum memutuskan untuk mengambil cicilan iPhone duo 2026 di iBox.
Kapan Anda Layak Memilih Skema Cicilan:
- Konsumen memiliki arus kas masuk (cash flow) yang stabil, terukur, dan dapat diandalkan setiap bulannya.
- Memilih fasilitas cicilan 0% kartu kredit perbankan mitra dengan ketersediaan dana darurat yang memadai di luar anggaran cicilan bulanan.
- Perangkat tersebut dialokasikan secara langsung untuk mendukung produktivitas kerja profesional atau ekspansi bisnis yang menghasilkan nilai tambah (return on investment).
Profil Pengguna yang SEBAIKNYA TIDAK Mengambil Cicilan Ini:
- Konsumen yang tidak memiliki cadangan dana darurat dan mengandalkan sumber pendapatan yang fluktuatif atau tidak pasti.
- Individu yang memiliki rasio utang terhadap pendapatan (Debt-to-Income Ratio) yang sudah melampaui batas aman finansial.
- Konsumen yang terdorong oleh motivasi gengsi sosial atau konformitas kelompok semata tanpa adanya utilitas produktif yang sepadan dengan beban finansial yang ditanggung.
Kesimpulan dan Rekomendasi Akhir
Keputusan untuk memanfaatkan skema cicilan iPhone duo 2026 di iBox merupakan ranah privasi finansial setiap individu, namun harus senantiasa dilandasi oleh pertimbangan rasional yang objektif.
Melalui analisis mendalam terhadap berbagai instrumen pembiayaan, terbukti bahwa tidak ada solusi tunggal yang paling ideal untuk semua profil konsumen.
Penggunaan fasilitas cicilan 0% melalui kartu kredit perbankan merupakan opsi yang paling efisien dari sudut pandang biaya, sementara layanan pembiayaan alternatif menawarkan inklusivitas akses dengan konsekuensi akumulasi biaya total yang lebih tinggi.
Pembaca sangat disarankan untuk selalu memprioritaskan stabilitas likuiditas dan kesehatan keuangan jangka panjang di atas keinginan konsumtif sesaat, serta memastikan bahwa setiap keputusan alokasi dana berada dalam batas kendali anggaran pribadi yang matang.
Pertanyaan Umum (FAQ)
Apakah cicilan 0% kartu kredit di iBox benar-benar tanpa bunga?
Secara umum, program cicilan 0% dari bank mitra tidak mengenakan bunga bulanan, namun konsumen perlu memperhatikan keberadaan biaya administrasi atau biaya konversi yang mungkin dibebankan di awal transaksi.
Bagaimana cara menentukan tenor cicilan yang paling ideal untuk keuangan pribadi?
Tenor ideal disarankan tidak melebihi masa produktif atau siklus penggantian perangkat (umumnya 12 hingga 24 bulan), serta memastikan total cicilan bulanan tidak melampaui batas aman dari pendapatan bersih.
Apa risiko utama dalam menggunakan layanan pembiayaan pihak ketiga (paylater) untuk produk premium?
Risiko utama meliputi akumulasi biaya administrasi dan bunga efektif yang lebih tinggi, denda keterlambatan yang signifikan, serta potensi dampak negatif terhadap skor kredit pada sistem pelaporan keuangan.
Apakah program trade-in dapat mengurangi beban cicilan secara signifikan?
Program tukar tambah dapat mengurangi pokok pinjaman secara efektif, asalkan perangkat lama memiliki nilai sisa pasar yang kompetitif dan kondisi fisik yang memenuhi standar verifikasi.
Siapa saja kelompok konsumen yang sebaiknya menghindari pengambilan cicilan iPhone duo di iBox?
Konsumen dengan arus kas tidak stabil, rasio utang yang tinggi, atau mereka yang membeli perangkat semata-mata untuk kebutuhan prestise tanpa utilitas produktif sebaiknya menghindari skema pembiayaan ini.
Miliki iPhone Duo Sekarang!
Dapatkan unit bergaransi resmi Indonesia. Nikmati fasilitas Cicilan 0%, Gratis Ongkir Asuransi, dan jaminan produk original langsung dari Official Store.
Ditulis oleh: Ahmad Fauzi