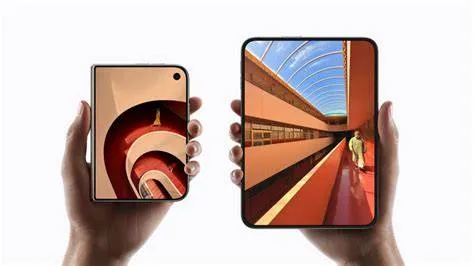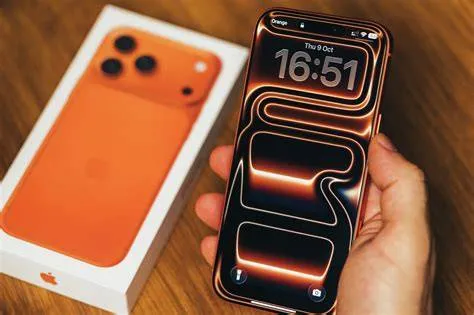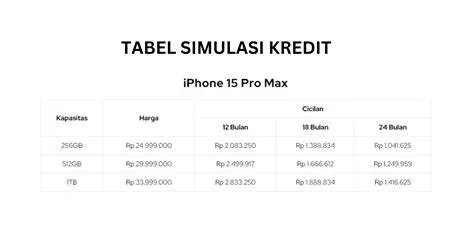
Kampoeng.co.id – Pengembangan pasar telekomunikasi seluler di Indonesia pada tahun 2026 menunjukkan peningkatan signifikansi terhadap adopsi perangkat kelas atas, khususnya lini produk telepon pintar mutakhir. Dalam konteks ini, instrumen finansial seperti kredit iphone duo 2026 menjadi salah satu solusi strategis bagi konsumen yang menghendaki kepemilikan perangkat tanpa harus melakukan pembayaran tunai secara penuh di muka. Namun, keputusan untuk memanfaatkan fasilitas pembiayaan ini menuntut ketelitian analitis yang mendalam guna menghindari beban finansial jangka panjang yang tidak terukur. Sebelum memulai proses pengajuan, calon debitur dianjurkan untuk mempersiapkan seluruh dokumen administratif secara tertib; salah satunya dengan mengoptimalkan pengelolaan data digital, seperti menggunakan utilitas pencarian dan pengorganisasian berkas pada sistem operasi komputer—misalnya menemukan serta membuka File Explorer di Windows, serta menyesuaikan menu Quick access dengan menyematkan (pinning) dan menghapus (removing) dokumen finansial krusial seperti slip gaji, laporan pajak, dan rekening koran agar proses verifikasi oleh lembaga pembiayaan berjalan efisien dan terstruktur.
Kriteria Penilaian Komprehensif dalam Pembiayaan Perangkat
Evaluasi terhadap berbagai opsi pembiayaan yang tersedia di pasar memerlukan standar kriteria yang objektif dan terukur.
Analisis ini mendasarkan diri pada beberapa parameter utama, meliputi tingkat suku bunga efektif, fleksibilitas tenor cicilan, transparansi biaya administrasi tersembunyi, serta kecepatan proses verifikasi digital.
Konsumen seringkali terjebak pada penawaran cicilan bulanan yang tampak rendah tanpa memperhatikan total akumulasi biaya yang harus dibayarkan hingga akhir masa tenor.
Oleh karena itu, perbandingan poin per poin harus dilakukan menggunakan parameter yang seragam untuk seluruh lembaga penyedia layanan, baik perbankan konvensional, perusahaan pembiayaan multifinansial, maupun platform teknologi finansial (fintech) berizin resmi di bawah pengawasan Otoritas Jasa Keuangan (OJK).
Dalam kerangka pemula versus lanjutan, pengguna dengan literasi finansial dasar disarankan untuk memilih instrumen dengan skema bunga tetap (flat rate) yang transparan demi menghindari fluktuasi cicilan. Sebaliknya, konsumen dengan pemahaman mendalam mengenai manajemen arus kas dapat memanfaatkan fasilitas pembiayaan fleksibel yang terintegrasi dengan kartu kredit perbankan premier untuk memaksimalkan perolehan poin atau cashback. Kriteria penilaian ini memastikan bahwa keputusan yang diambil selaras dengan kapasitas likuiditas masing-masing individu tanpa mengorbankan stabilitas keuangan bulanan.
Persiapan Administrasi dan Manajemen Dokumen Digital
Efisiensi dalam pengajuan kredit sangat bergantung pada ketepatan dan kerapian dokumen pendukung yang diserahkan kepada pihak penyedia layanan. Penggunaan teknologi komputer modern dapat dimanfaatkan secara maksimal untuk mengorganisir dokumen-dokumen persyaratan tersebut. Sebagai ilustrasi, ketika mengumpulkan berkas digital seperti surat keterangan kerja, slip gaji tiga bulan terakhir, NPWP, dan fotokopi identitas diri, pemohon dapat memanfaatkan sistem manajemen file yang efektif. Dengan menemukan dan membuka File Explorer di Windows, pengguna dapat membuat direktori khusus, lalu melakukan kustomisasi pada Quick access dengan menyematkan (pinning) folder berkas finansial tersebut agar mudah diakses saat pengisian formulir aplikasi secara daring. Sebaliknya, berkas-berkas usang atau tidak relevan harus segera dihapus (removing) dari area akses cepat guna meminimalisir kesalahan unggah dokumen yang dapat berakibat pada penolakan otomatis oleh sistem verifikasi kredit.
Analisis Perbandingan Opsi Pembiayaan: Perbankan vs Lembaga Finansial
Pasar kredit perangkat telekomunikasi di Indonesia menawarkan dua kategori utama penyedia jasa pembiayaan: perbankan konvensional melalui fasilitas cicilan kartu kredit atau KTA (Kredit Tanpa Agunan), dan lembaga pembiayaan non-bank atau platform digital berlisensi.
Masing-masing opsi memiliki keunggulan dan kekurangan yang perlu ditimbang secara adil.
Perbankan konvensional umumnya menawarkan suku bunga yang relatif lebih rendah dan kepastian hukum yang kuat, namun proses verifikasi dan persetujuannya cenderung ketat serta membutuhkan waktu yang lebih lama.
Di sisi lain, lembaga pembiayaan digital menawarkan kemudahan akses, kecepatan persetujuan instan berbasis kecerdasan buatan, dan persyaratan administratif yang lebih fleksibel.
Namun, kelemahan utama dari platform digital terletak pada beban biaya layanan, denda keterlambatan, dan suku bunga efektif harian atau bulanan yang secara akumulatif jauh lebih tinggi dibandingkan perbankan konvensional.
Oleh karena itu, tidak ada pemenang mutlak di antara kedua opsi tersebut; pilihan terbaik sangat bergantung pada profil risiko, urgensi kebutuhan, dan kemampuan finansial debitur.
Realitas Penggunaan dan Tantangan di Lapangan
Berdasarkan pengamatan terhadap dinamika di lapangan, banyak konsumen menghadapi kendala psikologis maupun finansial setelah menyetujui kontrak kredit perangkat keras.
Klaim pemasaran seringkali menampilkan angka cicilan harian yang kecil, yang apabila dikalkulasikan secara tahunan, menunjukkan beban biaya modal yang signifikan.
Selain itu, keterlambatan pembayaran meskipun hanya dalam hitungan hari dapat memicu eskalasi denda serta berdampak negatif pada skor kredit individu dalam sistem layanan informasi keuangan (SLIK) OJK.
Pengalaman nyata menunjukkan bahwa kedisiplinan pencatatan keuangan pribadi memegang peranan krusial agar kewajiban cicilan tidak menggerus pos pengeluaran esensial lainnya.
Profil Pengguna: Siapa yang Sebaiknya Menghindari Kredit Ini?
Meskipun fasilitas pembiayaan memberikan aksesibilitas yang luas, terdapat kategori pengguna tertentu yang sangat tidak disarankan untuk mengambil komitmen kredit perangkat telekomunikasi. Individu dengan aliran kas (cash flow) yang tidak tetap, pekerja sektor informal tanpa dokumentasi pendapatan yang sah, serta konsumen yang memiliki riwayat pengelolaan utang yang buruk sebaiknya menghindari instrumen ini. Keputusan untuk mengambil kredit demi motif prestise sosial tanpa didukung oleh rasio solvabilitas yang sehat merupakan bentuk risiko finansial tinggi yang dapat berujung pada gagal bayar dan penurunan kualitas kredit secara keseluruhan.
Strategi Keputusan dan Rekomendasi Berdasarkan Profil Finansial
Sebagai langkah penutup dalam proses pengambilan keputusan, calon konsumen perlu memetakan profil finansial mereka ke dalam kategori yang tepat.
Bagi kelompok dengan penghasilan tetap dan cadangan darurat yang mapan, pemanfaatan program cicilan dengan tenor pendek (6 hingga 12 bulan) merupakan strategi yang rasional untuk menjaga likuiditas tanpa terbebani bunga jangka panjang.
Sementara itu, bagi kelompok yang memiliki keterbatasan anggaran namun membutuhkan perangkat untuk produktivitas profesional, pemilihan lembaga pembiayaan dengan program promosi bunga 0% bersyarat dapat dipertimbangkan secara cermat setelah membaca seluruh klausul perjanjian secara seksama.
Transparansi metode, keadilan dalam menilai kelebihan dan kekurangan, serta pemahaman mendalam terhadap kondisi nyata di lapangan menjadi landasan utama agar kepemilikan perangkat melalui jalur pembiayaan tidak menjadi beban ekonomi.
Dengan pendekatan yang terstruktur, rasional, dan berbasis data, konsumen di Indonesia dapat memaksimalkan manfaat teknologi modern secara berkelanjutan dan bertanggung jawab.
Pertanyaan Umum (FAQ)
Apa saja syarat utama dalam pengajuan kredit perangkat telekomunikasi?
Syarat utama umumnya meliputi Kartu Tanda Penduduk (KTP) yang sah, Nomor Pokok Wajib Pajak (NPWP), dokumen bukti penghasilan seperti slip gaji atau rekening koran, serta riwayat kredit yang bersih dari catatan macet pada sistem biro informasi keuangan.
Mengapa pengelolaan dokumen digital penting sebelum mengajukan pembiayaan?
Pengelolaan dokumen digital yang terstruktur, seperti mengorganisir berkas di dalam komputer menggunakan sistem direktori yang rapi, memastikan proses pengunggahan persyaratan berjalan cepat dan akurat, sehingga meminimalisir risiko penolakan akibat kesalahan administratif.
Bagaimana cara memilih antara perbankan konvensional dan lembaga pembiayaan digital?
Pilihan bergantung pada prioritas Anda.
Perbankan konvensional menawarkan suku bunga lebih rendah namun proses seleksi ketat, sementara lembaga pembiayaan digital menawarkan kecepatan proses dengan konsekuensi beban biaya dan suku bunga yang lebih tinggi.
Siapa profil pengguna yang sebaiknya menghindari fasilitas kredit ini?
Individu dengan arus kas bulanan yang tidak stabil, tidak memiliki dana darurat, atau mereka yang berniat mengambil kredit semata-mata demi gengsi sosial tanpa perhitungan kemampuan bayar yang matang.
Miliki iPhone Duo Sekarang!
Dapatkan unit bergaransi resmi Indonesia. Nikmati fasilitas Cicilan 0%, Gratis Ongkir Asuransi, dan jaminan produk original langsung dari Official Store.
Ditulis oleh: Yusuf Maulana