Kampoeng.co.id – Perkembangan industri teknologi seluler global senantiasa diiringi oleh evolusi instrumen pembiayaan konsumen yang disediakan oleh lembaga perbankan konvensional maupun digital. Dalam lanskap ekonomi tahun 2026, akuisisi perangkat telekomunikasi kelas atas seperti seri iPhone terbaru seringkali memerlukan perencanaan finansial yang matang, terutama melalui skema pembiayaan cicilan yang ditawarkan oleh institusi terkemuka seperti Bank Mandiri. Artikel ini disajikan untuk memberikan tinjauan analitis, objektif, dan komprehensif bagi khalayak yang bermaksud memanfaatkan fasilitas cicilan iphone duo 2026 mandiri, dengan menitikberatkan pada aspek transparansi metode, manajemen risiko, serta kesesuaian profil finansial.
Kriteria Penilaian Pembiayaan Perangkat Telekomunikasi
Sebelum mengambil keputusan untuk mengikatkan diri dalam fasilitas kredit atau cicilan perbankan, evaluasi sistematis harus dilakukan berdasarkan beberapa kriteria objektif.
Kriteria utama yang digunakan dalam analisis ini meliputi likuiditas arus kas bulanan, fleksibilitas tenor cicilan, beban biaya implisit (seperti suku bunga efektif, biaya administrasi, dan provisi), serta mitigasi risiko gagal bayar.
Penggunaan kriteria yang seragam ini memastikan bahwa setiap opsi pembiayaan dapat diukur secara adil tanpa adanya bias pemasaran dari institusi penyedia layanan.
Dalam konteks ekonomi makro, pembiayaan konsumtif seperti pembelian gawai premium berdampak langsung terhadap rasio beban utang terhadap pendapatan (Debt Service Ratio / DSR).
Oleh karena itu, pemahaman mendalam mengenai batasan aman alokasi dana bulanan menjadi landasan mutlak sebelum memilih instrumen cicilan.
Skema Cicilan Bank Mandiri untuk iPhone Duo 2026
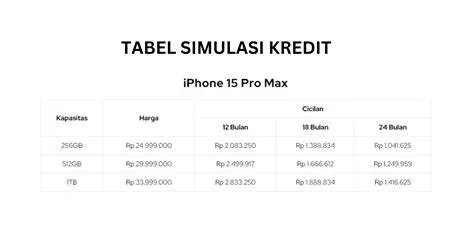
Bank Mandiri menyediakan berbagai instrumen pembiayaan yang dapat dimanfaatkan untuk kepemilikan perangkat telekomunikasi, termasuk fasilitas kartu kredit dengan program cicilan tetap (Power Installment) serta produk pinjaman tanpa agunan (KTA) yang disesuaikan.
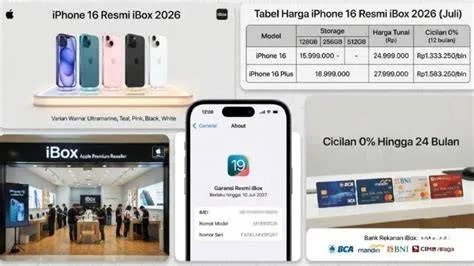
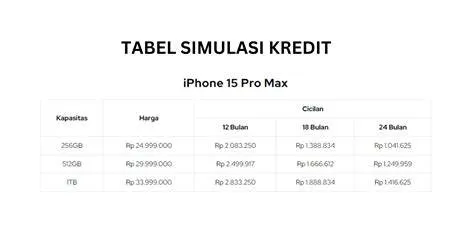
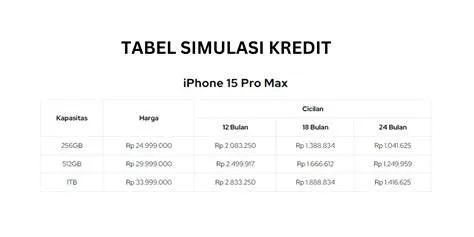
Fasilitas cicilan 0% umumnya menjadi opsi yang paling diminati oleh para pemegang kartu kredit Mandiri dengan pilihan tenor bervariasi mulai dari tiga, enam, dua belas, hingga dua puluh empat bulan.
Di samping itu, integrasi antara merchant mitra resmi Apple di Indonesia dengan infrastruktur pembayaran Bank Mandiri memungkinkan nasabah untuk menikmati berbagai promosi musiman, potongan harga langsung, atau bebas biaya administrasi tertentu.
Namun demikian, analisis mendalam menunjukkan bahwa setiap pilihan tenor membawa konsekuensi finansial tersendiri terhadap total biaya kepemilikan total (Total Cost of Ownership).
Analisis Komparatif: Kartu Kredit Mandiri vs Fasilitas Pembiayaan Alternatif
Untuk memberikan sudut pandang yang berimbang, berikut adalah perbandingan objektif antara penggunaan fasilitas Kartu Kredit Mandiri dan pembiayaan alternatif non-bank dalam pengadaan gawai:
- Kartu Kredit Mandiri (Cicilan 0%): Kelebihan utamanya terletak pada ketiadaan beban bunga tambahan dan kemudahan proses administrasi bagi nasabah eksisting. Kekurangannya meliputi pembatasan plafon kredit (credit limit) yang ketat dan potensi penalti keterlambatan yang signifikan.
- Pembiayaan Alternatif / Multifinance: Kelebihannya adalah aksesibilitas yang lebih luas bagi masyarakat tanpa kartu kredit. Namun, kekurangannya terletak pada tingkat suku bunga efektif yang cenderung lebih tinggi serta biaya administrasi yang membebani total pengeluaran.
Berdasarkan perbandingan tersebut, tidak terdapat satu instrumen yang secara mutlak unggul dalam segala situasi; efektivitasnya sangat bergantung pada disiplin likuiditas masing-masing individu.
Realitas Penggunaan dan Mitigasi Risiko Keuangan
Dalam praktik di lapangan, banyak konsumen seringkali mengabaikan biaya tersembunyi atau terjebak dalam ilusi pembayaran bulanan yang tampak ringan.
Penggunaan cicilan jangka panjang (misalnya 24 bulan) untuk perangkat elektronik yang mengalami depresiasi nilai secara cepat dapat menjadi beban finansial di masa depan.
Berdasarkan observasi perilaku konsumen, disarankan agar cicilan gawai tidak melebihi siklus hidup produk tersebut atau kemampuan finansial jangka pendek.
Profil Pengguna yang Sebaiknya Tidak Memilih Opsi Ini: Individu yang memiliki arus kas tidak stabil, rasio DSR telah melampaui 30% dari pendapatan bersih, atau mereka yang mengandalkan cicilan konsumtif untuk kebutuhan sekunder tanpa dana darurat yang memadai, sangat tidak disarankan untuk mengambil fasilitas cicilan iphone duo 2026 mandiri ini.
Rekomendasi Profil Pengguna dan Keputusan Akhir
Keputusan akhir dalam mengambil program cicilan harus disesuaikan dengan profil risiko dan kebutuhan profesional.
Bagi profesional dengan pendapatan tetap yang memerlukan pembaruan perangkat produktivitas secara berkala, pemanfaatan cicilan 0% dengan tenor pendek (3 hingga 6 bulan) merupakan strategi yang sangat rasional.
Sebaliknya, bagi konsumen dengan anggaran terbatas, menunda pembelian atau memilih opsi pembayaran tunai bertahap secara mandiri (menabung terlebih dahulu) jauh lebih direkomendasikan guna menghindari risiko tekanan finansial jangka panjang.
Pertanyaan Umum (FAQ)
Apa saja syarat utama untuk mengajukan cicilan iPhone melalui Bank Mandiri?
Syarat utama umumnya meliputi kepemilikan Kartu Kredit Bank Mandiri dengan limit yang mencukupi, status akun yang aktif dan lancar, serta melakukan transaksi pada merchant mitra resmi yang bekerja sama dengan Bank Mandiri.
Apakah program cicilan 0% Bank Mandiri mengenakan biaya tambahan?
Program cicilan 0% secara prinsip tidak mengenakan bunga, namun konsumen perlu memperhatikan kemungkinan adanya biaya administrasi atau biaya konversi yang ditentukan oleh pihak bank atau merchant pada saat transaksi.
Berapa pilihan tenor cicilan yang umumnya tersedia di Bank Mandiri?
Pilihan tenor yang disediakan bervariasi mulai dari 3 bulan, 6 bulan, 12 bulan, hingga 24 bulan, tergantung pada promosi yang sedang berlaku serta kebijakan merchant mitra.
Siapa saja yang sebaiknya menghindari pengambilan cicilan konsumtif ini?
Individu dengan arus kas yang tidak stabil, rasio beban utang melebihi batas aman, atau mereka yang belum memiliki dana darurat sebaiknya menghindari pengambilan cicilan konsumtif untuk perangkat elektronik.
Miliki iPhone Duo Sekarang!
Dapatkan unit bergaransi resmi Indonesia. Nikmati fasilitas Cicilan 0%, Gratis Ongkir Asuransi, dan jaminan produk original langsung dari Official Store.
Ditulis oleh: Andi Wijaya