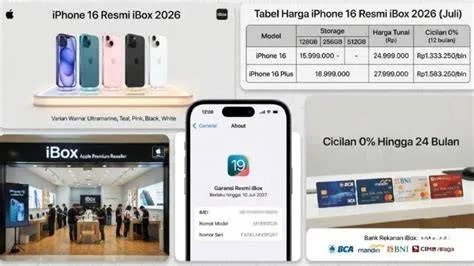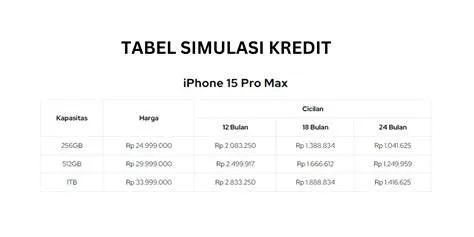
Kampoeng.co.id – Perkembangan ekosistem teknologi finansial di Indonesia pada dekade ini telah mengubah secara signifikan cara masyarakat mengakses barang-barang konsumtif bernilai tinggi, khususnya perangkat komunikasi seluler kelas atas. Dalam konteks ekonomi digital, keputusan untuk memperoleh perangkat telekomunikasi mutakhir melalui skema pembiayaan pihak ketiga memerlukan pertimbangan rasional yang mendalam. Artikel ini menyajikan analisis objektif mengenai mekanisme cicilan iphone duo 2026 kredivo, dengan menyoroti aspek transparansi biaya, mitigasi risiko finansial, serta kesesuaian profil konsumen terhadap instrumen kredit tersebut. Melalui pendekatan analitis, pembaca diharapkan mampu mengevaluasi apakah pemanfaatan layanan ini selaras dengan kesehatan finansial jangka panjang mereka.
Kompleksitas pengadaan perangkat telekomunikasi premium sering kali beririsan dengan dinamika arus kas pribadi.
Dalam era di mana mobilitas digital menuntut efisiensi operasional yang tinggi—termasuk pemanfaatan berbagai perangkat penunjang produktivitas dan komunikasi terpadu seperti halnya pengelolaan komunikasi profesional melalui desktop atau integrasi layanan pesan instan—kepemilikan gawai mutakhir kerap dipandang sebagai investasi penunjang efisiensi.
Kendati demikian, penggunaan instrumen utang seperti cicilan digital memerlukan pemahaman komprehensif terhadap beban bunga, tenor, serta implikasi yuridis dan finansial yang menyertainya.
Kriteria Penilaian dan Metodologi Analisis Finansial
Sebelum memutuskan untuk mengambil fasilitas pembiayaan tertentu, seorang analis finansial perlu menerapkan seperangkat kriteria penilaian yang objektif dan terstandarisasi.
Dalam mengevaluasi layanan cicilan iphone duo 2026 kredivo, metodologi yang digunakan didasarkan pada empat dimensi utama:
- Transparansi Struktur Biaya: Kejelasan mengenai suku bunga bulanan, biaya admin, serta denda keterlambatan tanpa adanya biaya tersembunyi.
- Fleksibilitas Tenor dan Cicilan: Variasi jangka waktu pembayaran yang ditawarkan (misalnya 3, 6, hingga 12 bulan) dan kesesuaiannya dengan siklus penerimaan pendapatan konsumen.
- Mitigasi Risiko Likuiditas: Sejauh mana cicilan bulanan menggerus disposable income (pendapatan bebas) konsumen terhadap total anggaran bulanan.
- Pengalaman Pengguna dan Keamanan Sistem: Kemudahan verifikasi identitas, integrasi platform e-commerce, serta keamanan data pribadi selama proses transaksi digital berlangsung.
Penerapan kriteria ini memastikan bahwa perbandingan antar opsi pembiayaan dilakukan secara setara, menghindari bias pemasaran yang sering kali mengaburkan total biaya kepemilikan yang sebenarnya.
Analisis Komparatif Skema Pembiayaan dan Struktur Biaya
Dalam meninjau instrumen pembiayaan yang disediakan oleh penyedia jasa keuangan digital, penting untuk membedah struktur biaya secara analitis.
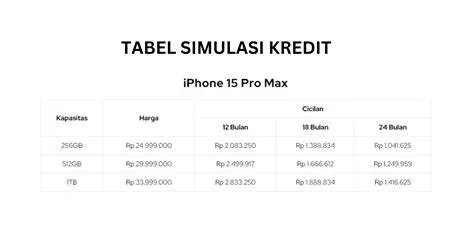
Layanan kredit instan umumnya mengenakan dua jenis komponen finansial utama: biaya administrasi di awal dan suku bunga flat per bulan yang dibebankan kepada peminjam.
Untuk pembelian perangkat kategori flagship seperti lini iPhone terbaru, besaran plafon kredit yang dibutuhkan tergolong tinggi, sehingga eskalasi akumulasi bunga menjadi variabel krusial yang harus diperhitungkan.
Dibandingkan dengan kartu kredit konvensional, platform pembiayaan digital menawarkan aksesibilitas yang lebih luas bagi populasi unbanked atau underbanked di Indonesia.
Namun, disparitas suku bunga antara kedua instrumen tersebut sering kali menunjukkan bahwa layanan berbasis aplikasi digital mengenakan biaya bunga efektif yang relatif lebih tinggi sebagai kompensasi atas risiko gagal bayar yang ditanggung penyedia jasa.
Oleh karena itu, konsumen dianjurkan untuk melakukan simulasi amortisasi secara mandiri guna mengetahui jumlah total pengeluaran kumulatif di akhir masa tenor.
Realitas Penggunaan dan Dinamika Transaksi di Lapangan
Berdasarkan observasi atas pola perilaku konsumen di sektor riil, pemanfaatan layanan cicilan digital sering kali dihadapkan pada sejumlah tantangan operasional.
Proses verifikasi data yang sepenuhnya berbasis algoritma kecerdasan buatan dan otomatisasi sistem kadang kala menimbulkan kendala administratif bagi pengguna baru, mulai dari penyesuaian limit kredit hingga penolakan otomatis akibat ketidaksesuaian rekam jejak digital.
Selain itu, dalam ekosistem perdagangan modern, koordinasi antara pembeli, merchant resmi, dan penyedia pembiayaan sering kali memanfaatkan kanal komunikasi digital terintegrasi—termasuk platform perpesanan berbasis web untuk konfirmasi transaksi, verifikasi pengiriman, atau layanan dukungan pelanggan.
Pengalaman nyata menunjukkan bahwa pengguna yang proaktif memantau status transaksi melalui notifikasi sistem dan menjaga komunikasi yang baik dengan pusat layanan mitra dagang cenderung mengalami lebih sedikit hambatan administratif dibandingkan mereka yang mengabaikan detail prosedur verifikasi.
Kelebihan dan Kekurangan Objektif Layanan Pembiayaan
Setiap instrumen finansial memiliki karakteristik dwikutub yang merepresentasikan keunggulan sekaligus kelemahan inheren.
Evaluasi yang adil menuntut pengakuan atas kedua sisi tersebut tanpa tendensi promosi.
Keunggulan: Aksesibilitas yang cepat tanpa memerlukan agunan fisik, kemudahan integrasi dengan berbagai platform e-commerce terkemuka di Indonesia, serta fleksibilitas pemilihan jangka waktu cicilan yang dapat disesuaikan dengan proyeksi keuangan jangka pendek.
Kekurangan: Akumulasi beban bunga yang dapat menjadi beban berat jika tidak dikalkulasikan secara cermat, potensi denda keterlambatan yang progresif, serta risiko psikologis konsumerisme impulsif yang didorong oleh kemudahan akses kredit instan.
Profil Konsumen yang Sebaiknya Menghindari Opsi Ini
Sebagai bentuk tanggung jawab analisis finansial, penting untuk diidentifikasi kelompok pengguna yang secara mutlak tidak disarankan untuk menggunakan fasilitas cicilan iphone duo 2026 kredivo. Rekomendasi ini didasarkan pada prinsip kehati-hatian manajemen utang:
- Konsumen dengan Aliran Kas Tidak Stabil: Individu yang mengandalkan pendapatan tidak tetap (freelancer dengan proyek fluktuatif) tanpa cadangan dana darurat memadai berisiko tinggi mengalami gagal bayar saat menghadapi kontraksi pendapatan.
- Pengguna yang Memiliki Rasio Utang Terhadap Pendapatan (Debt-to-Income Ratio) Tinggi: Jika total cicilan bulanan yang ada telah melampaui 30% dari pendapatan bersih, penambahan instrumen utang konsumtif baru akan memperburuk kesehatan finansial secara sistemik.
- Pembeli dengan Motif Konsumtif Emosional: Konsumen yang mengutamakan prestise sosial semata tanpa kalkulasi utilitas jangka panjang terhadap produktivitas kerja perangkat yang dibeli.
Kesimpulan dan Rekomendasi Strategis
Keputusan untuk memanfaatkan layanan cicilan iphone duo 2026 kredivo merupakan keputusan finansial personal yang menuntut rasionalitas tingkat tinggi.
Berdasarkan analisis menyeluruh terhadap struktur biaya, risiko likuiditas, dan realitas operasional di lapangan, instrumen ini merupakan alat yang efisien apabila digunakan oleh konsumen yang memiliki disiplin anggaran ketat, pendapatan stabil, dan kebutuhan nyata akan peningkatan perangkat produktivitas.
Sebaliknya, instrumen ini dapat menjadi perangkap finansial bagi individu yang mengabaikan kalkulasi bunga total dan batas kemampuan bayar riil mereka.
Pembaca disarankan untuk senantiasa menempatkan prioritas stabilitas finansial di atas dorongan konsumsi sesaat.
Pertanyaan Umum (FAQ)
Apa syarat utama untuk mengajukan cicilan iPhone menggunakan Kredivo?
Syarat utama meliputi status sebagai Warga Negara Indonesia (WNI) berusia minimal 18 tahun, memiliki penghasilan tetap dengan batas minimum tertentu, berdomisili di wilayah jangkauan layanan, serta melampirkan dokumen identitas resmi (KTP) dan bukti pendukung penghasilan.
Bagaimana cara menghitung total biaya yang harus dibayarkan selama masa cicilan?
Total biaya dihitung dari harga pokok barang ditambah akumulasi suku bunga bulanan sesuai tenor yang dipilih, ditambah dengan biaya administrasi awal yang dipotong atau ditagihkan pada transaksi pertama.
Apakah cicilan Kredivo mengenakan penalti jika dilakukan pelunasan lebih awal?
Kebijakan pelunasan lebih awal dapat bervariasi sesuai dengan syarat dan ketentuan aktif dari penyedia layanan.
Konsumen disarankan untuk membaca klausul perjanjian kontrak pembiayaan secara teliti sebelum menyetujui transaksi.
Mengapa pengajuan limit atau transaksi cicilan sering kali ditolak oleh sistem?
Penolakan umumnya disebabkan oleh skor kredit internal yang belum memenuhi kriteria, ketidaksesuaian data verifikasi identitas, atau rasio utang yang dinilai terlalu tinggi oleh sistem manajemen risiko otomatis.
Miliki iPhone Duo Sekarang!
Dapatkan unit bergaransi resmi Indonesia. Nikmati fasilitas Cicilan 0%, Gratis Ongkir Asuransi, dan jaminan produk original langsung dari Official Store.
Ditulis oleh: Reza Pahlevi