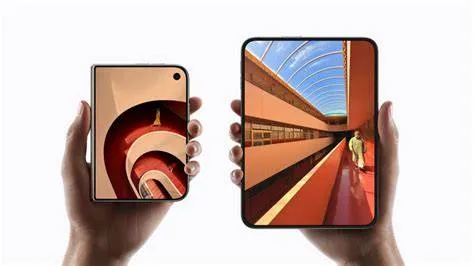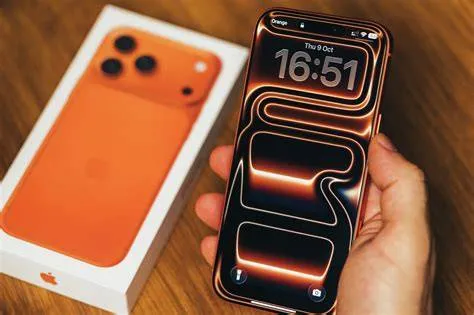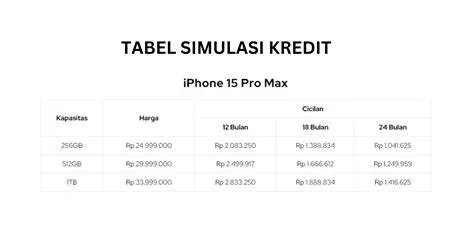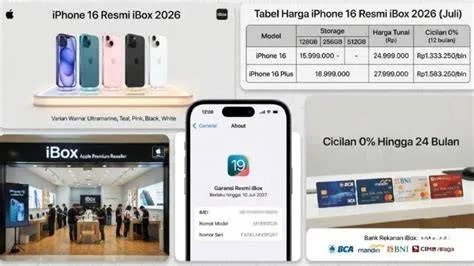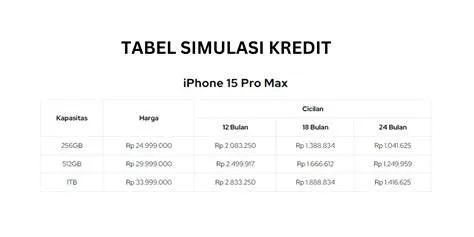
Kampoeng.co.id – Perkembangan teknologi komunikasi global senantiasa berjalan beriringan dengan dinamika ekonomi domestik di Indonesia. Di tengah kompleksitas kehidupan sehari-hari, di mana sebagian masyarakat kerap menghadapi tekanan finansial yang direfleksikan secara metaforis melalui pergumulan rutinitas masyarakat urban—sebagaimana diilustrasikan dalam narasi kultural tentang dinamika hidup yang penuh pertimbangan—kebutuhan akan perangkat telekomunikasi premium tetap menempati posisi strategis. Lini produk telepon pintar mutakhir, khususnya melalui program pengadaan perangkat ganda atau yang dikenal sebagai cicilan iphone duo 2026, menjadi salah satu topik diskursus finansial yang paling banyak diperbincangkan oleh kalangan profesional maupun pemerhati teknologi.
Metodologi Penilaian dan Kriteria Pembiayaan
Dalam melakukan evaluasi terhadap kelayakan mengambil fasilitas pembiayaan atau cicilan perangkat telekomunikasi, pendekatan analitis yang objektif mutlak diperlukan.
Analis keuangan menetapkan beberapa kriteria penilaian utama sebelum seseorang memutuskan untuk mengikatkan diri pada kewajiban finansial jangka panjang.
Kriteria tersebut mencakup rasio beban cicilan terhadap total pendapatan bulanan, transparansi struktur biaya tambahan (seperti suku bunga efektif, biaya administrasi, dan denda keterlambatan), serta nilai utilitas fungsional perangkat terhadap produktivitas kerja pengguna.
Transparansi metode ini memastikan bahwa keputusan pembelian tidak didorong oleh dorongan impulsif semata, melainkan melalui perhitungan matematis yang matang.
Perbandingan poin per poin dilakukan dengan meninjau berbagai penyedia layanan pembiayaan resmi yang beroperasi di Indonesia, mulai dari lembaga perbankan konvensional, perusahaan pembiayaan multinasional, hingga platform teknologi finansial (fintech) berizin Otoritas Jasa Keuangan (OJK).
Setiap opsi pembiayaan diuji menggunakan parameter yang seragam: besaran uang muka (down payment), durasi tenor (mulai dari 12 hingga 24 bulan), serta total akumulasi biaya yang harus dibayarkan hingga akhir masa tenor.
Analisis Komparatif Opsi Pembiayaan Perangkat
Dalam lanskap ekonomi digital saat ini, konsumen dihadapkan pada beragam pilihan mekanisme cicilan.
Opsi pertama melibatkan kartu kredit perbankan konvensional dengan fasilitas cicilan tetap nol persen, yang sering kali menawarkan kemudahan administratif namun menuntut kepemilikan limit kredit yang memadai.
Opsi kedua adalah pembiayaan tanpa kartu kredit (paylater atau leasing digital) yang menawarkan aksesibilitas lebih luas bagi masyarakat unbanked, meskipun umumnya mengenakan struktur biaya layanan yang lebih tinggi per bulannya.
Kelebihan dan Kekurangan Skema Pembiayaan
Setiap mekanisme pembiayaan memiliki keunggulan dan kelemahan yang harus ditimbang secara adil tanpa bias pemasaran.
Kelebihan utama dari penggunaan skema cicilan resmi adalah fleksibilitas arus kas jangka pendek, di mana konsumen tidak perlu menguras tabungan likuid secara masif dalam satu waktu.
Selain itu, program cicilan resmi kerap disertai dengan proteksi garansi serta asuransi perangkat terhadap risiko kerusakan tidak disengaja.
Kendati demikian, kekurangan fundamental dari skema ini terletak pada total pengeluaran kumulatif yang melebihi harga tunai (cash price) akibat akumulasi bunga atau biaya layanan.
Risiko likuiditas juga meningkat apabila terjadi guncangan pendapatan tak terduga pada masa mendatang, yang berpotensi mencedera catatan kredit individu pada sistem layanan informasi keuangan.
Pengalaman Nyata dan Realitas Penggunaan
Berdasarkan observasi atas pola konsumsi di lapangan, pengalaman nyata para pengguna menunjukkan adanya divergensi antara ekspektasi pemasaran dan realitas finansial bulanan.
Sejumlah pengguna kerap meremehkan beban kumulatif dari cicilan berganda (duo device), terutama ketika kewajiban tersebut beririsan langsung dengan pengeluaran rutin rumah tangga.
Dalam praktiknya, kedisiplinan pengelolaan anggaran menjadi penentu utama kelangsungan pembayaran tanpa menimbulkan stres finansial yang kronis.
Profil Pengguna: Siapa yang Sebaiknya Tidak Memilih Opsi Ini?
Untuk menjaga integritas dan objektivitas analisis, penting untuk diidentifikasi kelompok konsumen yang sebaiknya menghindari pengambilan cicilan perangkat telekomunikasi mutakhir.
Berdasarkan prinsip manajemen risiko keuangan konservatif, individu dengan kriteria berikut sangat tidak disarankan untuk mengambil fasilitas ini:
- Masyarakat dengan aliran pendapatan yang tidak tetap atau fluktuatif tanpa cadangan dana darurat yang memadai.
- Konsumen yang rasio total utangnya telah melampaui batas aman (lebih dari 30 persen dari total pendapatan bulanan).
- Individu yang memotivasi pembelian semata-mata demi pengakuan sosial atau prestise, tanpa adanya korelasi langsung dengan peningkatan produktivitas ekonomi atau profesional.
Kesimpulan dan Rekomendasi Strategis
Keputusan untuk memanfaatkan program cicilan iphone duo 2026 memerlukan pertimbangan holistik yang mencakup aspek matematis finansial, analisis utilitas, serta mitigasi risiko jangka panjang.
Pembaca diimbau untuk bertindak sebagai konsumen yang rasional dengan memprioritaskan kesehatan finansial di atas gengsi material.
Evaluasi menyeluruh terhadap kapasitas bayar dan pemilihan kanal pembiayaan yang berizin resmi merupakan langkah fundamental dalam mengamankan stabilitas ekonomi pribadi di tengah dinamika zaman yang terus berkembang.
Pertanyaan Umum (FAQ)
Apa saja kriteria utama dalam menilai kelayakan mengambil cicilan iphone duo 2026?
Kriteria penilaian meliputi rasio cicilan terhadap pendapatan bulanan (maksimal 15-20 persen), transparansi suku bunga atau biaya admin, serta utilitas jangka panjang perangkat bagi produktivitas pengguna.
Mengapa penting memahami risiko finansial sebelum memilih skema cicilan?
Pemahaman risiko mencegah terjadinya gagal bayar yang dapat memengaruhi skor kredit (SLIK OJK) serta mengganggu alokasi anggaran untuk kebutuhan pokok darurat.
Siapa saja kelompok pengguna yang tidak disarankan mengambil cicilan perangkat ini?
Kelompok pengguna yang memiliki pendapatan tidak tetap, rasio utang yang sudah tinggi, atau mereka yang membeli semata-mata demi prestise tanpa kebutuhan produktif yang jelas sangat tidak disarankan mengambil cicilan ini.
Miliki iPhone Duo Sekarang!
Dapatkan unit bergaransi resmi Indonesia. Nikmati fasilitas Cicilan 0%, Gratis Ongkir Asuransi, dan jaminan produk original langsung dari Official Store.
Ditulis oleh: Indra Lesmana