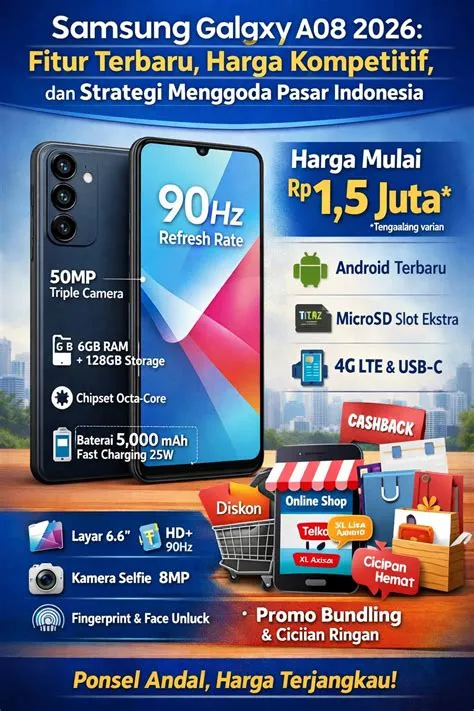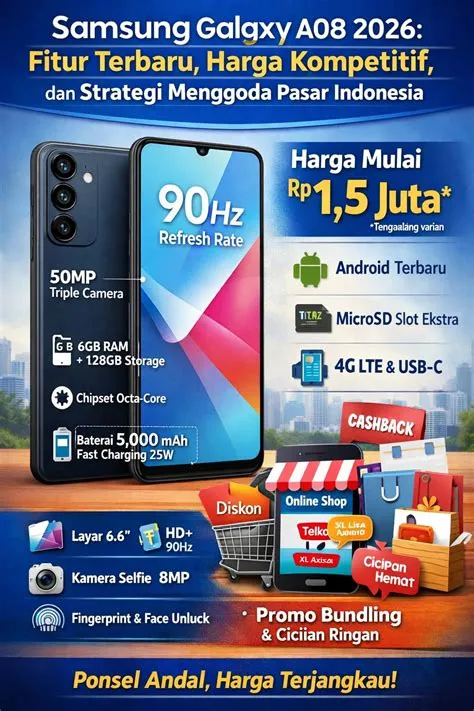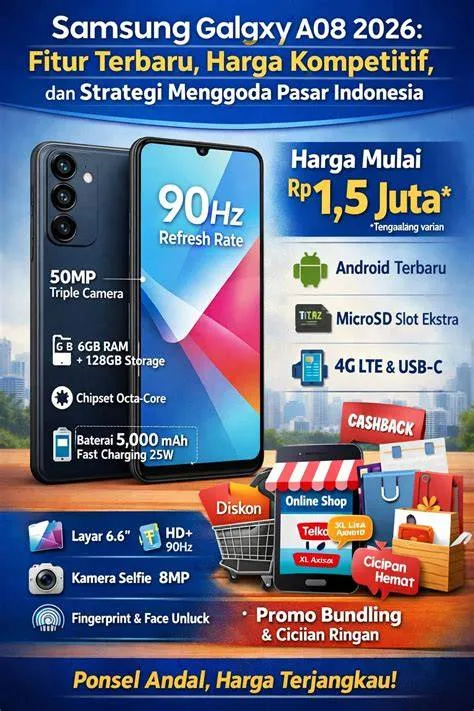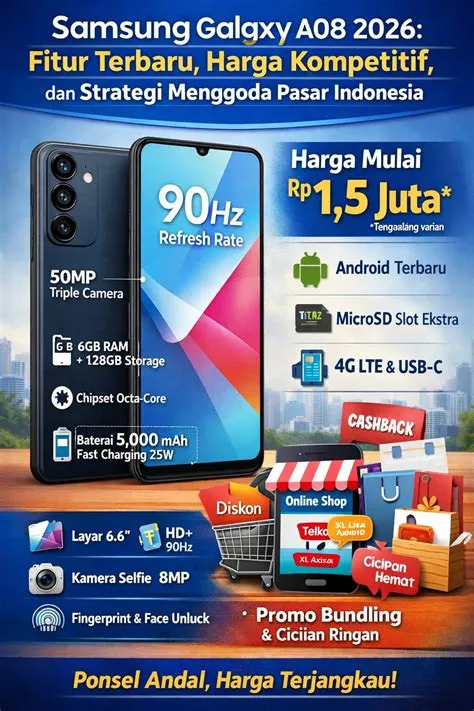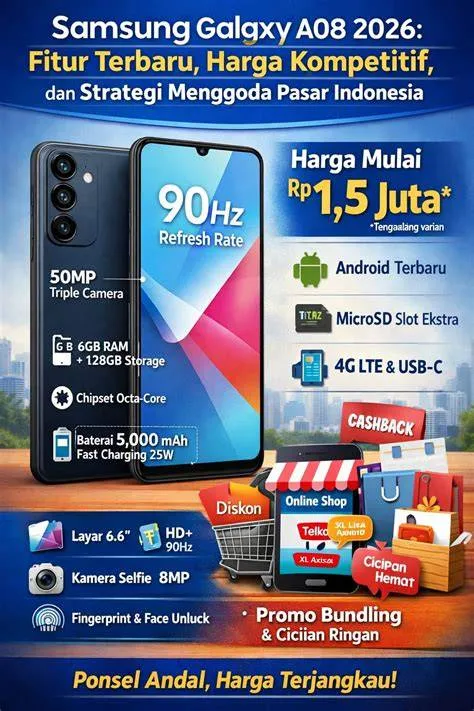
Kampoeng.co.id – Perkembangan industri teknologi finansial (fintech) di Indonesia telah mentransformasi lanskap pembelian perangkat telekomunikasi seluler secara signifikan. Salah satu komoditas yang sering dicari oleh masyarakat melalui skema pembiayaan digital adalah perangkat telepon pintar kelas menengah, seperti lini produk dari Samsung. Evaluasi mendalam terhadap harga kredit galaxy a08 di akulaku menjadi krusial bagi konsumen yang ingin melakukan manajemen keuangan secara bijak sebelum memutuskan untuk mengambil fasilitas cicilan. Artikel ini disusun untuk memberikan pemahaman holistik mengenai struktur pembiayaan, mekanisme simulasi cicilan, persyaratan administratif, serta mitigasi risiko finansial yang mungkin timbul selama masa kontrak kredit berlangsung.
Keputusan untuk memanfaatkan layanan beli sekarang bayar nanti (paylater) atau pembiayaan cicilan tanpa kartu kredit menuntut tingkat literasi keuangan yang memadai.
Konsumen sering kali terjebak dalam ilusi kemudahan tanpa menganalisis secara cermat total biaya riil yang harus dibayarkan selama periode tertentu.
Oleh karena itu, penjabaran sistematis berikut dirancang untuk membimbing calon pembeli melalui tahapan verifikasi harga, penghitungan suku bunga efektif, hingga pengoperasian aplikasi secara akurat sesuai dengan regulasi yang berlaku pada platform pembiayaan terkait.
Prasyarat dan Ketentuan Administratif Pengajuan Kredit
Sebelum mengakses fasilitas pembiayaan untuk produk telekomunikasi di platform digital, terdapat beberapa prasyarat fundamental yang harus dipenuhi oleh setiap pemohon.
Kepatuhan terhadap persyaratan ini tidak hanya mempercepat proses persetujuan (approval), tetapi juga meminimalisir potensi penolakan sistem akibat ketidaklengkapan data.
Prasyarat utama meliputi kepemilikan Kartu Tanda Penduduk (KTP) yang sah, status kewarganegaraan Republik Indonesia, serta batas usia minimal yang dipersyaratkan oleh penyedia layanan (biasanya 21 tahun hingga 55 tahun).
Selain itu, calon debitur diwajibkan memiliki sumber penghasilan tetap yang dapat dibuktikan melalui dokumen pendukung atau rekam jejak finansial digital.
Ketersediaan limit kredit yang memadai pada akun terverifikasi juga menjadi penentu mutlak; jika limit awal belum mencukupi untuk harga tunai perangkat tersebut, pengguna harus melalui proses eskalasi limit terlebih dahulu.
Mekanisme dan Langkah Berurutan Pengecekan Harga Kredit
Prosedur pengecekan dan pengajuan pembiayaan harus dilakukan melalui alur yang logis guna menghindari kesalahan pemilihan skema cicilan.
Urutan langkah berikut disusun berdasarkan pengalaman operasional dalam ekosistem perdagangan elektronik dan pembiayaan digital:
- Verifikasi Akun dan Limit Kredit: Pastikan status akun pada aplikasi penyedia pembiayaan berada dalam kondisi aktif tanpa ada catatan keterlambatan pembayaran sebelumnya. Langkah ini mendahului pemilihan produk agar pengguna mengetahui kapasitas daya beli riil mereka.
- Pencarian Varian Produk: Masukkan kata kunci spesifik pada kolom pencarian di dalam aplikasi untuk menemukan merchant resmi yang menyediakan produk yang diinginkan, guna menghindari risiko penerimaan barang tiruan atau spesifikasi yang tidak sesuai.
- Simulasi Tenor dan Uang Muka (Down Payment): Periksa berbagai pilihan jangka waktu cicilan (tenor) yang tersedia, mulai dari durasi singkat hingga tenor panjang. Perhatikan pula besaran uang muka yang diminta karena berpengaruh langsung terhadap besaran cicilan pokok per bulan.
- Analisis Total Biaya Efektif: Kalkulasikan penjumlahan antara harga pokok, akumulasi bunga per bulan, serta biaya administrasi layanan. Angka ini sering kali berbeda secara signifikan dibandingkan harga pembelian tunai (cash).
- Konfirmasi Pesanan dan Otentikasi Biometrik: Masukkan kode OTP atau verifikasi biometrik sebagai tanda persetujuan sah atas perjanjian kontrak pembiayaan digital yang mengikat secara hukum.
Jebakan dan Kesalahan Umum yang Sering Ditemui Pemula
Berdasarkan pengamatan terhadap perilaku konsumen pemula dalam ekosistem kredit digital, terdapat beberapa kesalahan fatal yang kerap diulangi.
Kesalahan tersebut sering kali berakar dari kurangnya ketelitian dalam membaca syarat dan ketentuan kontrak.
Salah satu jebakan utama adalah mengabaikan komponen biaya layanan harian atau bulanan tersembunyi yang dibebankan di luar suku bunga utama.
Pemula kerap hanya melihat nominal cicilan bulanan yang terlihat ringan, tanpa mengalikannya dengan total tenor untuk menghitung beban finansial kumulatif.
Selain itu, keterlambatan pembayaran cicilan meskipun hanya satu hari sering kali memicu pengenaan denda penalti yang cukup memberatkan, serta berpotensi menurunkan skor kredit nasional (SLIK OJK) milik debitur.
Mitigasi Risiko Keamanan dan Peringatan Finansial
Bertransaksi menggunakan instrumen kredit digital membawa eksposur risiko terhadap stabilitas keuangan pribadi.
Oleh karena itu, prinsip kehati-hatian harus diterapkan secara konsisten.
Konsumen dianjurkan untuk tidak mengambil cicilan apabila alokasi pembayaran bulanan telah melampaui batas aman dari total pendapatan bersih bulanan (idealnya tidak lebih dari 30 persen dari penghasilan rutin).
Peringatan keras juga diberikan terkait kerahasiaan data pribadi.
Jangan pernah membagikan kode verifikasi OTP, PIN akun, atau kata sandi kepada pihak lain, termasuk pihak yang mengaku sebagai layanan pelanggan resmi dari platform pembiayaan.
Keamanan kredensial akun adalah benteng utama perlindungan aset digital dan finansial pengguna.
Sudut Pandang Unik: Strategi Waktu Pembelian Optimal
Sebagai sudut pandang alternatif yang jarang dibahas dalam literatur umum, waktu pelaksanaan transaksi memiliki korelasi langsung terhadap efisiensi biaya kredit.
Sebagian besar platform pembiayaan digital secara berkala menawarkan insentif berupa subsidi bunga, potongan harga khusus merchant, atau bebas biaya administrasi pada momen-momen kampanye tanggal kembar (seperti 10.10 atau 11.11) serta hari besar nasional.
Memanfaatkan momentum ini dapat mereduksi beban suku bunga efektif yang dibebankan kepada konsumen, sehingga harga kredit secara keseluruhan menjadi jauh lebih rasional dan ekonomis dibandingkan pembelian pada hari-hari biasa.
Pengecekan Hasil dan Validasi Kontrak
Tahap akhir dari seluruh proses pembiayaan adalah validasi pasca-transaksi.
Setelah pengajuan disetujui dan perangkat pesanan terkonfirmasi, pengguna wajib memeriksa kembali rincian jadwal pembayaran cicilan yang tertera di dalam aplikasi.
Pastikan tanggal jatuh tempo setiap bulannya tercatat dengan jelas dan sinkron dengan proyeksi arus kas pribadi.
Penyimpanan dokumen digital berupa Perjanjian Pembiayaan Konsumen (PPK) secara mandiri juga sangat disarankan sebagai bukti otentik apabila di kemudian hari terdapat ketidaksesuaian data transaksi.
Pertanyaan Umum (FAQ)
Berapa lama proses persetujuan kredit di platform pembiayaan digital?
Proses verifikasi dan persetujuan umumnya memakan waktu mulai dari beberapa menit hingga maksimal 1×24 jam kerja, tergantung pada kelengkapan dokumen dan riwayat kredit pengguna.
Apakah harga kredit selalu lebih mahal daripada pembelian secara tunai?
Ya, pembelian melalui skema kredit umumnya mengenakan akumulasi biaya tambahan yang mencakup suku bunga flat atau efektif, biaya administrasi, serta potensi premi asuransi perlindungan barang.
Bagaimana cara menghindari denda keterlambatan pembayaran cicilan?
Debitur diserukan untuk menetapkan pengingat manual beberapa hari sebelum tanggal jatuh tempo atau memanfaatkan fitur autodebet dari rekening bank yang terhubung untuk memastikan ketersediaan dana.
Apakah limit kredit dapat dinaikkan secara otomatis?
Kenaikan limit kredit umumnya bersifat dinamis, diberikan oleh sistem berdasarkan kedisiplinan pembayaran tepat waktu dan tingkat keaktifan penggunaan akun dalam jangka panjang.
Miliki Samsung Galaxy A08 Sekarang!
Baterai awet seharian, layar super lega, dan performa mulus di kelasnya. Dapatkan penawaran harga terbaik dan nikmati Gratis Ongkir khusus hari ini!
Ditulis oleh: Hendra Gunawan