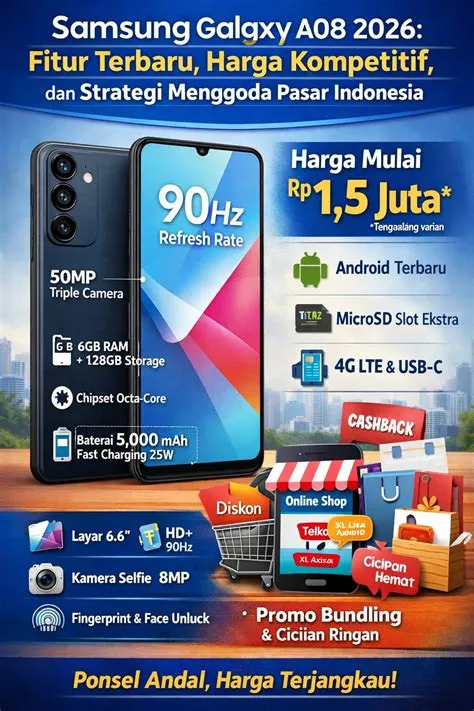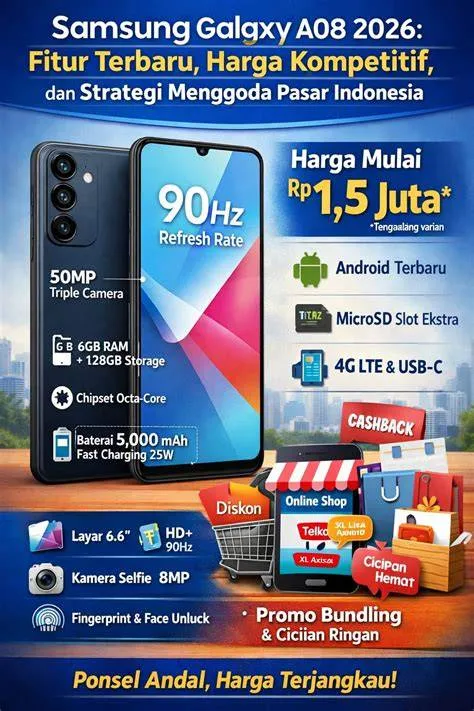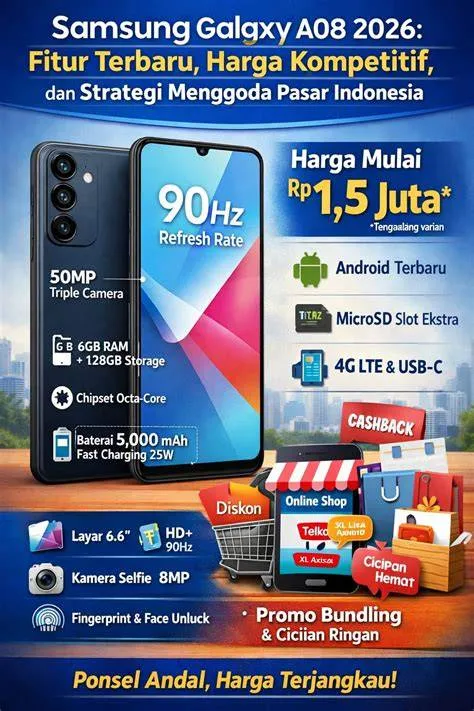
Kampoeng.co.id – Pemahaman yang mendalam mengenai harga kredit galaxy a08 di spaylater merupakan esensi krusial bagi konsumen modern yang hendak merencanakan akuisisi perangkat telekomunikasi secara angsuran. Dalam ekosistem digital kontemporer, keputusan untuk memanfaatkan layanan pembiayaan berbasis teknologi finansial memerlukan pertimbangan ekonomi yang cermat guna menghindari eskalasi beban utang yang tidak terduga. Artikel ini disusun secara sistematis untuk memberikan panduan analitis komprehensif—mulai dari proyeksi struktur biaya, mekanisme perhitungan bunga, hingga strategi mitigasi risiko—sehingga pembaca dapat mengambil keputusan finansial yang rasional, terukur, dan selaras dengan kapasitas anggaran individual.
Prasyarat dan Persiapan Administrasi Finansial
Sebelum memulai proses pengajuan pembiayaan melalui platform digital, terdapat serangkaian prasyarat administratif dan finansial yang mutlak dipenuhi oleh calon debitur.
Langkah awal ini ditempatkan pada posisi terdepan karena kegagalan dalam memenuhi validasi sistem sering kali menjadi hambatan utama yang diabaikan oleh pemula.
Prasyarat tersebut meliputi:
- Kepemilikan akun platform perdagangan elektronik yang telah melewati verifikasi identitas mutlak (Know Your Customer / KYC) dengan menggunakan data kependudukan yang sah.
- Status keaktifan fasilitas pembiayaan digital dengan limit kredit yang mencakup estimasi nilai transaksi total dari perangkat yang bersangkutan.
- Riwayat transaksi dan pembayaran non-tunai yang bersih tanpa catatan wanprestasi atau keterlambatan pada siklus penagihan sebelumnya.
- Ketersediaan rasio likuiditas bulanan yang sehat, di mana alokasi cicilan tidak melebihi persentase aman dari total pendapatan bersih bulanan.
Metodologi Perhitungan dan Struktur Biaya Kredit
Analisis terhadap harga kredit galaxy a08 di spaylater menuntut pemahaman terhadap komponen pembentuk biaya total pembiayaan.
Berbeda dengan transaksi tunai konvensional, pembelian secara angsuran melibatkan akumulasi dari harga pokok barang, biaya penanganan transaksi, serta suku bunga atau persentase layanan per bulan yang diberlakukan oleh penyedia jasa keuangan.
Komponen Pembentuk Angsuran Bulanan
Struktur biaya dalam pembiayaan cicilan digital umumnya terbagi menjadi beberapa elemen utama.
Pertama, harga dasar perangkat yang dipengaruhi oleh fluktuasi pasar dan kebijakan penjual.
Kedua, biaya layanan atau suku bunga yang bervariasi bergantung pada pemilihan durasi cicilan (tenor), mulai dari opsi jangka pendek seperti satu atau tiga bulan, hingga jangka panjang seperti enam atau dua belas bulan.
Penentuan tenor ini sangat mempengaruhi besaran nominal yang harus dibayarkan setiap bulannya; semakin panjang tenor yang dipilih, semakin ringan cicilan bulanan, namun total akumulasi harga yang dibayarkan akan menjadi lebih tinggi secara signifikan akibat akumulasi persentase layanan.
Langkah-Langkah Sistematis Pengajuan Pembiayaan
Prosedur pengajuan harus dilakukan melalui tahapan yang logis guna meminimalisasi risiko kesalahan input data atau pemilihan skema yang merugikan.
Urutan langkah berikut disusun berdasarkan efisiensi operasional dan keamanan transaksi:
- Verifikasi Ketersediaan Barang dan Toko: Pastikan bahwa pedagang (merchant) yang menyediakan perangkat tergolong dalam kategori terpercaya dengan ulasan positif yang konsisten.
- Simulasi Pilihan Tenor: Akses menu pemilihan metode pembayaran pada platform, lalu pilih opsi cicilan digital untuk melihat perbandingan nominal cicilan dari berbagai pilihan durasi waktu yang tersedia.
- Kalkulasi Total Biaya Efektif: Lakukan perhitungan mandiri untuk membandingkan total keseluruhan pembayaran dengan harga tunai murni, guna mengukur besarnya biaya modal yang dikeluarkan.
- Konfirmasi Pengajuan dan Validasi PIN: Masukkan kode verifikasi atau PIN keamanan setelah memastikan seluruh rincian nominal dan tenor telah sesuai dengan proyeksi anggaran.
Jebakan dan Kesalahan Umum dalam Pembiayaan Konsumtif
Berdasarkan pengamatan empiris terhadap perilaku konsumen digital, terdapat beberapa kesalahan fatal yang sering dijumpai pada kalangan pemula.
Pengetahuan mengenai jebakan ini biasanya hanya diperoleh melalui pengalaman langsung atau analisis kasus kegagalan finansial:
- Mengabaikan Biaya Tersembunyi: Banyak konsumen hanya berfokus pada besaran cicilan per bulan tanpa menghitung total akumulasi pengeluaran di akhir periode, yang sering kali menghasilkan selisih harga yang cukup besar dari nilai intrinsik barang.
- Pengambilan Tenor Panjang Tanpa Urgensi: Memilih jangka waktu terlama demi cicilan bulanan yang terlihat kecil, padahal hal tersebut meningkatkan beban bunga secara akumulatif dalam jangka panjang.
- Kelalaian Membaca Syarat dan Ketentuan: Kurangnya perhatian terhadap denda keterlambatan pembayaran harian yang dapat melipatgandakan kewajiban finansial secara drastis apabila terjadi hambatan arus kas mendadak.
Mitigasi Risiko dan Peringatan Keamanan Finansial
Dalam mengelola instrumen utang konsumtif, aspek kehati-hatian memegang peranan mutlak untuk menjaga stabilitas keuangan pribadi.
Konsumen sangat dianjurkan untuk tidak memaksakan pengambilan fasilitas kredit apabila proyeksi arus kas masa depan berada dalam ketidakpastian.
Peringatan keras diberikan terhadap praktik pengajuan kredit impulsif demi memenuhi keinginan gaya hidup semata, sebab hal tersebut berpotensi menimbulkan siklus gali lubang tutup lubang yang merusak skor kredit nasional individu yang bersangkutan.
Sudut Pandang Alternatif: Evaluasi Kelayakan Utang Konsumtif
Sebagai tambahan sudut pandang yang jarang diungkap, akuisisi perangkat telekomunikasi melalui fasilitas cicilan digital seyogianya dipandang bukan sekadar alat konsumsi, melainkan sebagai investasi penunjang produktivitas apabila perangkat tersebut digunakan secara langsung untuk menghasilkan nilai ekonomis atau mendukung aktivitas profesional.
Jika fungsi perangkat hanya sebatas hiburan atau konsumsi pasif, penundaan pembelian hingga ketersediaan dana tunai terkumpul jauh lebih direkomendasikan secara akademis dan finansial.
Verifikasi Hasil dan Rekomendasi Akhir
Sebagai tahap penutup dari proses pengambilan keputusan, lakukan verifikasi ulang terhadap status transaksi pada panel riwayat aplikasi setelah konfirmasi berhasil dilakukan.
Pastikan jadwal penagihan tercatat dengan jelas pada kalender finansial pribadi guna menghindari keterlambatan.
Dengan mematuhi seluruh tahapan analisis, perhitungan cermat, serta mitigasi risiko yang telah dipaparkan, konsumen diharapkan mampu mengoptimalkan pemanfaatan teknologi finansial secara bijak tanpa mengorbankan kesehatan ekonomi jangka panjang.
Pertanyaan Umum (FAQ)
Apakah harga kredit galaxy a08 di spaylater sudah termasuk ongkos kirim?
Komponen harga kredit pada platform umumnya terpisah antara harga produk, biaya layanan cicilan, dan biaya logistik atau pengiriman, yang akan diakumulasikan secara transparan pada rincian akhir sebelum konfirmasi pembayaran.
Bagaimana cara menghindari denda keterlambatan cicilan di SPayLater?
Denda keterlambatan dapat dihindari dengan memastikan pengisian saldo atau penyediaan dana dilakukan setidaknya dua hingga tiga hari sebelum tanggal jatuh tempo penagihan setiap bulannya.
Apakah tenor cicilan dapat diubah setelah transaksi berhasil dikonfirmasi?
Secara umum, sistem pada platform digital tidak mengizinkan perubahan durasi tenor atau pembatalan sepihak setelah transaksi pembiayaan berhasil diproses dan disetujui.
Faktor apa saja yang mempengaruhi besaran limit dan bunga cicilan?
Besaran limit dan struktur persentase bunga dipengaruhi oleh riwayat transaksi pengguna, tingkat kedisiplinan pembayaran sebelumnya, serta kebijakan internal dari penyedia layanan pembiayaan.
Miliki Samsung Galaxy A08 Sekarang!
Baterai awet seharian, layar super lega, dan performa mulus di kelasnya. Dapatkan penawaran harga terbaik dan nikmati Gratis Ongkir khusus hari ini!
Ditulis oleh: Ayu Wulandari