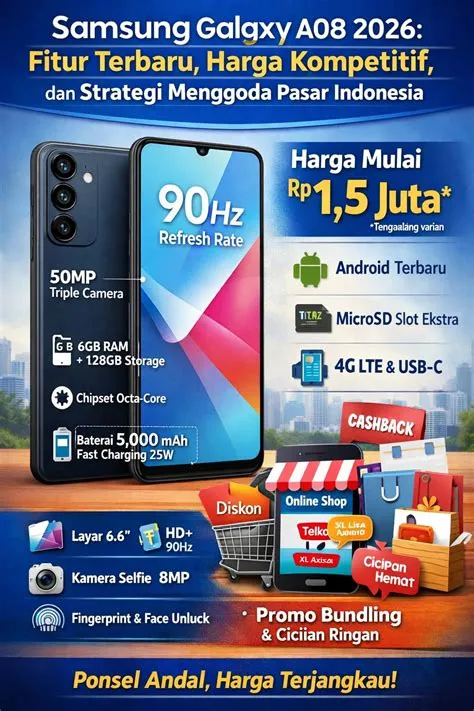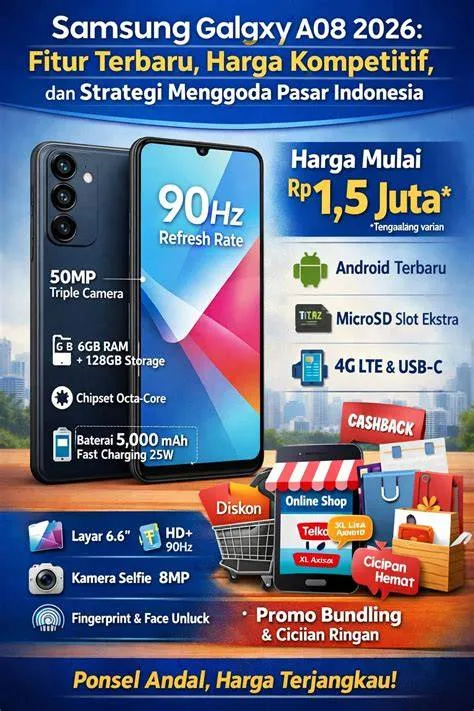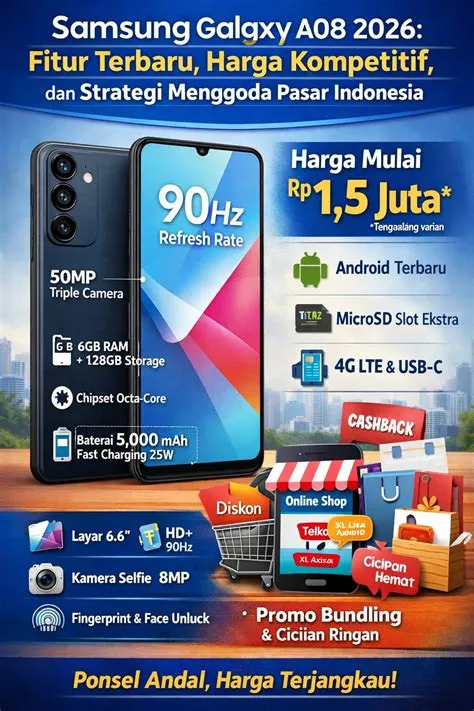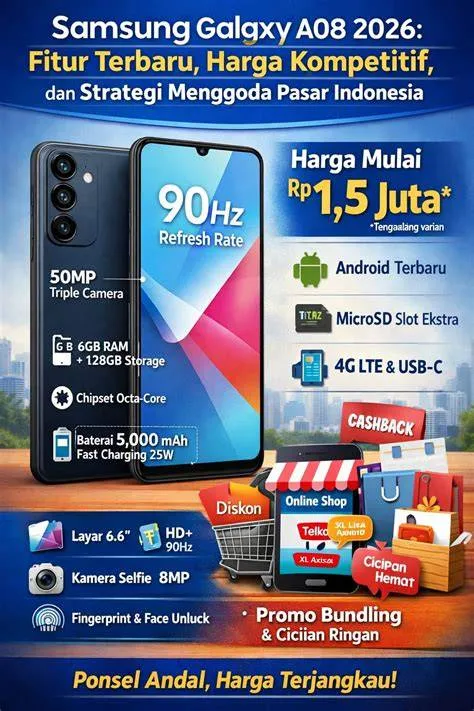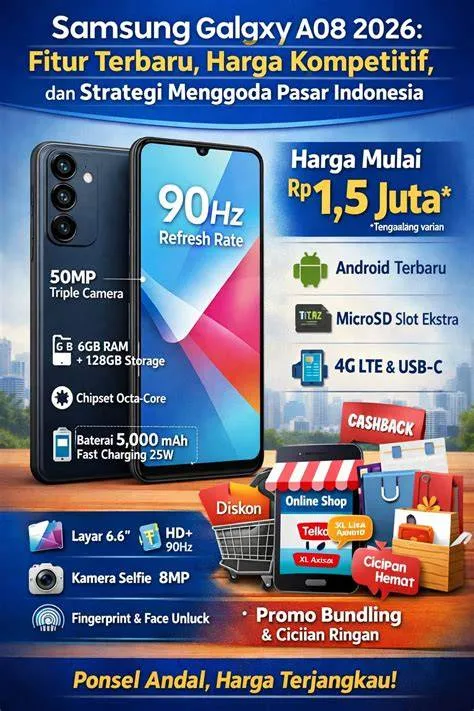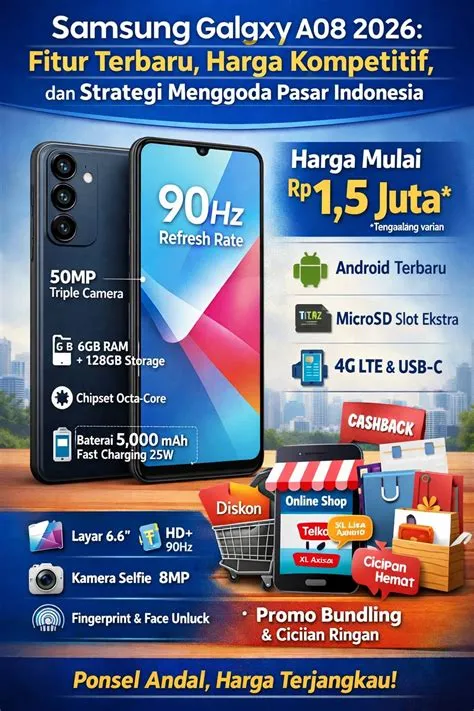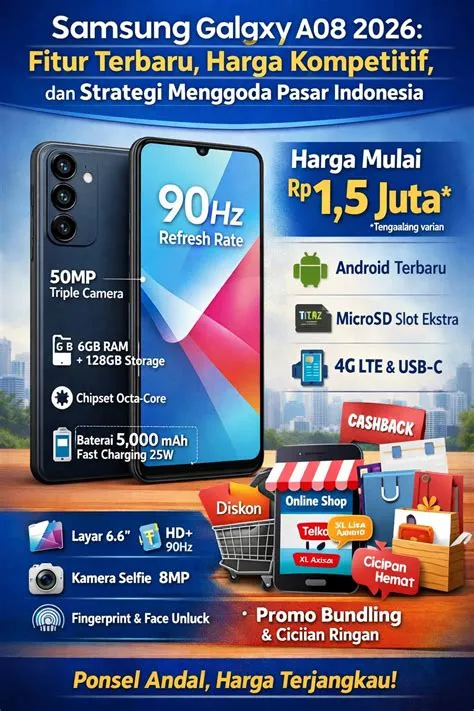
Kampoeng.co.id – Evaluasi terhadap harga kredit galaxy a08 di kredivo merupakan suatu langkah krusial bagi konsumen di Indonesia yang berkeinginan untuk melakukan pengadaan perangkat telekomunikasi mutakhir tanpa harus mengorbankan likuiditas keuangan jangka pendek. Dalam lanskap ekonomi modern, pemanfaatan layanan pembiayaan digital atau beli sekarang bayar nanti (buy now pay later) telah menjadi instrumen alternatif yang lazim digunakan. Melalui artikel ini, pembaca diharapkan mampu memahami secara komprehensif mengenai mekanisme penetapan harga, struktur biaya, serta kalkulasi finansial yang menyertai transaksi kredit perangkat genggam melalui platform Kredivo secara transparan dan terukur.
Prasyarat dan Ketentuan Dasar Pengajuan Pembiayaan
Sebelum memulai proses pengajuan kredit pada platform pembiayaan digital, terdapat sejumlah prasyarat mutlak yang wajib dipenuhi oleh setiap calon debitur guna meminimalisir probabilitas penolakan sistem.
Pertama, pemohon harus merupakan Warga Negara Indonesia (WNI) yang dibuktikan dengan kepemilikan Kartu Tanda Penduduk (KTP) sah serta Nomor Induk Kependudukan (NIK) yang terdaftar pada sistem kependudukan nasional.
Kedua, batas usia minimum yang dipersyaratkan umumnya adalah 18 tahun dengan batas penghasilan minimum tertentu sesuai dengan kebijakan mitigasi risiko internal perusahaan pembiayaan.
Ketiga, calon debitur diwajibkan memiliki riwayat kredit yang bersih atau tidak sedang berada dalam status daftar hitam pada sistem pelaporan kredit yang diawasi oleh otoritas keuangan berwenang.
Analisis Komprehensif Komponen Harga Kredit Galaxy A08 di Kredivo
Struktur harga kredit galaxy a08 di kredivo tidak hanya terdiri atas harga ritel murni perangkat tersebut, tetapi juga mencakup serangkaian variabel biaya tambahan yang ditentukan berdasarkan kebijakan penyedia layanan dan mitra pedagang (merchant). Komponen utama tersebut meliputi harga dasar perangkat (on-the-road atau off-the-road), biaya administrasi transaksi, serta margin suku bunga per bulan yang bervariasi tergantung pada pilihan tenor cicilan yang diambil oleh konsumen. Pemahaman yang mendalam mengenai komponen-komponen ini sangat diperlukan agar konsumen tidak mengalami disparitas ekspektasi terhadap total pengeluaran akumulatif di akhir masa kontrak.
Simulasi Tenor Cicilan dan Kalkulasi Suku Bunga
Dalam menentukan skema pembayaran, Kredivo menyediakan berbagai pilihan tenor yang dapat disesuaikan dengan kapasitas finansial debitur, mulai dari opsi cicilan tanpa bunga dalam jangka waktu 30 hari hingga cicilan berjangka panjang seperti 3, 6, dan 12 bulan. Suku bunga yang dibebankan umumnya bersifat kompetitif namun tetap harus dihitung secara cermat. Sebagai contoh, pemilihan tenor yang lebih panjang akan menurunkan nominal cicilan bulanan, namun secara akumulatif akan meningkatkan total biaya keseluruhan akibat pengenaan persentase bunga per bulan. Oleh karena itu, evaluasi rasio kemampuan membayar (debt service ratio) menjadi instrumen analitis yang esensial sebelum mengambil keputusan akhir.
Prosedur Operasional Standar Pengajuan Kredit secara Sistematis
Pengajuan pembiayaan melalui platform digital menuntut kepatuhan terhadap prosedur operasional standar yang telah ditetapkan demi menjamin keamanan data pribadi dan kelancaran transaksi. Langkah pertama yang harus ditempuh adalah mengunduh aplikasi resmi Kredivo melalui saluran distribusi aplikasi yang sah dan menyelesaikan proses verifikasi identitas digital (KYC) dengan mengunggah foto KTP serta swafoto verifikasi wajah. Setelah akun dinyatakan aktif dan mendapatkan limit kredit yang memadai, konsumen dapat memilih mitra pedagang daring maupun luring yang menyediakan perangkat target. Pada tahap akhir pembayaran, konsumen memilih opsi pembayaran menggunakan Kredivo, menentukan pilihan tenor yang diinginkan, dan mengesahkan transaksi melalui verifikasi kode OTP (One-Time Password) yang dikirimkan ke nomor telepon seluler terdaftar.
Jebakan Umum dan Kesalahan Fatal bagi Pemula
Berdasarkan pengamatan empiris terhadap pola perilaku konsumen pemula dalam pembiayaan digital, seringkali ditemukan beberapa kesalahan fundamental yang berpotensi memicu masalah finansial.
Salah satu jebakan utama adalah mengabaikan pembacaan syarat dan ketentuan terkait biaya keterlambatan pembayaran (denda penalti).
Banyak konsumen terjebak dalam akumulasi denda yang signifikan akibat kelalaian melakukan pembayaran tepat waktu.
Selain itu, kesalahan lain yang kerap terjadi adalah mengambil limit cicilan maksimal tanpa memperhitungkan fluktuasi pendapatan bulanan di masa depan.
Kelalaian dalam memonitor tanggal jatuh tempo juga menjadi faktor dominan yang merusak skor kredit individu secara permanen.
Manajemen Risiko dan Strategi Pengelolaan Keuangan
Guna menghindari dampak negatif dari penggunaan fasilitas kredit, penerapan manajemen risiko yang disiplin sangat dianjurkan.
Konsumen disarankan untuk memastikan bahwa alokasi total cicilan bulanan untuk seluruh kewajiban utang tidak melampaui batas aman sebesar 30 persen dari total pendapatan bersih bulanan.
Peringatan keselamatan finansial ini penting untuk ditekankan agar likuiditas rumah tangga tetap terjaga dalam menghadapi situasi darurat.
Selain itu, pemanfaatan fitur pengingat otomatis pada aplikasi dapat diintegrasikan sebagai langkah preventif terhadap risiko keterlambatan pembayaran.
Pengecekan Hasil Transaksi dan Validasi Keabsahan Perjanjian
Tahap akhir dari seluruh rangkaian proses pengajuan kredit adalah melakukan verifikasi dan validasi terhadap status transaksi pada dasbor aplikasi Kredivo.
Konsumen wajib memastikan bahwa rincian kontrak, nomor referensi transaksi, rincian cicilan per bulan, serta jadwal jatuh tempo telah tercatat dengan akurat pada sistem.
Apabila terdapat ketidaksesuaian data atau kendala teknis pada proses pengiriman perangkat, konsumen dianjurkan untuk segera menghubungi layanan pelanggan resmi guna mendapatkan eskalasi penanganan yang cepat dan profesional, sehingga integritas perjanjian pembiayaan tetap terlindungi secara hukum.
Pertanyaan Umum (FAQ)
Bagaimana cara mengecek harga kredit galaxy a08 di kredivo secara akurat?
Konsumen dapat mengecek estimasi harga kredit secara langsung melalui aplikasi resmi Kredivo dengan mencari produk pada merchant rekanan yang bekerja sama, kemudian memilih opsi pembayaran Kredivo untuk melihat simulasi rincian cicilan dan total biaya berdasarkan tenor yang dipilih.
Apa saja syarat utama untuk mengajukan cicilan di Kredivo?
Syarat utamanya meliputi status Warga Negara Indonesia (WNI), kepatuhan terhadap verifikasi identitas menggunakan KTP, berusia minimum 18 tahun, memiliki penghasilan tetap, serta memiliki riwayat kredit yang bersih.
Berapa pilihan tenor cicilan yang tersedia pada platform Kredivo?
Kredivo menyediakan opsi pembayaran dalam jangka waktu 30 hari tanpa bunga, serta pilihan cicilan berjangka dengan tenor 3 bulan, 6 bulan, hingga 12 bulan dengan suku bunga sesuai ketentuan yang berlaku.
Apa risiko jika terlambat membayar cicilan kredit di Kredivo?
Keterlambatan pembayaran cicilan akan mengakibatkan pengenaan denda penalti harian serta berdampak negatif pada penurunan skor kredit individu pada sistem pelaporan keuangan nasional.
Miliki Samsung Galaxy A08 Sekarang!
Baterai awet seharian, layar super lega, dan performa mulus di kelasnya. Dapatkan penawaran harga terbaik dan nikmati Gratis Ongkir khusus hari ini!
Ditulis oleh: Rizky Hidayat