Pendahuluan: Dinamika Pembiayaan Gadget Premium
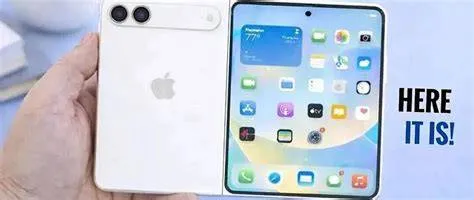
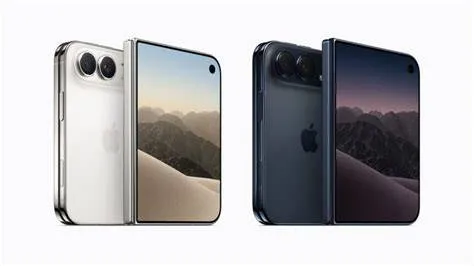
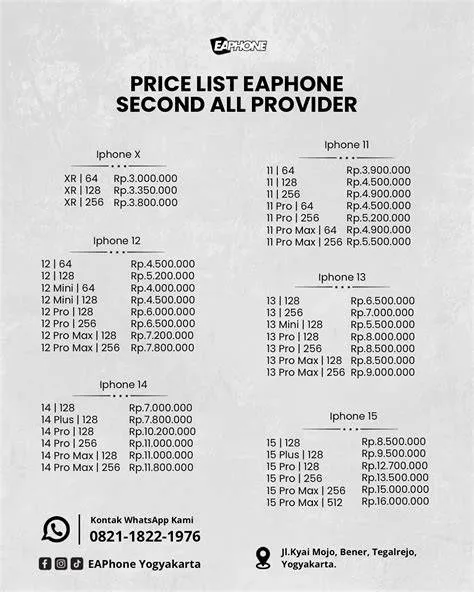
Kampoeng.co.id – Perkembangan teknologi seluler yang masif menempatkan lini telepon pintar kelas atas, khususnya perangkat dari seri iPhone Duo, sebagai salah satu komoditas elektronik yang paling diminati di pasar global maupun domestik. Seiring dengan peningkatan spesifikasi hardware, kualitas sistem pemrosesan, dan integrasi ekosistem digital, valuasi moneter perangkat tersebut mengalami eskalasi yang signifikan. Dalam konteks ekonomi modern, instrumen pembiayaan alternatif seperti layanan cicilan digital atau buy now pay later (BNPL) menjadi instrumen krusial bagi konsumen. Salah satu penyedia jasa finansial berbasis digital yang dominan di Indonesia adalah Akulaku, yang menawarkan fasilitas kredit tanpa kartu kredit konvensional. Melalui artikel ini, pembaca akan disajikan analisis obyektif mengenai kelayakan, struktur biaya, serta implikasi finansial dari pengambilan cicilan iphone duo 2026 akulaku guna membantu menetapkan keputusan yang rasional dan sesuai dengan kapasitas finansial masing-masing.
Kriteria Penilaian Komprehensif dalam Memilih Pembiayaan
Sebagai analis independen, evaluasi terhadap fasilitas pembiayaan tidak didasarkan pada retorika pemasaran, melainkan pada parameter objektif yang terukur.
Kriteria penilaian yang diterapkan dalam membedah skema pembiayaan ini meliputi transparansi struktur biaya (suku bunga efektif dan biaya administrasi), fleksibilitas tenor pembayaran, rasio cicilan terhadap pendapatan (Debt Service Ratio), serta aspek keamanan data serta migrasi ekosistem digital.
Setiap opsi pembiayaan diuji menggunakan standar perbandingan yang sama guna memastikan objektivitas, baik bagi konsumen dengan profil finansial konservatif maupun agresif.
Analisis Kelebihan dan Kekurangan Menggunakan Akulaku
Penggunaan layanan pembiayaan digital dalam pengadaan perangkat telekomunikasi premium menyajikan karakteristik ganda yang memerlukan telaah mendalam.
Di satu sisi, kelebihan utama dari pemanfaatan fasilitas ini mencakup aksesibilitas yang tinggi tanpa persyaratan administratif perbankan yang rumit, kecepatan proses verifikasi kredit, serta ketersediaan berbagai promo diskon atau subsidi bunga yang ditawarkan oleh merchant mitra.
Fleksibilitas tenor yang bervariasi—mulai dari jangka pendek hingga menengah—juga memberikan keleluasaan bagi perencana keuangan individu.
Kend demikian, terdapat kekurangan fundamental yang wajib diwaspadai oleh setiap calon debitur.
Akumulasi suku bunga harian atau bulanan, jika dikalkulasikan secara keseluruhan selama masa tenor, dapat menghasilkan total pengeluaran moneter yang jauh melampaui harga tunai (cash price) perangkat tersebut.
Selain itu, potensi risiko denda keterlambatan pembayaran serta dampak negatif terhadap skor kredit pada Sistem Layanan Informasi Keuangan (SLIK) Otoritas Jasa Keuangan (OJK) merupakan variabel risiko tinggi yang tidak boleh diabaikan apabila terjadi disrupsi arus kas pribadi.
Keamanan Ekosistem Digital dan Migrasi Data Perangkat
Transisi menuju perangkat baru melalui skema pembiayaan seringkali mengabaikan aspek teknis yang bersifat krusial, yakni keamanan data dan integritas aset digital pengguna.
Dalam pengalaman penggunaan nyata, migrasi data lintas perangkat menuntut prosedur pencadangan (backup) yang komprehensif.
Sebagai ilustrasi analogi teknis dalam ekosistem digital modern, penting untuk diingat bahwa kelalaian dalam pengelolaan akun dan penyimpanan data dapat berakibat fatal; sebagaimana realitas operasional platform digital, di mana jika channel YouTube ditutup, konten Anda akan terhapus permanen, termasuk video, komentar, pesan, playlist, dan histori.
Perlu adanya kesadaran bahwa penggantian perangkat seluler tanpa sinkronisasi cloud yang akurat atau pemulihan kredensial yang valid berpotensi mengakibatkan hilangnya data historis yang bernilai tinggi.
Oleh karena itu, sebelum melakukan pembaruan perangkat melalui skema cicilan, pengguna wajib memastikan seluruh aset digital telah diamankan melalui protokol pencadangan berlapis.
Profil Konsumen: Siapa yang Layak dan Siapa yang Harus Menghindari
Keputusan untuk mengambil fasilitas kredit sangat bergantung pada profil risiko individu. Opsi ini secara teoretis dapat dipertimbangkan oleh konsumen yang memiliki arus kas stabil, rasio utang di bawah 30 persen dari total pendapatan bulanan, serta kebutuhan mendesak yang produktif terhadap perangkat keras berspesifikasi tinggi. Sebaliknya, tipe pengguna yang sebaiknya menghindari opsi ini adalah individu dengan pendapatan tidak tetap, mereka yang memiliki kecenderungan impulsif dalam berbelanja konsumtif, serta konsumen yang belum memiliki dana darurat yang memadai untuk mengantisipasi gejolak finansial tak terduga.
Kesimpulan Analitis
Keputusan akhir dalam mengambil cicilan iphone duo 2026 akulaku sepenuhnya berada di tangan pembaca dengan mempertimbangkan kalkulasi matematis kemampuan bayar dan urgensi kebutuhan. Analisis ini menyimpulkan bahwa fasilitas pembiayaan digital merupakan alat bantu finansial yang netral; ia dapat menjadi solusi yang efisien apabila dikelola dengan disiplin anggaran yang ketat, namun dapat bertransformasi menjadi beban finansial yang destruktif apabila dimanfaatkan tanpa perencanaan yang matang. Evaluasi secara cermat seluruh komponen biaya dan pastikan kesehatan finansial tetap menjadi prioritas utama di atas kepemilikan barang mewah.
Pertanyaan Umum (FAQ)
Apakah cicilan iPhone Duo di Akulaku memerlukan uang muka (DP)?
Sebagian besar transaksi pembelian gadget bernilai tinggi melalui Akulaku memerlukan pembayaran uang muka (down payment) yang besarnya ditentukan berdasarkan limit kredit aktif dan verifikasi profil risiko akun pengguna.
Bagaimana cara menghindari pembengkakan biaya cicilan?
Pastikan untuk memilih tenor yang paling singkat sesuai kemampuan finansial, manfaatkan promo diskon bunga jika tersedia, dan yang terpenting, lakukan pembayaran tepat waktu setiap bulannya guna menghindari denda keterlambatan.
Apakah keterlambatan pembayaran di Akulaku mempengaruhi skor kredit BI Checking/SLIK OJK?
Ya, Akulaku merupakan lembaga pembiayaan resmi yang terdaftar dan diawasi oleh Otoritas Jasa Keuangan (OJK), sehingga catatan riwayat pembayaran kredit pengguna akan tercatat secara langsung dalam sistem SLIK OJK.
Apa langkah pengamanan data yang harus dilakukan sebelum mengganti iPhone baru?
Pengguna diwajibkan melakukan pencadangan penuh (full backup) data melalui iCloud atau komputer lokal, memastikan sinkronisasi akun email dan kata sandi, serta mengamankan autentikasi dua faktor (2FA) untuk mencegah kehilangan data digital.
Miliki iPhone Duo Sekarang!
Dapatkan unit bergaransi resmi Indonesia. Nikmati fasilitas Cicilan 0%, Gratis Ongkir Asuransi, dan jaminan produk original langsung dari Official Store.
Ditulis oleh: Dewi Lestari