Kampoeng.co.id – Perkembangan ekosistem digital dan finansial modern menuntut masyarakat untuk lebih cermat dalam mengelola likuiditas serta memaksimalkan instrumen pembayaran non-tunai. Dalam konteks pengadaan perangkat telekomunikasi mutakhir, sinergi antara lembaga perbankan terkemuka seperti United Overseas Bank (UOB) dan produsen perangkat seluler global menghadirkan berbagai program insentif yang dirancang khusus untuk memberikan nilai tambah bagi para nasabah. Pemahaman mendalam mengenai mekanisme pemanfaatan instrumen finansial ini menjadi esensial agar konsumen tidak hanya memperoleh perangkat yang diinginkan, tetapi juga menjaga stabilitas arus kas pribadi secara berkelanjutan. Artikel ini menguraikan secara sistematis seluruh tahapan, prasyarat, analisis risiko, serta strategi lanjutan dalam mengoptimalkan penawaran khusus tersebut.
Tujuan utama dari penyusunan panduan ini adalah membekali pembaca dengan kerangka kerja rasional dan terstruktur sehingga proses pengambilan keputusan finansial dapat dilakukan secara objektif.
Seringkali, konsumen terjebak dalam euforia potongan harga tanpa memperhitungkan implikasi jangka panjang terhadap beban kredit atau struktur anggaran bulanan mereka.
Oleh karena itu, pendekatan akademis dan profesional diterapkan guna membedah setiap komponen penawaran, mulai dari verifikasi syarat administratif hingga audit pasca-transaksi.
Dengan demikian, pembaca diharapkan mampu mencapai efisiensi maksimal tanpa mengorbankan kesehatan finansial pribadi.
Prasyarat Fundamental Sebelum Memanfaatkan Fasilitas Perbankan
Sebelum memulai proses transaksi yang melibatkan fasilitas perbankan, terdapat sejumlah prasyarat fundamental yang harus dipenuhi oleh pemegang kartu.
Kepatuhan terhadap prasyarat ini berfungsi sebagai langkah preventif guna menghindari kegagalan transaksi atau penolakan sistemik oleh institusi keuangan terkait.
Pertama, status keaktifan kartu kredit UOB harus dipastikan berada dalam kondisi prima tanpa adanya blokir administratif atau penangguhan akibat keterlambatan pembayaran sebelumnya.
Keterlambatan atau tunggakan sekecil apa pun dapat berdampak langsung pada eligibilitas akun dalam mengikuti program promosi berbasis cicilan atau diskon langsung.
Kedua, ketersediaan batas kredit (credit limit) yang memadai merupakan syarat mutlak yang tidak dapat ditawar.
Dalam banyak kasus penawaran khusus untuk perangkat seluler, sistem perbankan akan melakukan reservasi limit atau otorisasi penuh pada awal transaksi, meskipun skema pembayaran yang dipilih adalah cicilan tanpa bunga (0%).
Oleh karena itu, kalkulasi sisa limit yang tersedia harus dilakukan secara cermat sebelum mengunjungi merchant resmi atau mengakses platform e-commerce mitra.
Kegagalan dalam memperhitungkan ketersediaan limit ini sering kali mengakibatkan pembatalan transaksi secara sepihak oleh sistem verifikasi perbankan.
Ketiga, pemahaman terhadap syarat dan ketentuan (Terms and Conditions) yang ditetapkan oleh pihak UOB maupun merchant mitra memegang peranan krusial.
Setiap program promosi umumnya memiliki durasi masa berlaku yang terbatas, kuota harian transaksi, serta ketentuan spesifik mengenai jenis kartu yang berpartisipasi (misalnya, jenis kartu tertentu mungkin tidak memenuhi syarat untuk mendapatkan potongan tambahan).
Mengabaikan detail administratif ini dapat menyebabkan kerugian kesempatan bagi nasabah yang bersangkutan.
Analisis Finansial dan Perencanaan Anggaran Pengadaan Perangkat
Keputusan untuk mengakuisisi perangkat teknologi melalui instrumen utang, sekalipun melalui program cicilan dengan tingkat bunga nol persen, memerlukan analisis finansial yang matang.
Perencanaan anggaran harus didasarkan pada prinsip rasionalitas ekonomi, di mana alokasi dana untuk cicilan bulanan tidak boleh mengganggu pos pengeluaran esensial lainnya seperti dana darurat, investasi jangka panjang, dan kebutuhan hidup pokok.
Pendekatan ini memastikan bahwa pemanfaatan fasilitas perbankan berfungsi sebagai alat bantu likuiditas yang produktif, alih-alih menjadi beban finansial yang memberatkan.
Dalam melakukan evaluasi anggaran, penting untuk mempertimbangkan total biaya kepemilikan (total cost of ownership) secara menyeluruh.
Walaupun program promosi menawarkan potongan harga atau fasilitas cicilan ringan, konsumen tetap harus memperhitungkan komponen biaya lain seperti biaya administrasi bulanan, biaya pengiriman, perlindungan asuransi perangkat, serta potensi biaya keterlambatan jika manajemen kas mengalami kendala.
Dengan menyusun proyeksi arus kas selama masa cicilan (misalnya tenor 6 hingga 12 bulan), risiko gagal bayar dapat ditekan hingga tingkat minimal.
Langkah-Langkah Sistematis dalam Eksekusi Transaksi Promosi
Prosedur eksekusi transaksi yang sistematis dan terstruktur merupakan kunci keberhasilan dalam mengamankan penawaran khusus.
Urutan langkah yang disajikan berikut ini disusun secara logis berdasarkan praktik terbaik dalam industri keuangan dan ritel modern.
1. Verifikasi Partisipasi Merchant dan Mitra Resmi
Langkah awal yang harus dilakukan adalah memastikan bahwa lokasi pembelian—baik melalui gerai fisik (offline) maupun platform dagang-el (online)—terdaftar secara resmi sebagai mitra strategis UOB dalam program promosi tersebut.
Transaksi yang dilakukan di luar jaringan mitra resmi tidak akan memenuhi syarat untuk mendapatkan insentif, potongan harga, atau konversi cicilan nol persen.
Verifikasi dapat dilakukan melalui situs web resmi UOB atau dengan menghubungi layanan pelanggan perbankan secara langsung guna mendapatkan konfirmasi yang akurat.
2. Evaluasi Skema Cicilan dan Program Cashback
Setelah memastikan keabsahan merchant, langkah selanjutnya adalah melakukan komparasi mendalam terhadap berbagai skema cicilan dan insentif yang ditawarkan.
Pihak bank biasanya menyediakan beberapa pilihan tenor, mulai dari 3, 6, hingga 12 bulan.
Pemilihan tenor harus disesuaikan dengan kapasitas arus kas bulanan.
Selain itu, perhatikan apakah terdapat program tambahan berupa cashback, reward points, atau diskon langsung yang memerlukan kode promo khusus saat proses pembayaran dilakukan.
3. Eksekusi Pembayaran Melalui Kanal Resmi
Tahap berikutnya adalah melaksanakan transaksi pembayaran menggunakan kartu kredit UOB yang memenuhi kriteria.
Pastikan bahwa nominal transaksi telah mencerminkan potongan harga promosi sebelum konfirmasi akhir diberikan.
Apabila bertransaksi secara daring, masukkan kode promo yang valid pada kolom yang telah disediakan oleh platform e-commerce sebelum memilih metode pembayaran dengan kartu kredit.
Simpan seluruh bukti transaksi, struk pembayaran, serta konfirmasi digital sebagai dokumentasi audit pribadi.
Potensi Jebakan Finansial dan Kesalahan Umum Pemula
Berdasarkan pengalaman empiris dalam pengelolaan transaksi perbankan ritel, terdapat beberapa kesalahan umum dan jebakan finansial yang sering kali menjerat para pemula.
Pengetahuan mengenai hambatan ini sangat penting agar pembaca dapat mengantisipasinya secara dini.
Kesalahan pertama yang paling sering ditemui adalah ketidaktahuan mengenai perubahan status cicilan.
Sebagian besar program cicilan 0% memerlukan konfirmasi lanjutan dari nasabah atau sistem merchant yang mengubah transaksi ritel biasa menjadi transaksi cicilan.
Jika pemegang kartu berasumsi bahwa perubahan tersebut terjadi secara otomatis tanpa memverifikasi lembar tagihan (billing statement) pada bulan berikutnya, transaksi dapat tercatat sebagai pembayaran penuh (full payment) yang berpotensi menimbulkan beban tagihan luar biasa besar dan memicu pengenaan bunga reguler.
Kesalahan kedua berkaitan dengan pengabaian terhadap biaya tersembunyi (hidden fees).
Beberapa merchant atau institusi keuangan mungkin mengenakan biaya administrasi atau biaya konversi di muka (upfront administration fee) untuk fasilitas cicilan tertentu.
Apabila biaya ini tidak diperhitungkan sejak awal, alokasi anggaran bulanan dapat mengalami defisit.
Oleh karena itu, transparansi informasi dari pihak penyedia layanan harus selalu dipertanyakan dan diverifikasi secara teliti.
Jebakan ketiga adalah kecenderungan untuk melakukan pembelian impulsif hanya karena tergiur oleh label “promosi” atau “diskon besar”.
Pembelian perangkat telekomunikasi harus senantiasa didasarkan pada kebutuhan riil (utility value), bukan semata-mata karena ketersediaan fasilitas pembiayaan.
Mengambil utang baru untuk barang yang mengalami depresiasi cepat tanpa kegunaan mendesak merupakan bentuk inefisiensi alokasi modal.
Strategi Tingkat Lanjut untuk Optimalisasi Poin Reward dan Keuntungan
Bagi individu yang ingin memaksimalkan setiap transaksi finansial, terdapat strategi tingkat lanjut yang jarang diketahui oleh masyarakat umum.
Salah satunya adalah memanfaatkan siklus penagihan (billing cycle) kartu kredit secara optimal.
Melakukan transaksi pada awal siklus penagihan memberikan jangka waktu pembayaran terpanjang (grace period) sebelum jatuh tempo, sehingga likuiditas kas dapat dioptimalkan untuk instrumen investasi jangka pendek yang menghasilkan imbal hasil.
Selain itu, penggabungan antara program promosi perbankan dengan program loyalitas merchant (seperti poin reward, membership tier, atau voucher tambahan) dapat memberikan akumulasi keuntungan ganda (stacking benefits).
Konsumen disarankan untuk selalu memeriksa apakah kartu kredit UOB yang digunakan memiliki program perolehan poin (reward points atau airmiles) yang dipercepat untuk kategori transaksi elektronik, sehingga nilai ekonomis dari keseluruhan transaksi dapat ditingkatkan secara signifikan.
Verifikasi Hasil Transaksi dan Audit Laporan Tagihan
Tahap akhir yang tidak boleh diabaikan adalah melakukan verifikasi menyeluruh terhadap hasil transaksi melalui lembar tagihan bulanan (e-statement).
Proses audit ini memastikan bahwa seluruh ketentuan promosi—seperti penerapan diskon, status cicilan 0%, atau besaran potongan cashback—telah tercatat dengan benar oleh sistem perbankan.
Apabila ditemukan ketidaksesuaian antara nominal transaksi di lapangan dengan catatan pada laporan tagihan, pemegang kartu diwajibkan untuk segera mengajukan sanggahan atau laporan kepada layanan pelanggan UOB dalam kurun waktu yang telah ditentukan oleh regulasi perbankan.
Dokumentasi lengkap berupa struk belanja, tangkapan layar promosi, dan konfirmasi transaksi digital akan menjadi alat bukti yang sah dalam proses investigasi dan penyelesaian sengketa tersebut.
Kesimpulan
Pemanfaatan program promosi pengadaan perangkat seluler melalui fasilitas kartu kredit merupakan sebuah strategi finansial yang efektif apabila dieksekusi dengan perencanaan yang matang, kepatuhan terhadap prasyarat, serta pemahaman mendalam mengenai mekanisme perbankan.
Melalui analisis anggaran yang rasional, pemilihan mitra resmi yang tepat, serta audit berkala terhadap laporan tagihan, konsumen dapat menikmati kemudahan teknologi tanpa mengorbankan stabilitas kesehatan finansial jangka panjang.
Kedisiplinan dan ketelitian tetap menjadi pilar utama dalam mengoptimalkan setiap instrumen keuangan modern demi tercapainya kesejahteraan ekonomi yang berkelanjutan.
Pertanyaan Umum (FAQ)
Apakah semua jenis kartu kredit UOB dapat mengikuti program promosi ini?
Tidak semua jenis kartu kredit memenuhi syarat.
Sebagian besar program promosi menetapkan ketentuan khusus terkait jenis kartu yang berpartisipasi.
Disarankan untuk memeriksa syarat dan ketentuan resmi yang diterbitkan oleh UOB.
Bagaimana cara memastikan transaksi ritel telah diubah menjadi skema cicilan 0%?
Pastikan untuk mengonfirmasi kepada kasir merchant atau memilih opsi cicilan pada platform e-commerce saat pembayaran.
Selain itu, selalu lakukan audit pada lembar tagihan bulanan (e-statement) berikutnya untuk memastikan cicilan telah tercatat dengan benar.
Apa risiko utama jika pembayaran tagihan kartu kredit mengalami keterlambatan?
Keterlambatan pembayaran dapat mengakibatkan pengenaan denda keterlambatan, bunga reguler yang tinggi, penurunan skor kredit (SLIK OJK), serta penangguhan keikutsertaan dalam program promosi perbankan di masa mendatang.
Apakah program promosi ini dapat digabungkan dengan diskon atau voucher lain dari merchant?
Hal tersebut bergantung pada kebijakan masing-masing merchant mitra.
Beberapa merchant mengizinkan penggabungan diskon, sementara yang lainnya memberlakukan ketentuan eksklusif untuk satu jenis promosi saja.
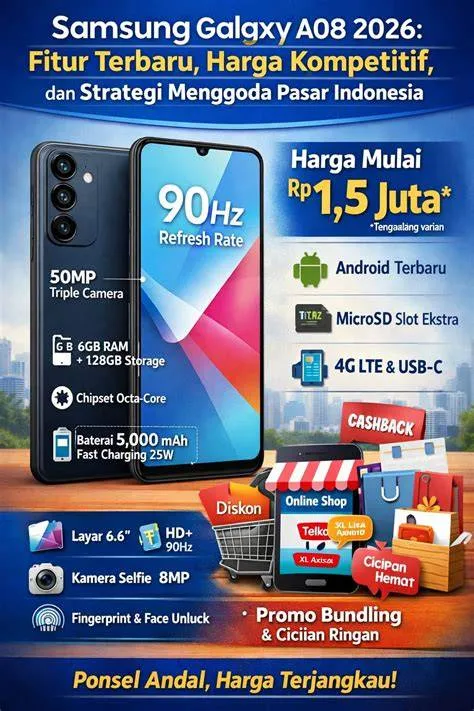
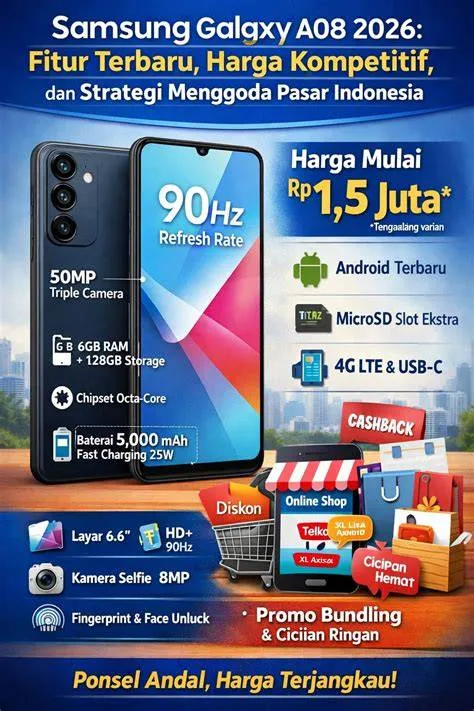
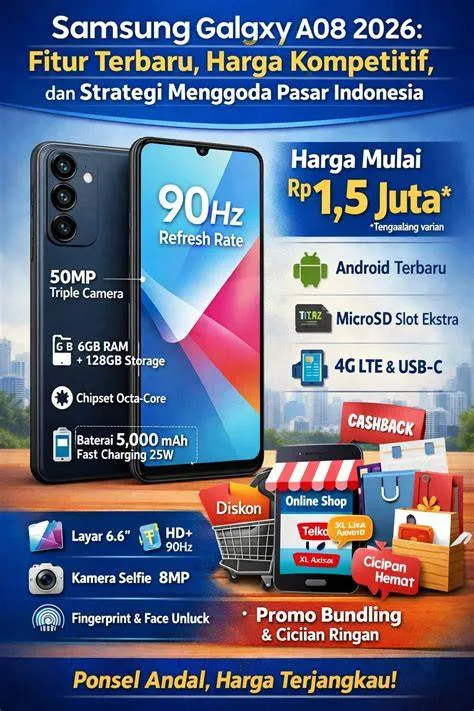
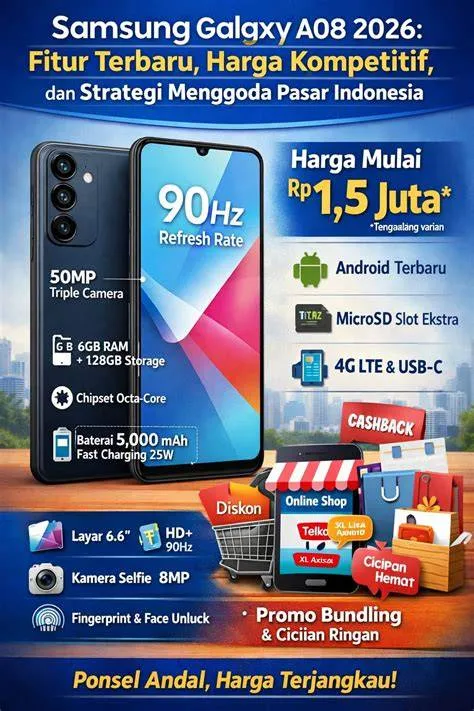
Miliki Samsung Galaxy A08 Sekarang!
Baterai awet seharian, layar super lega, dan performa mulus di kelasnya. Dapatkan penawaran harga terbaik dan nikmati Gratis Ongkir khusus hari ini!
Ditulis oleh: Lina Marlina