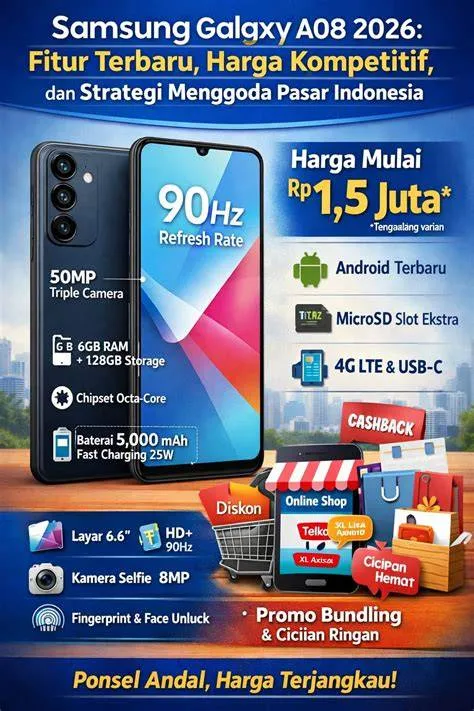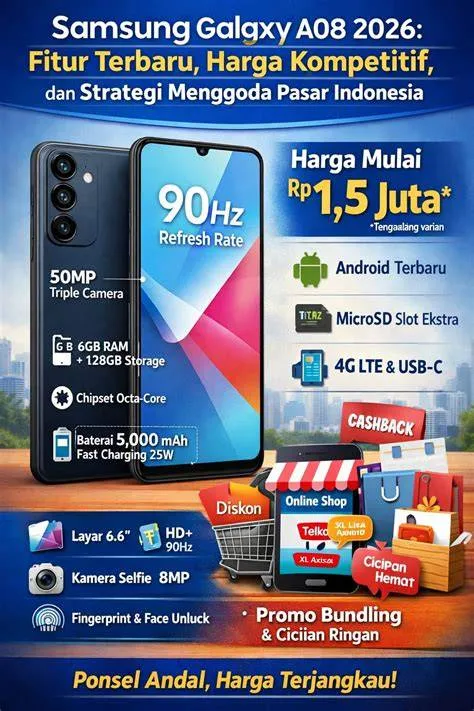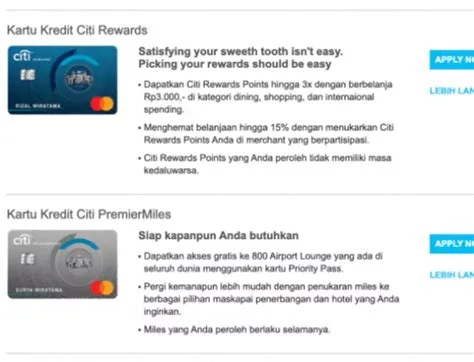
Kampoeng.co.id – Dalam lanskap ekonomi modern yang sangat bergantung pada efisiensi finansial dan manajemen likuiditas, perolehan aset teknologi seperti perangkat telekomunikasi sering kali memerlukan strategi alokasi dana yang cermat. Keputusan untuk mengakuisisi perangkat telekomunikasi mutakhir, seperti lini produk terbaru, melalui instrumen perbankan konvensional maupun digital, merepresentasikan sebuah langkah strategis dalam menjaga arus kas tetap likuid tanpa mengorbankan kebutuhan produktivitas. Artikel komprehensif ini disusun untuk memberikan pemahaman mendalam mengenai mekanisme, prasyarat, serta langkah-langkah sistematis dalam memaksimalkan penawaran khusus melalui instrumen finansial perbankan, khususnya yang berkaitan dengan promo galaxy a08 kartu kredit citibank. Pembaca diharapkan mampu mengavigasi berbagai persyaratan administratif dan teknis guna menghindari kesalahan prosedural yang kerap merugikan konsumen.
Keputusan untuk memanfaatkan fasilitas pembiayaan atau diskon berbasis perbankan tidak dapat diambil secara sembarangan.
Terdapat berbagai variabel krusial yang harus dianalisis terlebih dahulu, mulai dari struktur suku bunga, biaya administrasi tersembunyi, hingga batas maksimum kredit (credit limit) yang tersedia.
Melalui pemahaman yang komprehensif, pemegang kartu dapat mengoptimalkan nilai ekonomis dari setiap transaksi yang dilakukan.
Oleh karena itu, uraian berikut akan membedah secara mendalam seluruh aspek esensial yang diperlukan untuk memastikan keberhasilan transaksi finansial Anda.
Prasyarat Dasar dan Persiapan Administratif
Sebelum memulai proses transaksi yang melibatkan fasilitas perbankan, terdapat beberapa prasyarat fundamental yang harus dipenuhi oleh setiap nasabah.
Kepatuhan terhadap prasyarat ini merupakan penentu utama keberhasilan validasi sistem perbankan dan merchant rekanan.
Pengabaian terhadap salah satu prasyarat berikut berpotensi mengakibatkan kegagalan klaim promosi atau penolakan transaksi secara otomatis oleh sistem keamanan bank.
- Kepemilikan Kartu yang Aktif: Kartu kredit Citibank yang digunakan harus berada dalam status aktif, tidak diblokir, dan memiliki riwayat kepatuhan pembayaran yang baik (current status).
- Ketersediaan Limit Kredit: Total batas kredit yang tersedia (available limit) harus mencukupi untuk menutupi nilai transaksi penuh sebelum penerapan diskon atau sebelum konversi program cicilan, guna menghindari penolakan transaksi akibat melebihi pagu kredit.
- Verifikasi Identitas dan Keamanan: Pemegang kartu wajib memastikan bahwa data profil pada sistem perbankan selaras dengan data identitas resmi yang digunakan pada platform e-commerce atau gerai offline penyedia promosi.
- Pemahaman Terhadap Syarat dan Ketentuan (Terms and Conditions): Nasabah diwajibkan membaca secara teliti klausul promosi yang diterbitkan secara resmi oleh pihak bank maupun merchant mitra, termasuk periode berlakunya program dan kuota harian yang tersedia.
Persiapan administratif yang matang berfungsi sebagai benteng pertahanan awal dalam mengeliminasi risiko kegagalan teknis.
Sering kali, kendala yang dihadapi oleh konsumen pemula berakar dari ketidaktelitian dalam memeriksa masa berlaku kartu atau ketidaksesuaian antara nama pemegang kartu dengan akun pembelian pada merchant terkait.
Langkah Berurutan Mengeksekusi Promo Secara Optimal
Prosedur eksekusi transaksi harus dilakukan secara berurutan dan terstruktur guna meminimalisir potensi kesalahan operasional.
Setiap tahapan dirancang secara logis untuk memastikan bahwa seluruh komponen promosi dapat diterapkan secara maksimal pada tagihan akhir Anda.
Tahap Pertama: Verifikasi Merchant dan Kanal Penjualan Resmi
Langkah awal yang krusial adalah memastikan bahwa pembelian dilakukan melalui kanal penjualan resmi yang telah menjalin kerja sama strategis (partnership) dengan pihak penerbit kartu.
Program promosi perbankan umumnya memiliki batasan eksklusivitas pada merchant tertentu, baik melalui platform e-commerce terkemuka maupun jaringan ritel fisik resmi.
Memastikan keabsahan merchant mencegah risiko penipuan sekaligus menjamin bahwa sistem pembayaran dapat membaca kode promosi atau skema cicilan yang ditawarkan.
Tahap Kedua: Pemilihan Skema Pembayaran dan Konversi Cicilan
Setelah produk dimasukkan ke dalam keranjang belanja atau dipilih pada gerai fisik, nasabah diwajibkan memilih metode pembayaran menggunakan kartu kredit yang bersangkutan.
Pada tahap ini, tentukan apakah transaksi akan menggunakan skema pembayaran penuh dengan potongan harga langsung (instant discount/cashback) atau menggunakan program cicilan dengan tingkat bunga tertentu (misalnya fasilitas cicilan tetap 0%).
Keputusan ini harus disesuaikan dengan kapasitas arus kas bulanan Anda agar tidak menimbulkan beban finansial di masa mendatang.
Tahap Ketiga: Input Kode Promo dan Validasi Nominal Transaksi
Sebelum mengonfirmasi pembayaran akhir, pastikan untuk memasukkan kode voucher atau memilih opsi diskon bank yang tersedia pada halaman checkout digital.
Periksa kembali ringkasan pembayaran (payment summary) untuk memastikan bahwa potongan harga atau skema promosi telah terintegrasi secara akurat ke dalam total tagihan.
Kesalahan pada tahap ini sering terjadi akibat kelalaian mengaktifkan kupon diskon sebelum menekan tombol konfirmasi pembayaran.
Tahap Keempat: Autentikasi Keamanan (3D Secure dan OTP)
Keamanan transaksi perbankan digital modern dilindungi oleh protokol verifikasi berlalu, seperti penggunaan One-Time Password (OTP) yang dikirimkan melalui SMS ke nomor terdaftar atau otorisasi melalui aplikasi perbankan seluler.
Masukkan kode verifikasi dengan tepat dan cepat sesuai batas waktu yang ditentukan oleh sistem untuk menyelesaikan otorisasi transaksi.
Jebakan Umum dan Kesalahan Fatal yang Sering Dilakukan Pemula
Berdasarkan pengamatan empiris terhadap pola transaksi konsumen, terdapat beberapa kesalahan berulang yang kerap dilakukan oleh pemegang kartu pemula.
Pengetahuan mengenai jebakan ini sangat penting untuk dihindari guna melindungi kepentingan finansial Anda.
Kesalahan paling umum adalah mengabaikan kuota harian promosi.
Sebagian besar program promosi perbankan berskala besar memberlakukan sistem kuota terbatas (limited quota) yang diperbarui pada jam-jam tertentu.
Melakukan transaksi di luar jendela waktu tersebut sering kali mengakibatkan diskon hangus atau tidak diaplikasikan oleh sistem.
Selain itu, banyak konsumen kurang cermat dalam memperhitungkan biaya administrasi tersembunyi, seperti biaya layanan platform atau biaya konversi cicilan yang tidak tercantum secara eksplisit pada halaman depan penawaran.
Jebakan berikutnya berkaitan dengan kegagalan memahami ketentuan minimum transaksi.
Seringkali sebuah promosi mensyaratkan nominal belanja minimum tertentu; kegagalan mencapai batas minimum ini—meskipun hanya selisih nominal yang kecil—akan menggugurkan hak atas diskon atau cashback yang dijanjikan.
Oleh karena itu, verifikasi menyeluruh terhadap rincian transaksi sebelum pembayaran final merupakan sebuah keharusan mutlak.
Sudut Pandang Unik: Sinergi Program Loyalitas dan Manajemen Likuiditas
Sebagai sebuah tip tingkat lanjut yang jarang dieksplorasi oleh konsumen umum, pemanfaatan promo perbankan tidak seharusnya dilihat secara parsial sebagai sekadar alat diskon sesaat.
Pendekatan yang lebih strategis melibatkan integrasi antara promo diskon langsung dengan perolehan poin reward atau miles yang ditawarkan oleh kartu kredit tersebut.
Ketika Anda mengombinasikan potongan harga pembelian dengan akumulasi poin loyalitas, nilai ekonomis yang diperoleh menjadi jauh lebih tinggi.
Selain itu, penggunaan fasilitas cicilan 0% secara bijak dapat berfungsi sebagai instrumen lindung nilai (hedging) terhadap inflasi jangka pendek.
Alih-alih menguras cadangan kas likuid secara sekaligus, alokasi dana dapat dipertahankan pada instrumen investasi produktif yang menghasilkan imbal hasil, sementara pembayaran perangkat diselesaikan secara berangsur sesuai jadwal tagihan bulanan.
Kendati demikian, strategi ini menuntut disiplin anggaran yang sangat ketat agar tidak berubah menjadi akumulasi utang konsumtif yang tidak terkendali.
Peringatan Keselamatan dan Mitigasi Risiko Finansial
Aspek keamanan siber dan perlindungan data pribadi memegang peranan krusial dalam setiap aktivitas perbankan digital.
Pemegang kartu diimbau untuk tidak pernah membagikan informasi sensitif seperti nomor kartu lengkap, tanggal kedaluwarsa, nomor CVV, maupun kode OTP kepada pihak manapun, termasuk pihak yang mengaku sebagai petugas bank atau layanan pelanggan resmi.
Modus penipuan phishing yang mengatasnamakan program promosi perbankan kerap meningkat seiring dengan maraknya kampanye pemasaran produk baru.
Risiko finansial utama dari penggunaan kartu kredit adalah potensi terjebak dalam lingkaran utang berbunga tinggi apabila tagihan bulanan tidak dilunasi secara penuh tepat waktu.
Pastikan bahwa cicilan bulanan yang diambil dari program promosi ini telah diperhitungkan secara cermat di dalam Rencana Anggaran Pendapatan dan Belanja Bulanan (RAPBB) pribadi Anda.
Pengecekan Hasil dan Validasi Akhir Transaksi
Langkah terakhir yang tidak boleh dilewatkan adalah melakukan verifikasi pasca-transaksi.
Setelah proses pembayaran dinyatakan berhasil oleh sistem merchant, lakukan langkah-langkah pengecekan berikut:
- Pemeriksaan Struk dan Resi Digital: Simpan bukti transaksi digital atau fisik sebagai dokumen pendukung apabila di kemudian hari ditemukan ketidaksesuaian pada tagihan.
- Monitoring Aplikasi Perbankan: Periksa mutasi transaksi pada aplikasi seluler resmi penerbit kartu dalam kurun waktu 1×24 jam untuk memastikan bahwa nominal yang didebit telah sesuai dengan perhitungan diskon atau skema cicilan yang disetujui.
- Validasi Lembar Tagihan Bulanan (Billing Statement): Ketika lembar tagihan bulanan diterbitkan, lakukan rekonsiliasi menyeluruh guna memastikan bahwa potongan harga atau program cicilan telah tercatat secara benar tanpa adanya biaya anomali.
Dengan menerapkan seluruh rangkaian prosedur sistematis, analisis risiko, dan pengawasan pasca-transaksi di atas, proses pemanfaatan penawaran khusus perbankan dapat dieksekusi secara aman, efisien, dan memberikan manfaat optimal bagi stabilitas keuangan pribadi Anda.
Pertanyaan Umum (FAQ)
Apa saja syarat utama untuk mendapatkan promo galaxy a08 dengan kartu kredit Citibank?
Syarat utamanya meliputi kepemilikan kartu kredit Citibank yang aktif dengan status lancar, ketersediaan limit kredit yang mencukupi, melakukan transaksi melalui merchant partner resmi, serta memenuhi ketentuan minimum transaksi dan kuota promosi yang berlaku.
Bagaimana jika diskon atau potongan harga tidak otomatis terpotong saat checkout?
Jika diskon tidak terpotong secara otomatis, segera batalkan proses pembayaran sebelum konfirmasi akhir.
Pastikan kode promo telah dimasukkan dengan benar, metode pembayaran kartu kredit yang dipilih sudah sesuai, dan kuota promosi harian pada merchant tersebut belum habis.
Apakah program cicilan 0% dapat digabungkan dengan promo potongan harga langsung?
Hal tersebut bergantung pada syarat dan ketentuan spesifik yang ditetapkan oleh pihak bank dan merchant partner untuk setiap program promosi.
Sebagian program mengizinkan penggabungan, namun sebagian lainnya memberlakukan ketentuan eksklusif.
Bagaimana cara memastikan bahwa cicilan telah terdaftar dengan benar setelah transaksi selesai?
Anda dapat memantau status transaksi melalui aplikasi seluler resmi perbankan dalam 1×24 jam atau melakukan verifikasi mendetail pada lembar tagihan bulanan (billing statement) yang diterbitkan pada periode penagihan berikutnya.
Miliki Samsung Galaxy A08 Sekarang!
Baterai awet seharian, layar super lega, dan performa mulus di kelasnya. Dapatkan penawaran harga terbaik dan nikmati Gratis Ongkir khusus hari ini!
Ditulis oleh: Rendi Prakoso