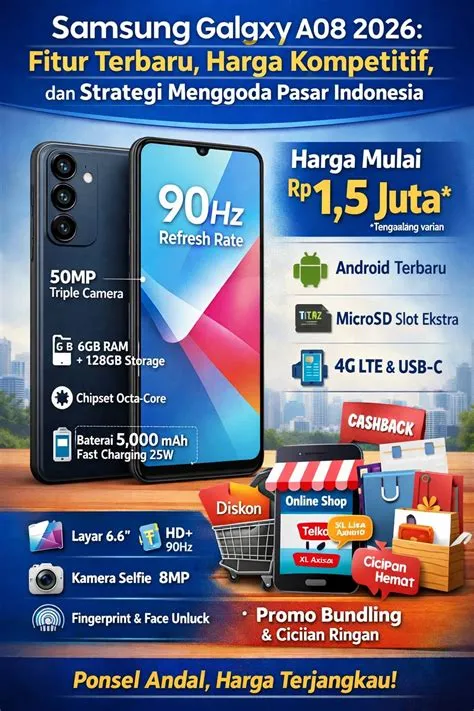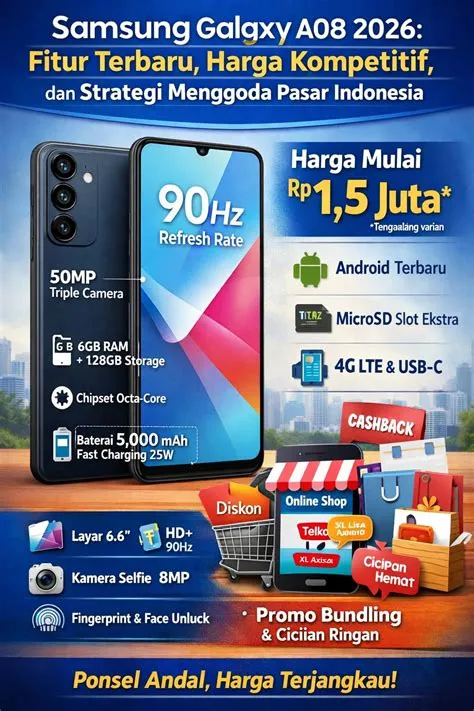
Kampoeng.co.id – Keputusan untuk memperoleh perangkat komunikasi mutakhir melalui skema pembiayaan jangka panjang, seperti cicilan selama dua tahun, memerlukan evaluasi finansial yang cermat dan komprehensif. Artikel ini disusun untuk memberikan pemahaman mendalam mengenai estimasi harga angsuran galaxy a08 24 bulan, kalkulasi biaya total kepemilikan, serta mitigasi risiko kredit agar konsumen dapat mengambil keputusan yang rasional dan terukur tanpa mengganggu stabilitas anggaran bulanan.
Prasyarat dan Landasan Perencanaan Keuangan
Sebelum memutuskan untuk mengambil kontrak pembiayaan selama 24 bulan, terdapat beberapa prasyarat fundamental yang harus dipenuhi oleh calon konsumen.
Pertama, stabilitas arus kas bulanan harus diverifikasi dengan memastikan bahwa alokasi untuk cicilan tidak melebihi batas aman rasio utang terhadap pendapatan (biasanya disarankan di bawah 15% dari total pendapatan bersih).
Kedua, pemahaman mengenai komponen biaya yang melekat pada pembiayaan jangka panjang mutlak diperlukan, termasuk suku bunga flat atau efektif, biaya administrasi, serta premi asuransi kredit yang sering kali diikutsertakan dalam kontrak pembiayaan.
Analisis Kalkulasi Harga Angsuran Galaxy A08 24 Bulan
Proses evaluasi harga angsuran galaxy a08 24 bulan tidak sekadar melihat nominal cicilan per bulan yang terlihat terjangkau, melainkan menghitung total akumulasi pengeluaran selama masa tenor berakhir.
Langkah pertama dalam analisis ini adalah menentukan harga tunai (cash) dari perangkat tersebut sebagai baseline komparasi.
Selanjutnya, dilakukan identifikasi terhadap besaran uang muka (down payment) yang disetorkan, karena besaran uang muka secara langsung berbanding terbalik dengan pokok utang yang akan dikenakan bunga.
Langkah berikutnya adalah menghitung proyeksi bunga tahunan yang dibebankan oleh lembaga pembiayaan atau penyedia layanan pembiayaan konsumen (leasing/fintech).
Dalam sistem cicilan 24 bulan, durasi yang relatif panjang ini menyebabkan akumulasi beban bunga menjadi komponen yang signifikan.
Oleh karena itu, penting bagi konsumen untuk membandingkan penawaran dari berbagai institusi keuangan guna mendapatkan suku bunga yang paling kompetitif.
Analisis ini memastikan bahwa pembeli menyadari selisih antara harga tunai dan total harga setelah dikalkulasikan dengan seluruh angsuran selama dua tahun.
Jebakan Umum dan Kesalahan Fatal dalam Pembiayaan Jangka Panjang
Berdasarkan pengalaman empiris dalam pengelolaan kredit konsumen, terdapat beberapa jebakan umum yang sering dijumpai oleh pemula.
Kesalahan paling mendasar adalah terjebak pada ilusi cicilan bulanan yang kecil tanpa memperhitungkan beban total di akhir periode.
Jangka waktu 24 bulan merupakan rentang waktu yang cukup panjang dalam konteks depresiasi nilai teknologi; sering kali nilai pasar perangkat mengalami penurunan yang drastis sebelum masa cicilan selesai.
Selain itu, kurangnya perhatian terhadap klausul denda keterlambatan pembayaran dan biaya penalti pelunasan dipercepat (early termination fee) kerap menjadi sumber kerugian finansial yang tak terduga.
Konsumen pemula sering kali mengabaikan risiko fluktuasi pendapatan bulanan, di mana komitmen finansial jangka panjang tetap harus dipenuhi terlepas dari kondisi ekonomi eksternal yang sedang tidak stabil.
Peringatan risiko ini sangat krusial untuk mencegah terjadinya gagal bayar yang dapat berdampak buruk pada skor kredit individu dalam sistem informasi lembaga keuangan.
Sudut Pandang Alternatif: Analisis Biaya Peluang (Opportunity Cost)
Sebagai sebuah wawasan tambahan yang jarang dibahas dalam panduan umum, pendekatan biaya peluang (*opportunity cost*) perlu dipertimbangkan.
Ketika seseorang memilih untuk mengalokasikan sebagian dana setiap bulannya selama 24 bulan untuk membayar cicilan ponsel, terdapat potensi keuntungan yang hilang dari dana tersebut seandainya dialokasikan ke instrumen investasi yang menghasilkan imbal hasil.
Evaluasi ini menuntut kedisiplinan tingkat tinggi agar pembelian perangkat melalui skema cicilan benar-benar didasarkan pada kebutuhan produktivitas, bukan sekadar keinginan konsumtif semata.
Pengecekan Hasil dan Validasi Keputusan Finansial
Tahap akhir dari proses evaluasi ini adalah melakukan validasi menyeluruh terhadap kelayakan anggaran.
Konsumen harus menyusun simulasi neraca bulanan yang mencakup pos pengeluaran cicilan baru ini.
Apabila setelah simulasi dilakukan ternyata masih terdapat sisa dana darurat yang memadai untuk mengantisipasi kejadian darurat, maka keputusan untuk melanjutkan pengajuan angsuran dapat dianggap valid dan aman secara finansial.
Pemantauan berkala terhadap catatan pembayaran setiap bulannya juga diperlukan guna memastikan tidak ada keterlambatan yang dapat memicu eskalasi biaya.
Pertanyaan Umum (FAQ)
Apa saja faktor yang memengaruhi besar kecilnya harga angsuran Galaxy A08 selama 24 bulan?
Besar kecilnya angsuran dipengaruhi oleh harga tunai perangkat, besaran uang muka (down payment) yang dibayarkan di awal, suku bunga yang diterapkan oleh lembaga pembiayaan, serta adanya biaya tambahan seperti administrasi dan asuransi.
Mengapa jangka waktu 24 bulan memerlukan pertimbangan khusus dalam pembelian gawai?
Durasi 24 bulan tergolong panjang untuk ukuran teknologi seluler yang mengalami depresiasi nilai cukup cepat, sehingga konsumen perlu memastikan perangkat tersebut masih relevan dan dapat digunakan secara produktif hingga cicilan lunas.
Bagaimana cara menghindari risiko gagal bayar dalam program cicilan jangka panjang?
Pastikan rasio cicilan bulanan tidak melebihi batas aman keuangan pribadi (umumnya di bawah 15% dari pendapatan bersih) serta selalu sediakan dana darurat terpisah untuk mengantisipasi fluktuasi pendapatan.
Miliki Samsung Galaxy A08 Sekarang!
Baterai awet seharian, layar super lega, dan performa mulus di kelasnya. Dapatkan penawaran harga terbaik dan nikmati Gratis Ongkir khusus hari ini!
Ditulis oleh: Indah Permata