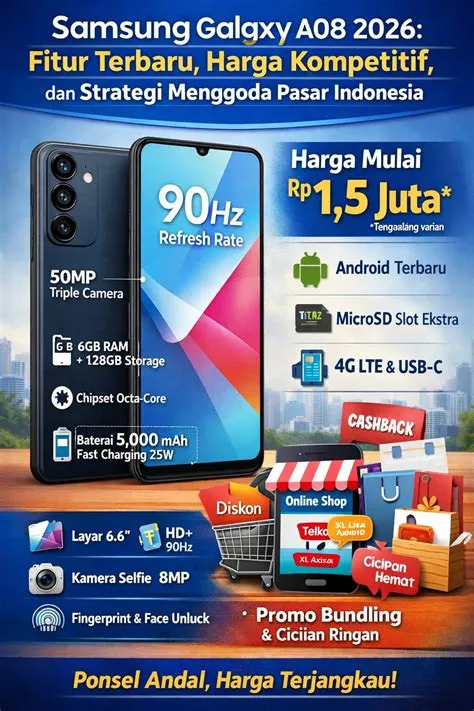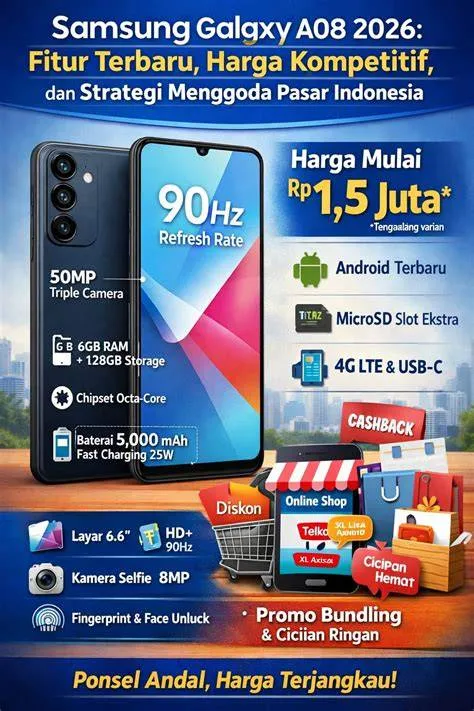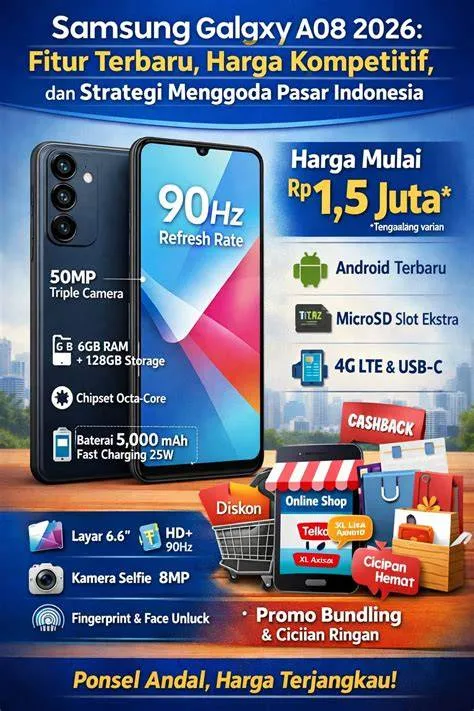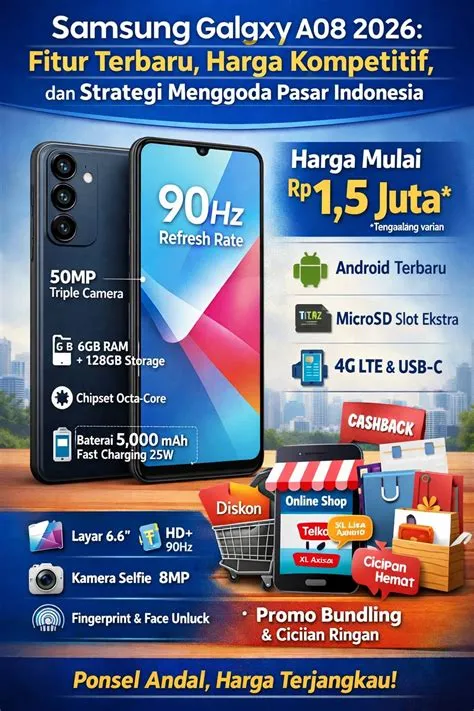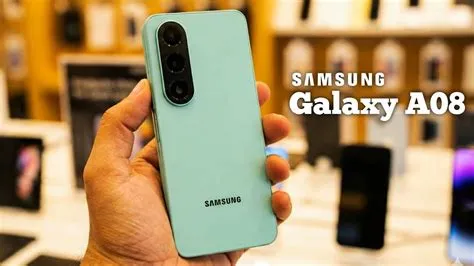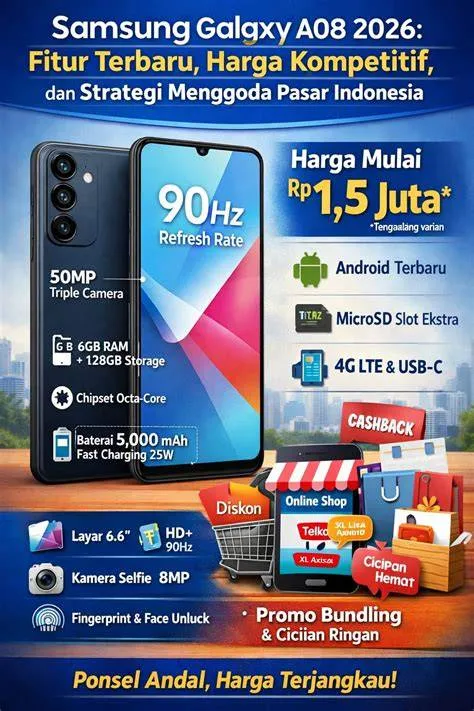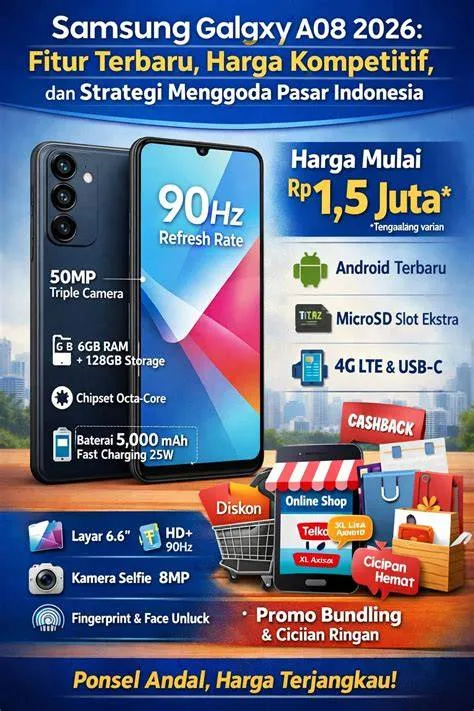
Kampoeng.co.id – Pemahaman yang mendalam mengenai harga angsuran galaxy a08 6 bulan merupakan instrumen krusial bagi konsumen modern yang berkeinginan untuk melakukan optimalisasi likuiditas finansial tanpa mengorbankan kebutuhan pengadaan perangkat komunikasi mutakhir. Dalam era digital di mana konektivitas dan efisiensi operasional harian sangat bergantung pada perangkat seluler berkualitas tinggi, keputusan untuk menggunakan skema pembiayaan jangka menengah memerlukan pertimbangan yang matang. Melalui artikel komprehensif ini, pembaca akan dibimbing untuk memahami secara analitis mekanisme pembiayaan, mengevaluasi struktur biaya tersembunyi, serta merumuskan strategi penganggaran yang berkelanjutan guna memitigasi risiko gagal bayar dan memastikan kesehatan finansial jangka panjang.
Pengadaan perangkat komunikasi melalui skema cicilan bukan lagi sekadar alternatif konsumtif, melainkan telah bertransformasi menjadi strategi alokasi modal yang memerlukan disiplin tinggi.
Dengan memahami rincian finansial secara menyeluruh, individu dapat menghindari jebakan suku bunga tinggi dan memastikan bahwa beban kewajiban bulanan tidak melebihi kapasitas pendapatan riil.
Pendekatan analitis ini dirancang untuk memberikan transparansi total terhadap setiap komponen biaya yang melekat pada kontrak pembiayaan formal.
Selain aspek finansial, penguasaan terhadap informasi terkait skema cicilan memungkinkan konsumen untuk melakukan negosiasi yang lebih rasional dengan lembaga penyedia jasa keuangan.
Kompleksitas pasar pembiayaan saat ini menuntut adanya literasi finansial yang memadai agar setiap keputusan pembelian didasarkan atas perhitungan ekonomi yang objektif, bukan semata-mata didorong oleh tren pasar atau preferensi estetika semata.
Prasyarat Fundamental dan Evaluasi Kesiapan Finansial Konsumen
Sebelum memutuskan untuk mengambil fasilitas pembiayaan dengan jangka waktu enam bulan, setiap individu diwajibkan untuk memenuhi sejumlah prasyarat finansial yang mendasar.
Rasio keterhutangan (debt-to-income ratio) harus berada di bawah ambang batas aman, yakni tidak melebihi tiga puluh persen dari total pendapatan bulanan bersih.
Langkah awal ini sangat menentukan karena penetapan cicilan yang melampaui kapasitas arus kas dapat memicu tekanan likuiditas yang parah pada bulan-bulan berikutnya.
Selain batasan rasio utang, ketersediaan dana darurat yang mencakup sekurang-kurangnya tiga hingga enam bulan pengeluaran rutin merupakan fondasi mutlak yang harus dipastikan sebelum memasuki kontrak pembiayaan formal.
Dana darurat berfungsi sebagai bantalan pengaman apabila terjadi fluktuasi pendapatan atau keadaan darurat medis yang tidak terduga.
Tanpa adanya cadangan likuiditas tersebut, komitmen cicilan jangka menengah berpotensi menjadi beban berat yang mengancam stabilitas finansial rumah tangga.
Prasyarat administratif dan legal juga tidak kalah penting untuk diperhatikan.
Konsumen harus memastikan bahwa identitas resmi, riwayat kredit yang bersih dari catatan hitam perbankan, serta sumber penghasilan yang terverifikasi telah disiapkan secara lengkap.
Verifikasi awal ini akan memperlancar proses persetujuan kredit oleh lembaga pembiayaan resmi yang terdaftar dan diawasi oleh otoritas berwenang.
Bedah Komprehensif Komponen Harga Angsuran Galaxy A08 6 Bulan
Struktur pembiayaan selama enam bulan menawarkan keseimbangan yang optimal antara beban cicilan bulanan yang relatif terjangkau dan durasi pengikatan modal yang tidak terlalu panjang.
Dalam mengevaluasi harga angsuran galaxy a08 6 bulan, komponen utama yang harus dibedah secara cermat meliputi harga pokok (principal), suku bunga flat atau efektif yang dibebankan oleh lembaga pembiayaan, serta biaya administrasi dan provisi awal.
Pemahaman terhadap komponen-komponen ini memungkinkan konsumen untuk melakukan perbandingan yang objektif antara berbagai institusi penyedia layanan keuangan.
Harga pokok atau nilai aktual perangkat merupakan titik awal perhitungan yang harus diverifikasi terhadap harga pasar tunai (cash price).
Sering kali, terdapat selisih antara harga tunai dan harga total melalui skema cicilan yang merepresentasikan margin keuntungan atau biaya layanan dari lembaga pembiayaan.
Konsumen harus menghitung selisih tersebut secara persentase untuk mengevaluasi apakah biaya tambahan yang dibebankan masih berada dalam batas kewajaran ekonomis.
Analisis Perbandingan Suku Bunga Tetap dan Efektif
Perhitungan matematis dalam skema angsuran enam bulan umumnya menggunakan formula bunga tetap (flat rate) atau menurun (effective rate).
Pemilihan metodologi ini berdampak langsung pada total nominal yang harus dibayarkan pada akhir periode kontrak.
Suku bunga tetap menghitung beban bunga dari nilai pokok awal secara konstan setiap bulan, sementara suku bunga efektif menghitung beban bunga berdasarkan sisa pokok pinjaman yang terus berkurang.
Konsumen disarankan untuk meminta simulasi amortisasi tertulis dari lembaga pembiayaan guna memverifikasi transparansi biaya sebelum menandatangani perjanjian pengikatan kredit.
Dengan membandingkan kedua metode tersebut, pembeli dapat mengidentifikasi penawaran yang menawarkan efisiensi biaya tertinggi serta menghindari beban bunga terselubung yang sering kali merugikan.
Metodologi Langkah-Langkah Sistematis dalam Pengajuan Pembiayaan
Proses evaluasi dan pengajuan pembiayaan perangkat seluler harus dilakukan melalui tahapan yang sistematis dan terstruktur secara logis.
Urutan langkah ini dirancang untuk memastikan bahwa keputusan yang diambil didasarkan atas rasionalitas ekonomi, bukan dorongan konsumtif sesaat.
Urutan penanganan yang tepat dimulai dari analisis internal hingga eksekusi eksternal.
Tahap pertama dalam rangkaian proses ini adalah pelaksanaan audit arus kas bulanan secara mendetail.
Audit ini bertujuan untuk menentukan kapasitas maksimal cicilan tanpa mengganggu pos pengeluaran primer seperti kebutuhan pangan, tempat tinggal, dan kewajiban utang yang sudah ada sebelumnya.
Mengapa langkah ini harus dilakukan sebelum memilih produk?
Sebab, memetakan kemampuan bayar terlebih dahulu akan mengerucutkan pilihan pada rentang harga perangkat yang benar-benar selaras dengan kondisi finansial aktual.
Tahap kedua melibatkan pengumpulan penawaran dari berbagai lembaga pembiayaan resmi yang tepercaya.
Perbandingan lintas institusi ini penting untuk mengidentifikasi penawaran promosi, seperti program tanpa bunga atau subsidi administrasi yang sering diselenggarakan pada periode tertentu.
Tahap ketiga adalah membandingkan total biaya kepemilikan (total cost of ownership) secara keseluruhan, termasuk komponen denda keterlambatan dan ketentuan pelunasan dipercepat.
Tahap keempat mencakup verifikasi keabsahan syarat dan ketentuan kontrak secara seksama.
Konsumen diwajibkan membaca setiap pasal dalam perjanjian untuk memastikan tidak terdapat klausul tersembunyi yang memberikan hak sepihak bagi lembaga pembiayaan untuk mengubah suku bunga di tengah jalan tanpa pemberitahuan tertulis.
Identifikasi Jebakan Kontrak dan Kesalahan Umum Pemula
Berdasarkan pengalaman empiris di sektor pembiayaan konsumen, sebagian besar pemula sering kali terjebak dalam jebakan pemasaran yang menawarkan cicilan bulanan rendah tanpa memperhatikan total akumulasi biaya yang membengkak.
Iklan komersial kerap menonjolkan angka cicilan per bulan yang terlihat sangat kecil, namun mengabaikan durasi pengikatan atau akumulasi biaya administrasi tersembunyi yang apabila dijumlahkan secara keseluruhan, jauh melampaui nilai wajar perangkat.
Kesalahan lain yang kerap dijumpai adalah pengabaian terhadap biaya asuransi wajib perangkat, biaya provisi tersembunyi, serta penalti keterlambatan pembayaran yang menerapkan suku bunga majemuk tinggi.
Pengetahuan mengenai anomali-anomali kontrak ini biasanya hanya diperoleh melalui pengalaman langsung atau analisis mendalam terhadap dokumen perjanjian standar yang sering kali diabaikan oleh pembeli kurang berpengalaman.
Selain itu, kurangnya perhatian terhadap ketentuan denda keterlambatan sering kali menjadi sumber masalah finansial lanjutan.
Keterlambatan pembayaran akibat kelalaian administratif dapat memicu denda harian yang secara akumulatif menggerus likuiditas bulanan konsumen.
Oleh karena itu, pemahaman mendalam mengenai klausul penalti merupakan bentuk mitigasi risiko yang tidak boleh diabaikan.
Strategi Optimalisasi Likuiditas dan Mitigasi Risiko Kredit Tingkat Lanjut
Sebagai sudut pandang alternatif yang jarang diulas dalam literatur umum, pemanfaatan fasilitas cicilan dengan tenor enam bulan dapat diintegrasikan secara strategis dengan manajemen likuiditas tingkat lanjut.
Alih-alih mengalokasikan seluruh dana tunai secara langsung (cash basis) yang dapat menguras cadangan darurat, konsumen dapat mempertahankan likuiditas tunai pada instrumen keuangan berimbal hasil harian, sementara cicilan dibayarkan secara rutin dari alokasi pendapatan bulanan yang terukur.
Kendati strategi arbitrase kas tersebut menawarkan fleksibilitas, manajemen risiko tetap harus ditegakkan secara disiplin.
Pencadangan dana khusus untuk mengantisipasi volatilitas pendapatan atau risiko pemutusan hubungan kerja mendadak merupakan keharusan mutlak.
Konsumen harus memastikan bahwa pencadangan ini terpisah dari pos anggaran operasional harian.
Penerapan manajemen risiko yang baik juga mencakup pengaturan otomatis (auto-debit) pada rekening pembayaran cicilan guna menghindari risiko keterlambatan akibat kelalaian manusia.
Kedisiplinan administratif ini terbukti efektif dalam menjaga rekam jejak kredit tetap bersih dan terkontrol dengan baik sepanjang periode enam bulan.
Protokol Audit Akhir dan Verifikasi Hasil Kontrak Pembiayaan
Sebagai tahap final sebelum komitmen finansial disahkan secara hukum, audit menyeluruh terhadap seluruh dokumen transaksi wajib dilakukan oleh konsumen.
Pastikan bahwa nominal cicilan yang tertera di dalam akad pembiayaan telah sesuai persis dengan simulasi awal yang disepakati, tidak terdapat penambahan produk ikutan atau asuransi komersial yang tidak pernah disetujui, dan jadwal jatuh tempo pembayaran telah diselaraskan secara sempurna dengan siklus penerimaan pendapatan bulanan individu.
Pengecekan hasil akhir ini juga mencakup konfirmasi penerimaan bukti sah pembayaran awal, surat perjanjian kredit fisik atau digital yang sah secara hukum, serta kejelasan nomor kontak layanan pelanggan dari lembaga pembiayaan terkait.
Dengan melaksanakan seluruh protokol audit ini secara disiplin, konsumen dapat meminimalkan segala potensi sengketa hukum dan menikmati manfaat penggunaan perangkat komunikasi secara aman, tenang, dan berkelanjutan.
Pertanyaan Umum (FAQ)
Bagaimana cara menghitung total biaya pembiayaan dalam tenor 6 bulan?
Total biaya pembiayaan dihitung dengan mengalikan besaran angsuran bulanan dengan enam, kemudian ditambah dengan biaya administrasi, provisi, serta biaya tambahan lainnya yang tercantum dalam akad pembiayaan.
Apakah harga angsuran galaxy a08 6 bulan selalu menyertakan asuransi perangkat?
Sebagian besar lembaga pembiayaan menyertakan premi asuransi perlindungan perangkat secara opsional atau wajib guna memitigasi risiko kerusakan fisik atau kehilangan selama masa cicilan.
Apa dampak dari keterlambatan pembayaran cicilan terhadap skor kredit konsumen?
Keterlambatan pembayaran cicilan akan berdampak langsung pada penurunan skor kredit pada sistem layanan informasi keuangan formal, yang kemudian dapat menghambat pengajuan pinjaman di masa depan.
Miliki Samsung Galaxy A08 Sekarang!
Baterai awet seharian, layar super lega, dan performa mulus di kelasnya. Dapatkan penawaran harga terbaik dan nikmati Gratis Ongkir khusus hari ini!
Ditulis oleh: Indah Permata