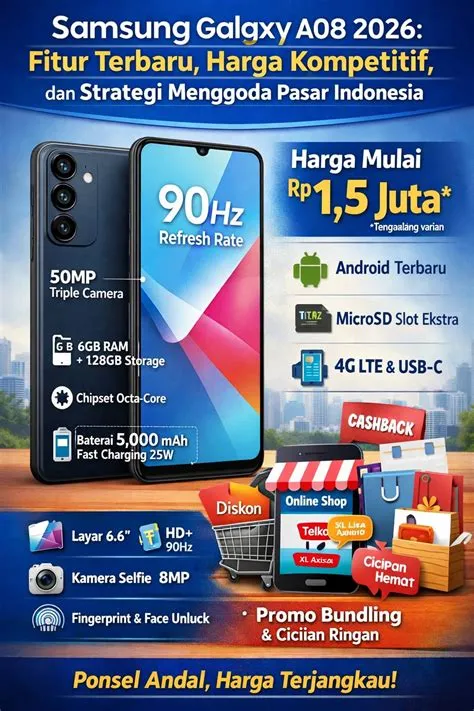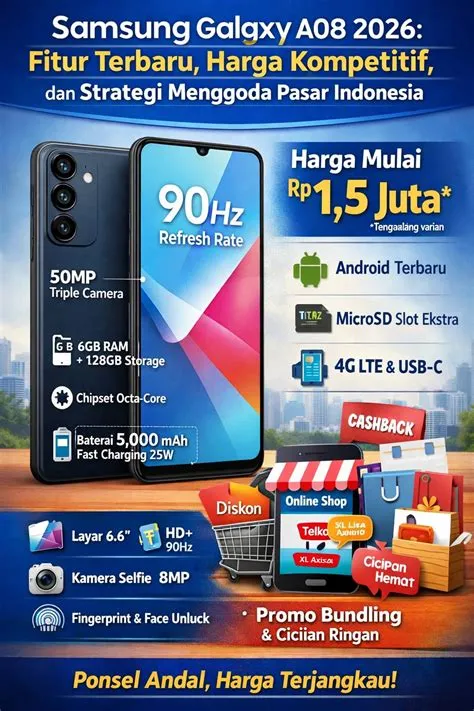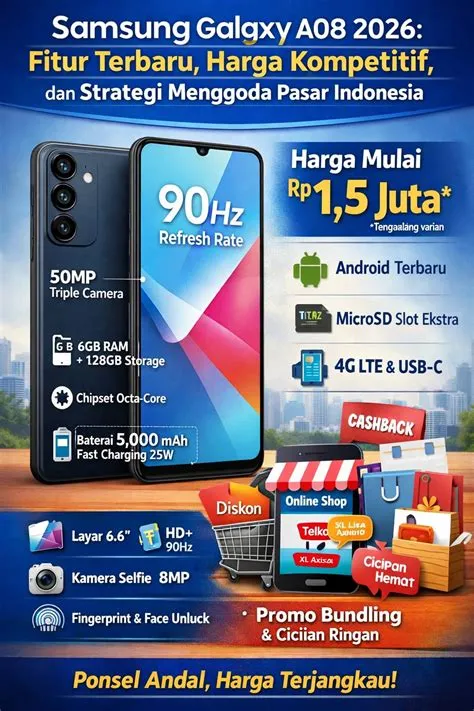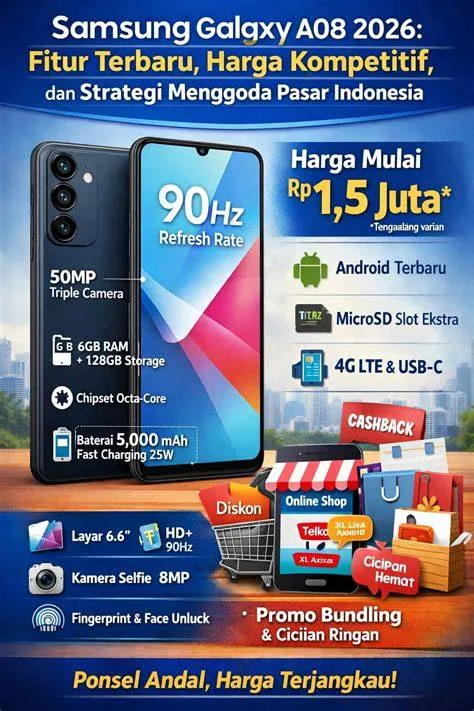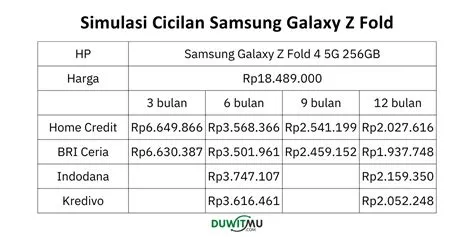
Kampoeng.co.id – Pemahaman mendalam mengenai simulasi kredit harga galaxy a08 merupakan langkah esensial bagi konsumen di Indonesia yang hendak memperoleh perangkat telekomunikasi mutakhir tanpa mengganggu stabilitas likuiditas finansial bulanan. Dalam lanskap ekonomi modern, keputusan untuk memperoleh barang konsumtif melalui skema pembiayaan cicilan memerlukan ketelitian analitis yang tinggi. Artikel komprehensif ini dirancang untuk membimbing pembaca secara sistematis, mulai dari memahami dasar-dasar perencanaan finansial, mengevaluasi variabel pembiayaan, hingga menghindari berbagai jebakan tersembunyi yang sering kali diabaikan oleh masyarakat awam. Melalui panduan ini, diharapkan pembaca mampu melakukan perhitungan mandiri yang akurat dan mengambil keputusan ekonomi yang rasional serta bertanggung jawab.
Prasyarat dan Landasan Analisis Finansial Kredit Ponsel
Sebelum memulai proses simulasi kredit, terdapat sejumlah prasyarat fundamental yang harus dipenuhi oleh calon debitur.
Pertama, pemahaman terhadap kondisi arus kas pribadi atau rumah tangga menjadi fondasi utama.
Rasio cicilan utang terhadap pendapatan (Debt-to-Income Ratio) idealnya tidak melebihi tiga puluh persen dari total pendapatan bersih bulanan guna memitigasi risiko gagal bayar.
Kedua, kelengkapan dokumen administratif seperti Kartu Tanda Penduduk (KTP) serta bukti penghasilan yang valid harus disiapkan, mengingat lembaga pembiayaan formal di Indonesia diwajibkan menerapkan prinsip kehati-hatian dalam verifikasi identitas dan kelayakan kredit.
Tanpa pemenuhan prasyarat dasar ini, proses simulasi angka di atas kertas tidak akan memiliki relevansi praktis yang memadai terhadap realitas finansial seseorang.
Langkah-Langkah Melakukan Simulasi Kredit Harga Galaxy A08
Prosedur perhitungan simulasi kredit harus dilakukan secara berurutan untuk memastikan tidak ada komponen biaya yang terlewatkan.
Urutan langkah ini disusun berdasarkan logika finansial yang menempatkan kejelasan nilai pokok di awal sebelum memperhitungkan variabel eksternal.
- Menentukan Harga Dasar Perangkat: Mengidentifikasi harga pasar resmi perangkat yang bersangkutan sebagai basis perhitungan utama.
- Menetapkan Besaran Uang Muka (Down Payment): Menghitung persentase kontribusi awal yang akan dibayarkan secara tunai untuk mengurangi nilai pokok pinjaman.
- Memilih Tenor atau Jangka Waktu Cicilan: Menentukan durasi pengembalian pinjaman, yang umumnya bervariasi antara tiga, enam, dua belas, hingga dua puluh empat bulan.
- Memasukkan Komponen Suku Bunga dan Biaya Administrasi: Mengaplikasikan tingkat suku bunga efektif atau flat yang ditentukan oleh lembaga pembiayaan, ditambah biaya layanan terkait.
- Kalkulasi Angsuran Bulanan: Menghasilkan angka nominal pasti yang harus dibayarkan setiap bulannya berdasarkan rumus anuitas atau flat yang disepakati.
Variabel Kunci dalam Perhitungan Angsuran
Keakuratan sebuah simulasi kredit sangat bergantung pada pemahaman terhadap variabel-variabel pembentuknya.
Tiga variabel utama yang mendominasi perhitungan adalah besaran uang muka, jangka waktu (tenor), dan tingkat suku bunga.
Uang muka yang lebih besar secara langsung akan menurunkan beban pokok utang, yang pada gilirannya memperkecil nilai cicilan bulanan atau memperpendek tenor yang diperlukan.
Sebaliknya, pemilihan tenor yang panjang akan menghasilkan nominal cicilan bulanan yang tampak ringan di permukaan, namun secara akumulatif mendongkrak total biaya keseluruhan yang harus dibayarkan kepada pihak pemberi pinjaman akibat akumulasi bunga berjalan.
Jebakan Umum dan Risiko Finansial yang Sering Diabaikan Pemula
Pengalaman empiris dalam industri pembiayaan konsumen menunjukkan bahwa pemula sering kali terjebak dalam ilusi pemasaran yang menawarkan cicilan bulanan yang sangat rendah tanpa memperhatikan komponen biaya tersembunyi.
Salah satu kesalahan paling fatal adalah mengabaikan biaya administrasi tahunan, biaya provisi, serta premi asuransi wajib yang sering kali langsung dipotong dari plafon pembiayaan atau ditambahkan ke dalam komponen cicilan.
Selain itu, pemilihan tenor yang terlalu panjang untuk produk elektronik yang mengalami depresiasi nilai secara cepat merupakan bentuk inefisiensi alokasi modal.
Konsumen sering kali masih membayar cicilan perangkat ketika nilai pasar dan kegunaan perangkat tersebut telah menurun drastis.
Peringatan Risiko: Kegagalan dalam memperhitungkan fluktuasi pendapatan bulanan dapat mengakibatkan keterlambatan pembayaran, yang berujung pada denda penalti harian, penurunan skor kredit pada sistem informasi pembiayaan, serta penarikan paksa aset oleh lembaga keuangan.
Sudut Pandang Alternatif: Total Biaya Kepemilikan (TCO)
Sebagai sudut pandang yang jarang diulas dalam literatur populer, pendekatan Total Biaya Kepemilikan (Total Cost of Ownership – TCO) menawarkan perspektif yang lebih radikal namun sangat efektif dalam evaluasi kredit.
Alih-alih hanya berfokus pada kemampuan membayar cicilan per bulan, TCO menghitung seluruh pengeluaran moneter dari hari pertama pembelian hingga masa akhir cicilan tuntas.
Ketika harga tunai perangkat dibandingkan dengan hasil penjumlahan uang muka dan seluruh total angsuran bulanan ditambah biaya-biaya pendukung, konsumen sering kali mendapati bahwa selisih biaya (beban bunga dan administrasi) mencapai persentase yang signifikan dari harga asli barang.
Analisis ini membantu membedakan antara kebutuhan mendesak dan keinginan konsumtif belaka.
Verifikasi Hasil Simulasi dan Keputusan Akhir Pembelian
Tahap akhir dari rangkaian proses ini adalah melakukan verifikasi silang antara hasil perhitungan mandiri dengan penawaran resmi yang dikeluarkan oleh institusi perbankan atau perusahaan pembiayaan terdaftar di Otoritas Jasa Keuangan (OJK).
Konsumen dianjurkan untuk meminta simulasi tertulis secara transparan guna memastikan ketiadaan klausul tersembunyi.
Dengan melakukan verifikasi yang ketat dan mendasarkan keputusan pada analisis finansial yang matang, konsumen tidak hanya berhasil memperoleh perangkat yang diinginkan, tetapi juga menjaga kesehatan portofolio keuangan pribadi dalam jangka panjang.
Pertanyaan Umum (FAQ)
Apa saja prasyarat utama untuk mengajukan kredit smartphone di Indonesia?
Prasyarat utama meliputi Kartu Tanda Penduduk (KTP) yang sah, dokumen pendukung penghasilan seperti slip gaji atau rekening koran (tergantung penyedia layanan pembiayaan), nomor telepon aktif, serta usia minimum yang memenuhi ketentuan lembaga keuangan (umumnya 21 tahun).
Mengapa penting menghitung total biaya kepemilikan (TCO) dalam simulasi kredit?
Total Biaya Kepemilikan (TCO) penting untuk mengetahui jumlah keseluruhan uang yang dikeluarkan—termasuk uang muka, akumulasi cicilan bulanan, biaya administrasi, dan asuransi—dibandingkan harga tunai aslinya, sehingga konsumen tidak terjebak dalam ilusi cicilan bulanan yang terlihat ringan.
Bagaimana cara menghindari jebakan suku bunga tinggi pada cicilan perangkat seluler?
Konsumen harus membandingkan penawaran dari berbagai lembaga pembiayaan resmi atau perbankan, membaca secara teliti syarat dan ketentuan kontrak, serta menghindari penggunaan tenor yang terlalu panjang untuk barang konsumtif yang mengalami depresiasi nilai.
Apakah asuransi perangkat wajib diambil saat melakukan simulasi kredit ponsel?
Sebagian besar lembaga pembiayaan menyertakan asuransi (seperti perlindungan kerusakan fisik atau kehilangan) sebagai bagian dari paket pembiayaan.
Konsumen perlu memeriksa apakah premi tersebut bersifat wajib atau opsional guna mengoptimalkan anggaran.
Miliki Samsung Galaxy A08 Sekarang!
Baterai awet seharian, layar super lega, dan performa mulus di kelasnya. Dapatkan penawaran harga terbaik dan nikmati Gratis Ongkir khusus hari ini!
Ditulis oleh: Rina Wati