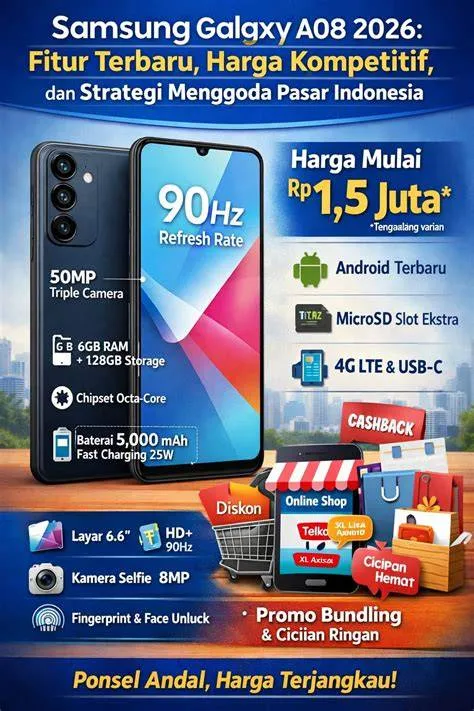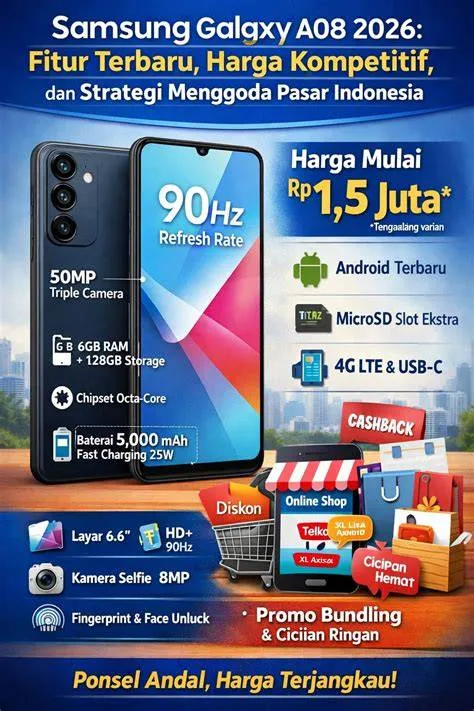
Kampoeng.co.id – Dalam era digital yang menuntut mobilitas tinggi, kepemilikan perangkat telekomunikasi yang mumpuni bukan lagi sekadar gaya hidup, melainkan sebuah kebutuhan fundamental untuk mendukung produktivitas harian, pendidikan, serta ekspansi ekonomi digital. Di tengah dinamika pasar gawai yang semakin kompetitif, kehadiran perangkat kelas menengah seperti Samsung Galaxy A08 menarik perhatian khalayak luas, terutama ketika dikombinasikan dengan skema pembiayaan yang meringankan beban likuiditas melalui program promo potongan langsung samsung finance galaxy a08. Artikel komprehensif ini disusun untuk memberikan pemahaman mendalam kepada pembaca mengenai mekanisme, prasyarat, serta strategi terukur dalam memanfaatkan fasilitas pembiayaan tersebut secara optimal, sehingga keputusan finansial yang diambil tetap berada dalam koridor pengelolaan anggaran yang bijaksana dan berkelanjutan.
Tujuan utama dari penulisan panduan ini adalah membekali konsumen dengan pengetahuan teoretis maupun praktis agar dapat menavigasi proses pengajuan pembiayaan secara mandiri tanpa terjebak dalam ambiguitas informasi atau risiko administratif yang kerap dijumpai oleh pemula. Dengan menguraikan setiap tahapan secara sistematis—mulai dari persiapan dokumen administratif hingga verifikasi akhir kontrak pembiayaan—pembaca diharapkan mampu mengamankan perangkat impian mereka dengan efisiensi biaya yang maksimal. Pendekatan yang digunakan berorientasi pada pemberdayaan konsumen (consumer empowerment), di mana transparansi syarat dan ketentuan menjadi landasan utama sebelum transaksi finansial disetujui.
Prasyarat Utama dan Ketentuan Kelayakan Pembiayaan
Sebelum seseorang memutuskan untuk memanfaatkan fasilitas pembiayaan dari lembaga keuangan formal, terdapat sejumlah prasyarat mutlak yang harus dipenuhi guna memastikan kelancaran proses verifikasi kredit (credit scoring). Kegagalan dalam memenuhi prasyarat dasar ini sering kali menjadi faktor utama penolakan pengajuan, yang pada akhirnya membuang waktu dan tenaga konsumen. Oleh karena itu, identifikasi awal terhadap kelaikan dokumen dan profil finansial menjadi langkah esensial yang tidak boleh diabaikan.
Prasyarat pertama yang wajib disiapkan adalah kepemilikan identitas resmi yang sah di mata hukum Republik Indonesia, yakni Kartu Tanda Penduduk (KTP) berbasis elektronik.
Dokumen ini berfungsi sebagai instrumen verifikasi identitas primer yang terhubung langsung dengan sistem kependudukan nasional.
Selain itu, calon pemohon umumnya diwajibkan berada dalam rentang usia produktif yang telah ditetapkan oleh lembaga pembiayaan, biasanya antara 21 hingga 60 tahun pada saat tenor pinjaman berakhir.
Batas usia ini ditetapkan guna memastikan kapasitas hukum serta stabilitas produktivitas pemohon selama masa cicilan berlangsung.
Aspek kedua berkaitan dengan bukti penghasilan atau kemampuan finansial. Meskipun beberapa program pembiayaan digital menawarkan kemudahan verifikasi tanpa dokumen slip gaji formal, penyediaan informasi pendapatan yang akurat—baik melalui mutasi rekening bank, laporan laba-rugi bagi pelaku usaha mikro, maupun dokumen pendukung lainnya—sangat dianjurkan untuk mempercepat proses persetujuan dan menentukan besaran plafon kredit yang realistis. Mengabaikan aspek kesiapan finansial ini merupakan salah satu kesalahan fatal yang kerap dilakukan oleh pemula, di mana mereka mengajukan pembiayaan tanpa menghitung rasio cicilan terhadap pendapatan bulanan (Debt Service Ratio).
Analisis Komprehensif: Mekanisme Promo Potongan Langsung Samsung Finance Galaxy A08
Memahami cara kerja program diskon atau potongan harga secara langsung (direct discount) memerlukan ketelitian terhadap syarat dan ketentuan yang menyertainya. Dalam konteks pembiayaan perangkat seluler melalui ekosistem Samsung Finance, promo potongan langsung biasanya dirancang untuk menarik minat konsumen dengan menurunkan harga pokok efektif perangkat sebelum perhitungan bunga atau cicilan per bulan dilakukan. Hal ini memberikan keuntungan ganda: total pembiayaan pokok menjadi lebih rendah, yang secara langsung berdampak pada penurunan beban cicilan bulanan.
Mekanisme ini umumnya bekerja melalui integrasi sistem antara pihak pabrikan perangkat, mitra pembiayaan, dan jaringan dealer resmi yang berpartisipasi.
Ketika konsumen mengajukan pembiayaan untuk model Samsung Galaxy A08 di gerai resmi yang mendukung program tersebut, sistem secara otomatis akan memvalidasi apakah kuota promo masih tersedia dan apakah transaksi memenuhi kriteria minimum transaksi atau penggunaan metode pembayaran tertentu.
Penting untuk dicatat bahwa potongan langsung ini berbeda dengan subsidi bunga; ia merupakan pengurangan nominal harga jual secara riil pada saat transaksi diproses.
Dari sudut pandang efisiensi ekonomi, pemanfaatan promo potongan langsung ini menawarkan nilai tambah yang signifikan dibandingkan pembelian konvensional tanpa promosi.
Namun, konsumen harus tetap waspada terhadap potensi klausul tersembunyi, seperti kewajiban mengambil paket asuransi tambahan atau biaya administrasi tertentu yang mungkin disematkan dalam struktur perjanjian pembiayaan.
Oleh karena itu, analisis mendalam terhadap lembar simulasi cicilan sebelum membubuhkan tanda tangan digital sangat diwajibkan untuk menjaga integritas finansial pribadi.
Langkah-Langkah Sistematis Pengajuan Pembiayaan
Agar proses pengajuan pembiayaan berjalan secara efektif dan meminimalisir probabilitas penolakan, rangkaian tindakan berikut harus dieksekusi secara berurutan sesuai dengan prosedur operasional standar lembaga pembiayaan:
- Riset dan Verifikasi Dealer Resmi: Pastikan Anda mendatangi mitra dealer atau pusat pengalaman resmi (brand shop) yang secara sah bekerja sama dengan Samsung Finance untuk menyelenggarakan program promosi tersebut. Langkah ini krusial untuk menghindari penipuan atau klaim promo fiktif dari pihak tidak bertanggung jawab.
- Persiapan Dokumen Identitas: Siapkan KTP elektronik asli dan pastikan kondisi fisik kartu dalam keadaan baik (tidak rusak, buram, atau cip patah) agar proses pemindaian data oleh sistem aplikasi berjalan lancar tanpa hambatan teknis.
- Konsultasi Simulasi Angsuran: Mintalah petugas layanan (sales representative) untuk menampilkan simulasi perhitungan cicilan berdasarkan harga setelah dipotong promo langsung. Perhatikan secara detail besaran uang muka (DP), biaya administrasi, serta cicilan per bulan untuk disesuaikan dengan kapasitas anggaran Anda.
- Pengunduhan dan Pengisian Aplikasi: Lakukan instalasi aplikasi pembiayaan resmi yang direkomendasikan pada perangkat seluler Anda, lalu isi data diri secara jujur, akurat, dan sesuai dengan dokumen resmi yang dilampirkan.
- Proses Penilaian Kredit (Credit Scoring): Tunggu proses evaluasi sistem yang biasanya memakan waktu relatif singkat (antara 15 hingga 30 menit). Selama proses ini, pastikan Anda berada di lokasi dan dapat dihubungi apabila pihak analis memerlukan verifikasi telepon.
- Persetujuan Kontrak dan Serah Terima: Setelah pengajuan disetujui, baca seluruh pasal dalam perjanjian pembiayaan digital dengan seksama sebelum melakukan konfirmasi akhir. Lakukan pembayaran uang muka kepada kasir resmi, dan perangkat Samsung Galaxy A08 siap Anda terima beserta bukti transaksi sah.
Urutan langkah di atas disusun secara logis karena verifikasi awal di dealer mencegah pemborosan waktu jika ternyata kuota promo telah habis, sementara penyiapan dokumen mendahului pengisian aplikasi guna memastikan validitas data yang diinput ke dalam sistem pembiayaan.
Jebakan Umum dan Kesalahan Fatal yang Harus Dihindari
Berdasarkan pengalaman empiris di lapangan, terdapat beberapa kesalahan mendasar yang sering dilakukan oleh konsumen pemula ketika mengajukan pembiayaan perangkat seluler.
Mengetahui jebakan ini akan menyelamatkan Anda dari kerugian finansial di kemudian hari:
- Mengabaikan Biaya Tersembunyi (Hidden Fees): Banyak pemula hanya fokus pada besaran cicilan bulanan tanpa meneliti komponen biaya administrasi awal, biaya provisi, atau denda keterlambatan pembayaran yang tercantum dalam lembar ketentuan kontrak.
- Memilih Tenor Terlalu Panjang demi Cicilan Ringan: Meskipun tenor panjang (misalnya 18 atau 24 bulan) membuat cicilan bulanan terlihat sangat kecil, akumulasi total pembayaran akhir sering kali jauh melampaui nilai intrinsik perangkat akibat beban akumulasi bunga.
- Memberikan Akses Data Pribadi kepada Pihak Ketiga yang Tidak Resmi: Pastikan proses pengisian aplikasi hanya dilakukan melalui antarmuka resmi di bawah pengawasan petugas dealer yang berwenang, guna menghindari pencurian data pribadi (identity theft).
- Tergiur Promo Tanpa Memeriksa Kestabilan Arus Kas Bulanan: Memaksakan diri mengambil cicilan tanpa memperhitungkan dana darurat dapat memicu gagal bayar di tengah jalan, yang berdampak buruk pada catatan riwayat kredit nasional Anda.
Prosedur Verifikasi dan Pengecekan Hasil Akhir
Tahap akhir yang tidak boleh dilewatkan setelah seluruh proses transaksi selesai adalah melakukan verifikasi independen terhadap dokumen fisik maupun digital yang Anda terima.
Pastikan bahwa nominal harga perangkat yang tercantum pada faktur pembelian telah dikurangi secara akurat sesuai dengan besaran nilai promo potongan langsung yang dijanjikan pada awal promosi.
Ketidaksesuaian antara simulasi awal dan tagihan final harus segera diklarifikasikan kepada manajemen toko atau layanan pelanggan lembaga pembiayaan sebelum Anda meninggalkan area transaksi.
Selain itu, periksakan pula keaktifan polis asuransi perangkat (jika disertakan dalam paket pembiayaan) serta pastikan nomor kontrak atau jadwal pembayaran cicilan bulanan telah tercatat secara resmi di dalam aplikasi digital pembiayaan Anda.
Melakukan pengecekan ketat ini merupakan bentuk tanggung jawab finansial mutlak guna menjamin keamanan hak-hak konsumtif Anda sebagai pembeli, sekaligus memastikan bahwa seluruh instrumen hukum dan finansial telah berjalan sesuai dengan kesepakatan awal tanpa adanya deviasi administratif.
Kesimpulan
Pemanfaatan program pembiayaan dengan penawaran khusus merupakan strategi cerdas untuk memperoleh perangkat teknologi penunjang produktivitas tanpa harus menguras likuiditas tunai secara langsung.
Melalui pemahaman yang komprehensif mengenai prasyarat administrasi, mekanisme promo potongan langsung samsung finance galaxy a08, serta kehati-hatian dalam menghindari jebakan finansial umum, konsumen dapat memaksimalkan manfaat ekonomis dari setiap transaksi yang dilakukan.
Selalu kedepankan prinsip kehati-hatian, transparansi dokumen, dan perencanaan anggaran yang terukur demi tercapainya kesehatan finansial yang berkelanjutan.
Pertanyaan Umum (FAQ)
Apa syarat utama untuk bisa mengikuti promo potongan langsung Samsung Finance?
Syarat utamanya meliputi kepemilikan KTP elektronik yang sah, berada dalam rentang usia produktif (21-60 tahun), serta mampu melalui proses verifikasi kelayakan kredit yang ditetapkan oleh lembaga pembiayaan.
Apakah promo potongan langsung ini dapat digabungkan dengan metode pembayaran lain?
Hal tersebut bergantung pada ketentuan spesifik dari dealer mitra dan kebijakan Samsung Finance yang berlaku pada periode promosi tertentu.
Disarankan untuk menanyakan langsung kepada petugas resmi di lokasi dealer.
Bagaimana cara memastikan bahwa potongan harga langsung telah diterapkan pada tagihan?
Anda wajib memeriksa faktur pembelian resmi (invoice) sebelum menandatangani kontrak pembiayaan, di mana harga pokok perangkat harus sudah dikurangi dengan nominal promo diskon yang dijanjikan.
Apa risiko jika terlambat membayar cicilan bulanan Samsung Finance?
Keterlambatan pembayaran cicilan akan mengenakan denda harian atau bulanan sesuai ketentuan kontrak serta berdampak negatif pada skor kredit (SLIK OJK) Anda di masa mendatang.
Apakah pengajuan pembiayaan ini memerlukan slip gaji formal?
Tidak selalu; beberapa sistem pembiayaan digital menggunakan verifikasi alternatif melalui riwayat transaksi atau analisis profil digital, namun melampirkan bukti penghasilan tetap disarankan untuk mempercepat persetujuan.
Miliki Samsung Galaxy A08 Sekarang!
Baterai awet seharian, layar super lega, dan performa mulus di kelasnya. Dapatkan penawaran harga terbaik dan nikmati Gratis Ongkir khusus hari ini!
Ditulis oleh: Bagas Saputra