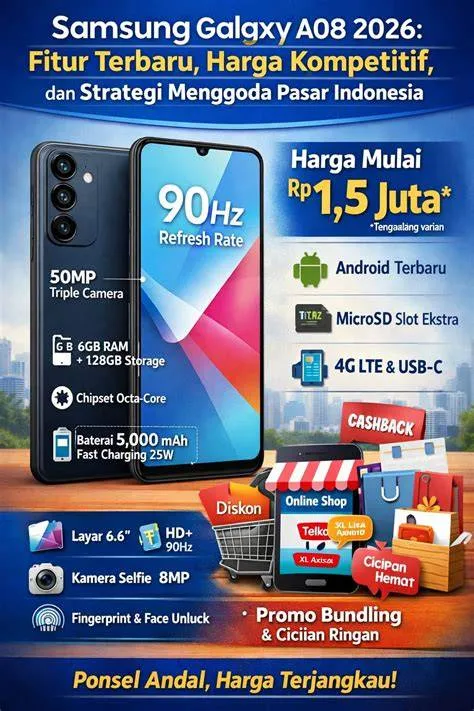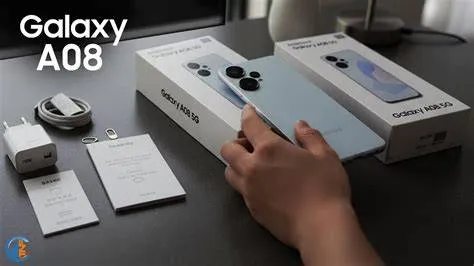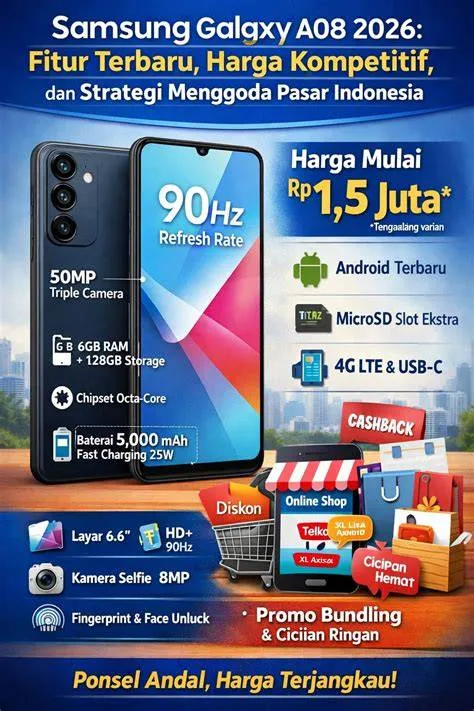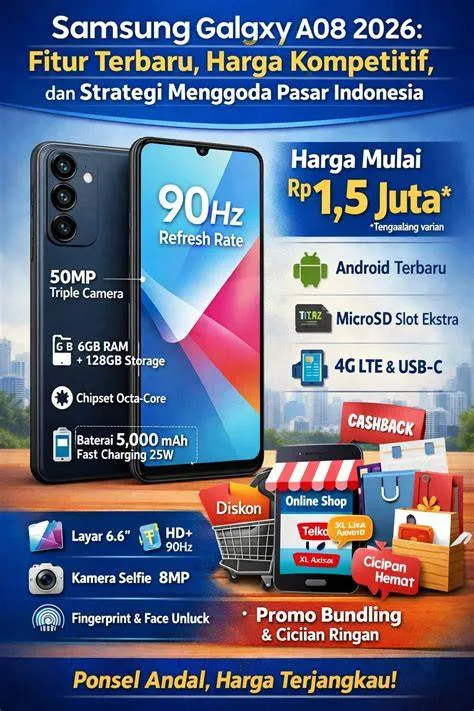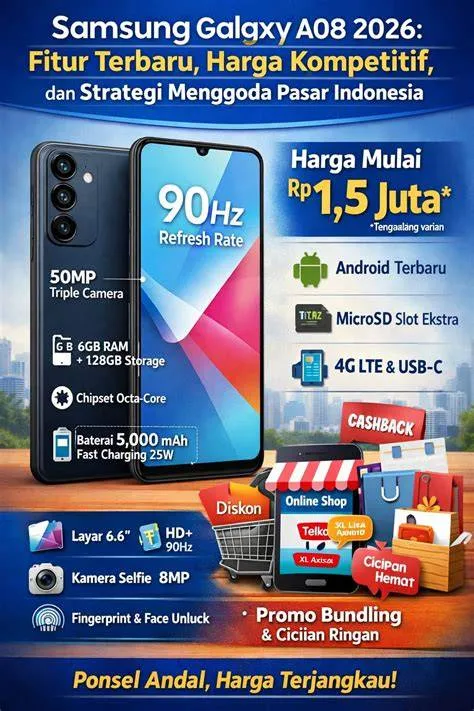
Kampoeng.co.id – Dalam lanskap teknologi seluler yang berkembang pesat, kepemilikan perangkat pintar modern seperti Samsung Galaxy A08 sering kali menjadi kebutuhan esensial guna mendukung efisiensi komunikasi, produktivitas profesional, serta akses informasi harian. Kendati demikian, hambatan likuiditas finansial jangka pendek kerap menjadi kendala utama bagi sebagian besar konsumen dalam memperoleh perangkat yang diinginkan. Oleh karena itu, penawaran terkait promo kredit tanpa dp galaxy a08 hadir sebagai instrumen pembiayaan strategis yang memfasilitasi pemerataan akses teknologi tanpa mengharuskan adanya pengeluaran modal awal yang masif. Melalui artikel komprehensif ini, pembaca akan dibimbing secara sistematis untuk memahami seluruh rangkaian proses, prasyarat administratif, mitigasi risiko, serta strategi optimalisasi pengajuan pembiayaan agar dapat disetujui oleh lembaga keuangan resmi.
Prasyarat Mutlak dan Persiapan Administratif
Sebelum memulai proses pengajuan pembiayaan untuk perangkat Samsung Galaxy A08, terdapat sejumlah prasyarat fundamental yang harus dipenuhi oleh calon debitur.
Lembaga pembiayaan, baik perbankan maupun perusahaan pembiayaan (leasing) terdaftar di bawah pengawasan Otoritas Jasa Keuangan (OJK), menerapkan standardisasi ketat guna memitigasi risiko kredit macet.
Pemahaman mendalam mengenai prasyarat ini merupakan langkah awal yang menentukan keberhasilan transaksi.
Adapun dokumen dan kondisi prasyarat yang wajib disiapkan meliputi:
- Identitas Resmi: Kartu Tanda Penduduk (KTP) elektronik yang masih berlaku dan sesuai dengan domisili saat ini.
- Bukti Penghasilan: Slip gaji resmi selama minimal tiga bulan terakhir atau surat keterangan penghasilan bagi pekerja sektor informal.
- Rekening Finansial: Mutasi rekening koran atau buku tabungan selama tiga bulan terakhir guna memvalidasi arus kas masuk dan keluar.
- Riwayat Kredit yang Bersih: Catatan Sistem Layanan Informasi Keuangan (SLIK) OJK yang bersih dari catatan kolektibilitas buruk atau tunggakan aktif.
Langkah-Langkah Sistematis Pengajuan Kredit Tanpa DP
Prosedur pengajuan pembiayaan memerlukan kepatuhan terhadap urutan operasional yang logis.
Urutan ini dirancang untuk memastikan bahwa setiap tahapan verifikasi berjalan secara transparan dan akurat.
Berikut adalah rincian tahapan yang harus dilalui oleh pemohon:
1. Analisis Kredibilitas Lembaga Pembiayaan
Langkah pertama yang esensial adalah memilih mitra pembiayaan atau dealer resmi yang bekerja sama secara sah dengan distributor Samsung.
Pemilihan lembaga yang berizin resmi menjamin perlindungan konsumen berdasarkan hukum yang berlaku di Indonesia serta menghindarkan debitur dari praktik pinjaman ilegal yang merugikan.
2. Verifikasi Keabsahan dan Ketentuan Promo
Calon debitur diwajibkan membaca secara seksama seluruh syarat dan ketentuan (T&C) yang melekat pada program promo kredit tanpa dp galaxy a08. Perhatian khusus harus diberikan pada durasi masa berlaku promo, suku bunga yang dibebankan, serta potensi adanya biaya administrasi tersembunyi yang mungkin tidak termasuk dalam fasilitas tanpa uang muka.
3. Pengisian Formulir dan Penyerahan Dokumen
Tahap selanjutnya adalah melengkapi formulir aplikasi kredit, baik secara daring melalui platform digital resmi maupun secara luring di gerai mitra.
Seluruh dokumen administratif yang telah disiapkan pada tahap prasyarat harus diserahkan kepada petugas verifikasi untuk diproses lebih lanjut.
4. Evaluasi Skor Kredit (Credit Scoring)
Lembaga pembiayaan akan melakukan proses asesmen kelayakan kredit berdasarkan data historis finansial pemohon melalui sistem SLIK OJK.
Durasi proses ini bervariasi, mulai dari beberapa jam hingga maksimal tiga hari kerja, tergantung pada kelengkapan data dan kebijakan internal masing-masing institusi.
Jebakan Umum dan Risiko yang Sering Dihadapi Pemula
Berdasarkan pengalaman empiris di lapangan, banyak pemohon pemula yang mengalami kegagalan atau terjebak dalam masalah finansial akibat kurangnya kewaspadaan terhadap beberapa faktor krusial.
Pengetahuan mengenai jebakan ini biasanya hanya diperoleh melalui pengalaman langsung dalam transaksi kredit konsumen.
Kesalahan umum yang sering dijumpai mencakup:
- Pengabaian Biaya Tambahan: Sering kali konsumen berasumsi bahwa fasilitas tanpa DP berarti bebas dari segala biaya di awal. Padahal, biaya administrasi, provisi, dan premi asuransi jiwa kredit kerap harus dibayarkan pada saat penandatanganan kontrak.
- Ketidaksesuaian Kemampuan Membayar: Mengambil tenor cicilan panjang dengan pertimbangan cicilan bulanan yang terlihat ringan, tanpa menghitung akumulasi total bunga yang harus dibayarkan dalam jangka panjang.
- Kelalaian Membaca Kontrak: Menandatangani dokumen perjanjian pembiayaan tanpa membaca klausul denda keterlambatan dan ketentuan penarikan unit secara saksama.
Peringatan Keselamatan dan Manajemen Risiko Finansial
Keputusan untuk mengambil fasilitas kredit konsumtif menuntut tingkat kedisiplinan finansial yang tinggi.
Debitur harus memastikan bahwa rasio cicilan utang bulanan (Debt Service Ratio) tidak melebihi 30 persen dari total pendapatan bersih bulanan.
Apabila batas aman ini dilampaui, risiko gagal bayar akan meningkat secara signifikan, yang pada akhirnya berdampak buruk pada skor kredit pribadi di masa mendatang serta potensi pencabutan perangkat oleh pihak leasing.
Sudut Pandang Unik: Optimalisasi Waktu dan Strategi Finansial
Sebagai sebuah strategi alternatif yang jarang dioptimalkan oleh masyarakat umum, pemohon disarankan untuk memanfaatkan momentum peluncuran produk baru atau perayaan hari besar nasional, di mana lembaga pembiayaan kerap memberikan subsidi bunga khusus atau pembebasan biaya administrasi untuk mendongkrak volume penjualan.
Selain itu, menjaga komunikasi yang baik dengan petugas akun pembiayaan (Account Officer) dapat mempermudah proses negosiasi fleksibilitas jadwal pembayaran cicilan bulanan apabila terjadi fluktuasi pendapatan yang bersifat sementara.
Pengecekan Hasil dan Validasi Kontrak Akhir
Sebagai tahap penutup dari seluruh rangkaian proses pengajuan, debitur diwajibkan melakukan verifikasi menyeluruh terhadap dokumen kontrak fisik maupun digital yang diterbitkan oleh lembaga pembiayaan.
Pastikan nominal cicilan, tanggal jatuh tempo, nomor kontrak, serta spesifikasi perangkat Samsung Galaxy A08 telah tercantum secara akurat sesuai dengan kesepakatan awal.
Penyimpanan bukti pembayaran cicilan setiap bulan harus dilakukan secara tertib guna menghindari sengketa administratif di kemudian hari.
Pertanyaan Umum (FAQ)
Apa saja syarat utama untuk mendapatkan promo kredit tanpa dp galaxy a08?
Syarat utamanya meliputi KTP yang masih berlaku, slip gaji atau bukti penghasilan tetap, rekening koran 3 bulan terakhir, serta riwayat kredit atau skor SLIK OJK yang bersih dari tunggakan.
Apakah semua lembaga pembiayaan menyediakan fasilitas tanpa DP untuk Samsung Galaxy A08?
Tidak semua lembaga pembiayaan menyediakan fasilitas tanpa DP.
Fasilitas ini umumnya hanya tersedia melalui program kerja sama khusus antara dealer resmi, platform pembiayaan digital, atau perbankan tertentu dalam periode waktu terbatas.
Bagaimana cara menghindari biaya tersembunyi dalam kontrak pembiayaan ponsel?
Konsumen wajib membaca seluruh klausul perjanjian secara teliti sebelum menandatanganinya, serta menanyakan secara rinci kepada petugas mengenai komponen biaya administrasi, provisi, dan asuransi yang mungkin harus dibayarkan di awal.
Apa dampak keterlambatan pembayaran cicilan terhadap skor SLIK OJK?
Keterlambatan pembayaran cicilan akan menurunkan skor kolektibilitas kredit dalam sistem SLIK OJK, yang dapat menyulitkan pemohon dalam mengakses layanan perbankan atau pembiayaan lain di masa depan.
Miliki Samsung Galaxy A08 Sekarang!
Baterai awet seharian, layar super lega, dan performa mulus di kelasnya. Dapatkan penawaran harga terbaik dan nikmati Gratis Ongkir khusus hari ini!
Ditulis oleh: Aditya Pratama