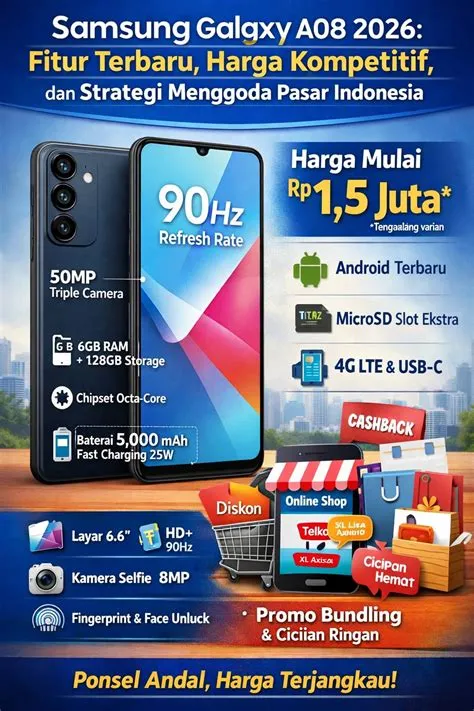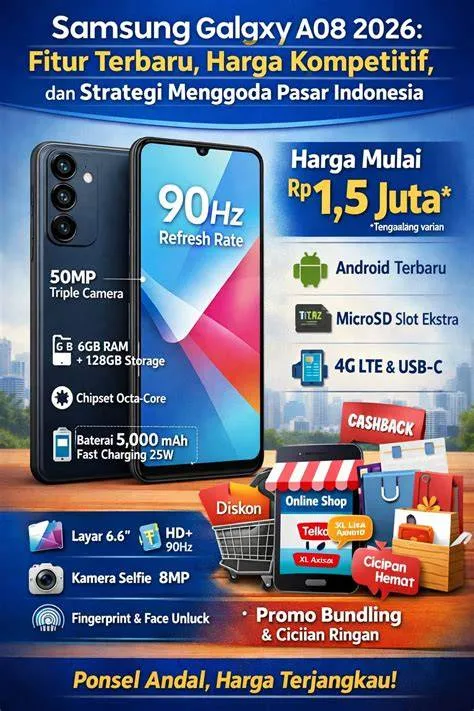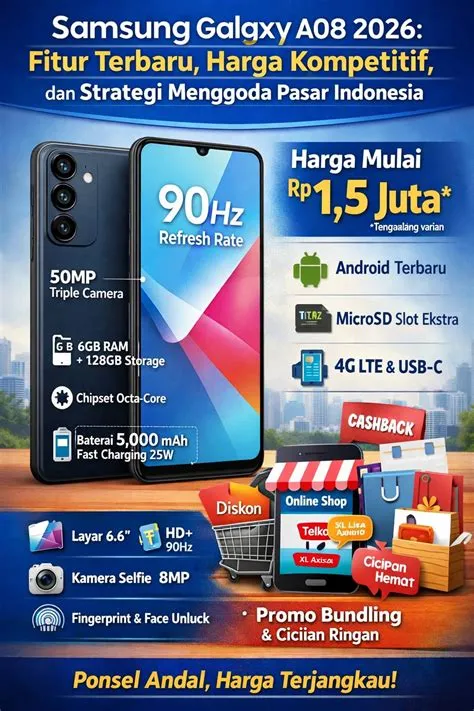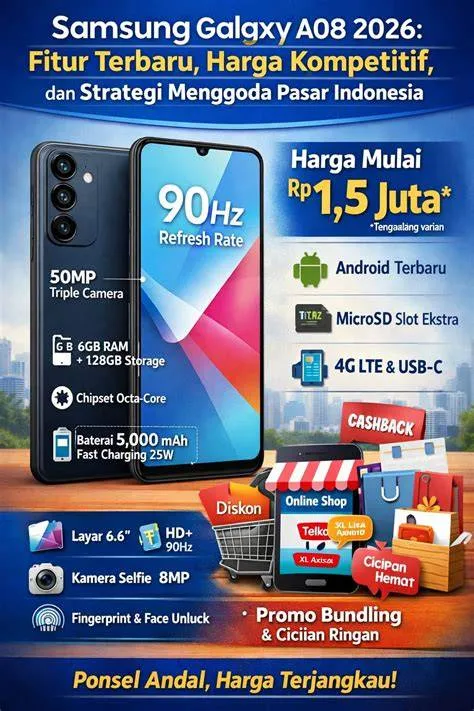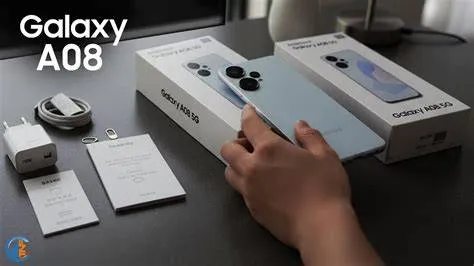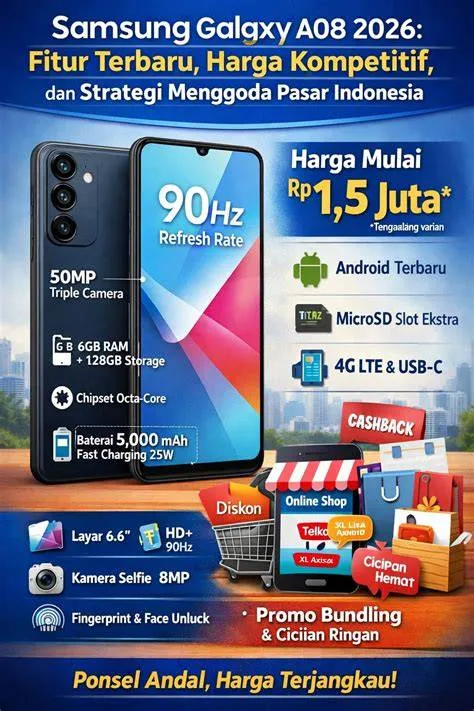
Kampoeng.co.id – Perkembangan ekosistem digital saat ini menuntut keterjangkauan perangkat komunikasi yang memadai guna mendukung produktivitas masyarakat secara keseluruhan. Dalam konteks pemenuhan kebutuhan tersebut, pembiayaan konsumen melalui lembaga keuangan formal seperti Bussan Auto Finance (BAF) menawarkan solusi alternatif bagi individu yang menghendaki kepemilikan perangkat tanpa harus melakukan pembayaran tunai secara penuh di muka. Melalui pemanfaatan promo galaxy a08 baf, konsumen dapat mengakses perangkat telekomunikasi mutakhir dengan struktur anggaran yang lebih terkelola. Artikel ini disusun untuk memberikan pemahaman mendalam, analitis, dan sistematis mengenai mekanisme, prasyarat, serta strategi pengelolaan risiko dalam mengambil fasilitas pembiayaan tersebut.
Tujuan utama dari penulisan panduan ini adalah membekali pembaca dengan pengetahuan komprehensif agar pengambilan keputusan finansial dapat dilakukan secara rasional dan terukur.
Tanpa pemahaman yang memadai mengenai struktur kredit, konsumen sering kali terjebak dalam akumulasi kewajiban finansial yang memberatkan di kemudian hari.
Oleh karena itu, uraian berikut akan membedah setiap tahapan secara objektif, mulai dari persiapan administratif hingga evaluasi akhir pasca-pengajuan kredit.
Prasyarat dan Ketentuan Administratif Pengajuan Pembiayaan
Sebelum memulai proses pengajuan fasilitas pembiayaan untuk kepemilikan perangkat melalui program promo galaxy a08 baf, terdapat sejumlah prasyarat administratif esensial yang harus dipenuhi oleh calon debitur.
Lembaga keuangan memberlakukan standar kepatuhan yang ketat guna memastikan bahwa risiko gagal bayar dapat dimitigasi sejak dini.
Prasyarat awal meliputi keabsahan identitas diri berupa Kartu Tanda Penduduk (KTP) yang diterbitkan oleh instansi berwenang, serta Nomor Pokok Wajib Pajak (NPWP) untuk verifikasi perpajakan apabila dipersyaratkan.
Selain dokumen identitas, aspek kapasitas finansial menjadi penentu utama dalam persetujuan kredit. Calon debitur diwajibkan melampirkan dokumen pendukung penghasilan, seperti slip gaji resmi atau laporan arus kas usaha bagi pelaku sektor informal. Alasan logis di balik penerapan prasyarat ini adalah perlunya lembaga pembiayaan untuk melakukan kalkulasi debt service ratio (DSR)—sebuah metrik yang mengukur perbandingan antara total kewajiban bulanan dengan pendapatan bersih calon debitur. Langkah verifikasi ini ditempatkan pada tahap paling awal guna menyaring kelayakan pemohon sebelum memasuki tahap pemilihan instrumen pembiayaan yang lebih spesifik.
Bedah Tuntas Mekanisme dan Skema Promo Galaxy A08 BAF
Memahami struktur penawaran promosi merupakan langkah krusial dalam memaksimalkan keuntungan finansial.
Dalam program promo galaxy a08 baf, terdapat variasi skema yang umumnya ditawarkan oleh pihak penyedia jasa pembiayaan, meliputi keringanan pembayaran uang muka (Down Payment), penawaran potongan suku bunga khusus, atau durasi tenor yang fleksibel mulai dari enam hingga dua puluh empat bulan.
Setiap skema memiliki implikasi matematis yang berbeda terhadap total biaya perolehan akhir.
Sebagai contoh, pemilihan tenor yang lebih panjang akan menurunkan besaran angsuran bulanan, namun secara akumulatif akan meningkatkan total beban bunga yang harus dibayarkan kepada lembaga pembiayaan.
Sebaliknya, pemilihan tenor pendek menuntut likuiditas bulanan yang lebih tinggi, namun menghasilkan efisiensi biaya secara keseluruhan.
Konsumen disarankan untuk melakukan analisis perbandingan secara cermat terhadap simulasi cicilan yang diberikan oleh petugas pemasaran BAF sebelum menetapkan pilihan skema yang paling selaras dengan proyeksi arus kas pribadi.
Langkah-Langkah Sistematis dalam Mengajukan Kredit Melalui BAF
Prosedur pengajuan pembiayaan memerlukan kepatuhan terhadap urutan operasional yang telah ditetapkan guna menghindari penolakan administratif.
Berikut adalah tahapan sistematis yang harus dilalui oleh pemohon:
- Pemilihan Mitra Penjualan Resmi: Calon debitur harus mendatangi dealer atau mitra ritel resmi yang bekerja sama secara langsung dengan BAF guna memastikan keaslian perangkat dan keabsahan program promo galaxy a08 baf yang sedang berlangsung.
- Konsultasi Kalkulasi Pembiayaan: Melakukan simulasi perhitungan kredit bersama petugas pembiayaan untuk menentukan besaran uang muka dan tenor yang paling optimal berdasarkan kondisi finansial aktual.
- Pengisian Formulir Aplikasi: Menyerahkan dokumen administratif yang valid dan mengisi formulir aplikasi pembiayaan secara jujur dan transparan tanpa ada informasi yang dimanipulasi.
- Proses Verifikasi dan Survei: Pihak analis kredit BAF akan melakukan verifikasi data, peninjauan riwayat kredit melalui sistem layanan informasi keuangan, serta konfirmasi domisili atau tempat kerja.
- Persetujuan dan Akad Pembiayaan: Setelah proses analisis dinyatakan lulus, debitur diwajibkan membaca seluruh klausul perjanjian secara seksama sebelum menandatangani akad kredit.
Urutan langkah di atas disusun secara logis untuk menjamin kepastian hukum serta transparansi transaksi antara kedua belah pihak.
Setiap tahap memiliki fungsi kontrol yang mencegah terjadinya celah penipuan maupun miskomunikasi klausul perjanjian.
Analisis Jebakan Umum dan Risiko Finansial bagi Pemohon
Pengalaman empiris menunjukkan bahwa sebagian besar pemula sering kali terjebak dalam beberapa kesalahan mendasar ketika memanfaatkan fasilitas kredit konsumtif.
Salah satu jebakan utama adalah kurangnya perhatian terhadap komponen biaya tersembunyi, seperti biaya administrasi tambahan, provisi, atau denda keterlambatan pembayaran yang tidak disadari sejak awal penandatanganan kontrak.
Selain itu, kesalahan yang sering dijumpai adalah pengambilan keputusan berdasarkan emosi sesaat demi mengejar gengsi kepemilikan perangkat tanpa memperhitungkan fluktuasi pendapatan di masa depan.
Risiko gagal bayar meningkat secara signifikan apabila rasio cicilan melampaui batas aman tiga puluh persen dari total pendapatan bulanan.
Peringatan keras perlu disampaikan kepada konsumen bahwa keterlambatan pembayaran cicilan tidak hanya berdampak pada pengenaan denda finansial, melainkan juga mencatat rekam jejak negatif pada sistem informasi kredit nasional yang dapat menghambat akses perbankan di masa mendatang.
Perspektif Alternatif dan Strategi Manajemen Anggaran yang Efektif
Sebagai sudut pandang yang jarang diungkap dalam literatur populer, pemanfaatan promo galaxy a08 baf sebaiknya dipandang sebagai instrumen investasi produktif apabila perangkat yang dibeli digunakan langsung untuk menunjang aktivitas ekonomi atau pengembangan keterampilan digital.
Pendekatan ini mengubah esensi kredit dari sekadar pembiayaan konsumtif murni menjadi modal kerja mikro.
Strategi lanjutan yang dapat diterapkan adalah menyisihkan dana darurat khusus yang setara dengan minimal tiga kali angsuran bulanan sebelum mengajukan pembiayaan.
Langkah preventif ini berfungsi sebagai bantalan pengaman apabila terjadi disrupsi pendapatan secara mendadak.
Dengan demikian, stabilitas keuangan tetap terjaga meskipun kondisi eksternal mengalami ketidakpastian.
Verifikasi Keabsahan dan Pengecekan Hasil Pengajuan Kredit
Tahap akhir dari seluruh rangkaian proses ini adalah melakukan verifikasi mandiri terhadap status kontrak pembiayaan yang telah disetujui.
Pastikan bahwa seluruh dokumen salinan akad kredit, rincian jadwal pembayaran, serta bukti transaksi penerimaan perangkat disimpan dengan baik dalam arsip pribadi.
Konsumen juga disarankan untuk memanfaatkan kanal digital resmi yang disediakan oleh BAF guna memantau status pembayaran cicilan secara berkala, sehingga ketepatan waktu pembayaran dapat selalu terjaga demi mempertahankan reputasi kredit yang baik.
Pertanyaan Umum (FAQ)
Apa saja syarat dokumen utama yang diperlukan untuk mengajukan promo galaxy a08 baf?
Syarat dokumen utama yang diperlukan meliputi Kartu Tanda Penduduk (KTP) yang masih berlaku, Nomor Pokok Wajib Pajak (NPWP) jika dipersyaratkan, serta dokumen pendukung penghasilan seperti slip gaji atau laporan keuangan bagi pelaku usaha.
Bagaimana cara kerja perhitungan tenor dan angsuran dalam pembiayaan BAF?
Perhitungan tenor dan angsuran didasarkan pada besaran uang muka (DP) yang dibayarkan di awal serta jangka waktu cicilan yang dipilih.
Semakin panjang tenor yang diambil, semakin kecil angsuran bulanan, namun total akumulasi bunga akan lebih besar.
Apakah terdapat biaya tersembunyi dalam proses pembiayaan melalui BAF?
Secara umum, seluruh komponen biaya termasuk biaya administrasi, provisi, dan ketentuan denda tercantum secara transparan di dalam klausul akad perjanjian kredit yang wajib dibaca dan disetujui oleh debitur sebelum penandatanganan.
Apa risiko yang timbul jika terjadi keterlambatan pembayaran cicilan bulanan?
Keterlambatan pembayaran cicilan akan mengakibatkan pengenaan denda harian sesuai ketentuan lembaga pembiayaan serta berdampak negatif pada catatan riwayat kredit debitur di sistem informasi keuangan nasional.
Miliki Samsung Galaxy A08 Sekarang!
Baterai awet seharian, layar super lega, dan performa mulus di kelasnya. Dapatkan penawaran harga terbaik dan nikmati Gratis Ongkir khusus hari ini!
Ditulis oleh: Bayu Setiawan