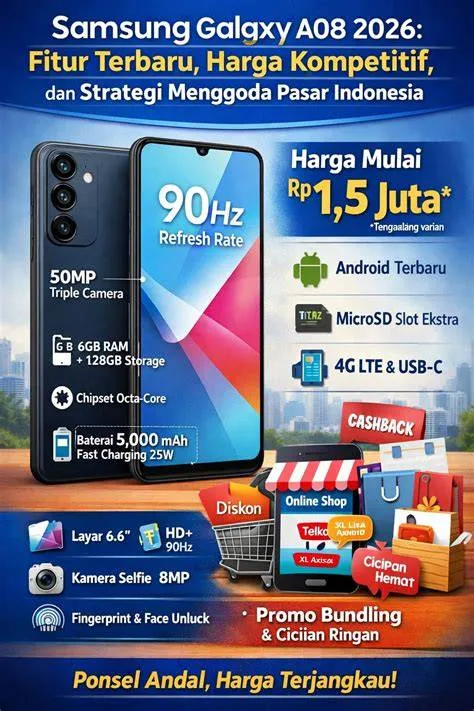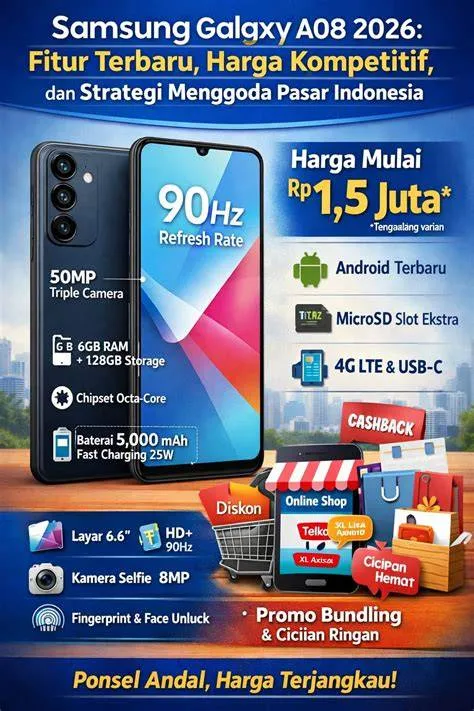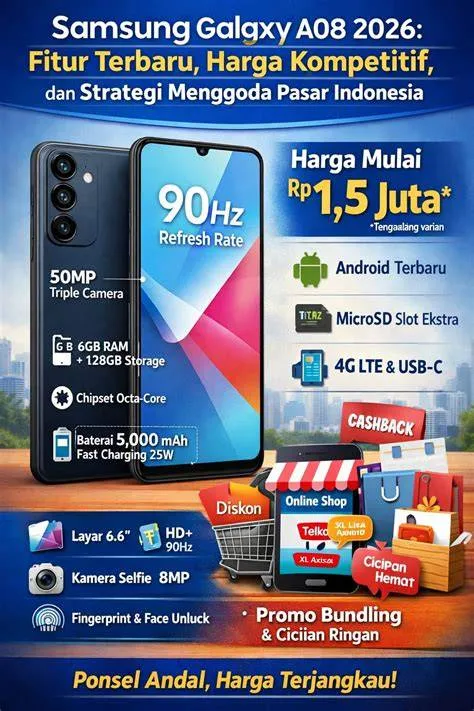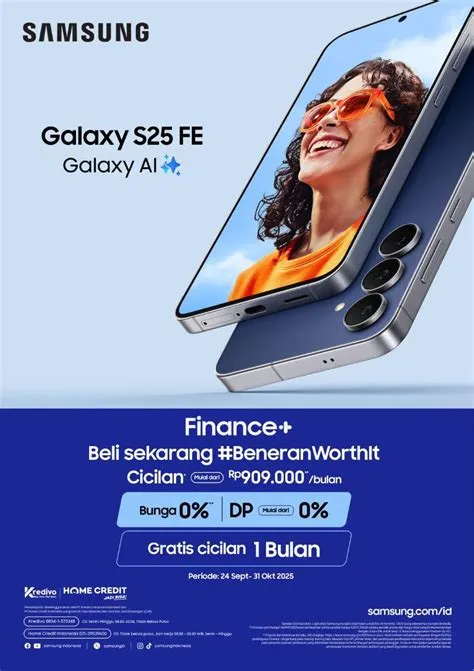
Kampoeng.co.id – Inisiasi kepemilikan perangkat telekomunikasi mutakhir sering kali memerlukan perencanaan finansial yang matang guna menjaga stabilitas arus kas individu. Melalui hadirnya program promo gratis cicilan 1 bulan galaxy a08, para konsumen diberikan kesempatan strategis untuk meringankan beban likuiditas awal tanpa mengorbankan pos anggaran kebutuhan esensial lainnya. Pemahaman mendalam mengenai mekanisme penawaran ini menjadi landasan krusial agar efisiensi anggaran dapat tercapai secara maksimal tanpa menimbulkan implikasi finansial yang merugikan di masa mendatang.
Prasyarat Esensial dalam Pengajuan Pembiayaan Perangkat
Sebelum memanfaatkan fasilitas pembiayaan yang berkaitan dengan penawaran khusus tersebut, terdapat sejumlah prasyarat administratif dan finansial yang harus dipenuhi oleh calon debitur.
Lembaga pembiayaan atau mitra perbankan yang bekerja sama umumnya menetapkan kriteria ketat untuk meminimalisasi risiko kredit macet.
Prasyarat utama mencakup kepemilikan identitas resmi yang masih berlaku, dokumen verifikasi pendapatan yang sah, serta riwayat kredit yang bersih pada lembaga biro informasi kredit.
Selain aspek dokumentasi, analisis kapasitas pembayaran bulanan juga menjadi penentu utama dalam validasi pengajuan.
Calon pembeli disarankan untuk melakukan kalkulasi rasio cicilan terhadap pendapatan (Debt to Income Ratio) guna memastikan bahwa cicilan bulanan setelah periode promo tetap berada dalam batas aman.
Pengabaian terhadap prasyarat awal ini sering kali menjadi akar permasalahan manajerial keuangan yang dihadapi oleh konsumen pemula.
Prosedur Sistematis Memanfaatkan Promo Pembiayaan
Implementasi klaim promosi memerlukan kepatuhan terhadap prosedur operasional standar yang ditetapkan oleh penyedia layanan atau merchant resmi.
Langkah-langkah berikut disusun secara logis untuk memastikan keberhasilan transaksi:
- Verifikasi Keabsahan Penawaran: Pastikan bahwa program promo tersebut bersumber dari kanal resmi produsen atau mitra pembiayaan terdaftar untuk menghindari potensi penipuan atau syarat tersembunyi.
- Pemilihan Mitra Pembiayaan yang Terdaftar: Pilih perusahaan pembiayaan yang berada di bawah pengawasan Otoritas Jasa Keuangan (OJK) guna menjamin kepastian hukum dan perlindungan konsumen.
- Pengumpulan Dokumen Pendukung: Siapkan seluruh berkas yang diminta secara lengkap sebelum mengajukan verifikasi data guna mempercepat proses persetujuan kredit.
- Kalkulasi Komponen Biaya: Periksa secara teliti rincian biaya administrasi, biaya layanan, serta penyesuaian tenor setelah potongan cicilan pertama diterapkan.
- Penyelesaian Kontrak Pembiayaan: Baca seluruh klausul perjanjian secara seksama sebelum menandatangani dokumen persetujuan akhir.
Analisis Jebakan Finansial yang Sering Ditemui Pemula
Berdasarkan pengalaman observasi terhadap perilaku konsumen dalam transaksi kredit gawai, terdapat beberapa kesalahan fundamental yang kerap dilakukan oleh pemula.
Salah satu jebakan terbesar adalah ketidaktelitian dalam membaca syarat dan ketentuan terkait biaya administrasi tersembunyi yang terkadang dibebankan di muka, sehingga menghilangkan esensi penghematan dari promo yang diberikan.
Selain itu, kesalahan dalam memperhitungkan suku bunga efektif setelah masa promo berakhir sering kali mengakibatkan pembengkakan total pengeluaran.
Konsumen sering kali terkecoh oleh narasi pemasaran tanpa melakukan proyeksi matematis jangka panjang terhadap total akumulasi pembayaran.
Kesadaran atas jebakan ini menuntut adanya sikap skeptis yang sehat serta ketelitian analitis dalam mengevaluasi kontrak pembiayaan.
Strategi Manajemen Risiko Kredit Konsumtif
Pengambilan fasilitas utang, sekecil apapun nilainya, tetap dikategorikan sebagai komitmen finansial yang mengandung risiko.
Oleh karena itu, penerapan manajemen risiko yang ketat menjadi suatu keharusan.
Debitur dianjurkan untuk menyiapkan dana darurat khusus yang dialokasikan di luar anggaran operasional bulanan guna mengantisipasi ketidakpastian ekonomi yang dapat mempengaruhi kemampuan bayar.
Peringatan penting bagi konsumen adalah untuk menghindari pengambilan fasilitas cicilan ganda secara bersamaan guna mencegah terjadinya beban likuiditas yang berlebihan.
Keputusan untuk mengakuisisi perangkat melalui skema kredit harus didasarkan pada tingkat utilitas produktif perangkat tersebut terhadap aktivitas profesional atau edukasional pengguna.
Evaluasi Nilai Ekonomis dan Kesimpulan
Pemanfaatan program penawaran khusus pada pembelian perangkat komunikasi memberikan keunggulan kompetitif bagi konsumen yang memiliki perencanaan anggaran terstruktur.
Dengan memahami prasyarat, mengikuti prosedur sistematis, serta menghindari jebakan finansial yang umum terjadi, konsumen dapat memaksimalkan manfaat dari program tersebut secara optimal.
Keputusan finansial yang bijaksana tidak hanya diukur dari seberapa besar potongan harga yang diperoleh, tetapi juga dari bagaimana komitmen cicilan tersebut dikelola hingga tuntas tanpa menimbulkan beban di kemudian hari.
Pertanyaan Umum (FAQ)
Apa syarat utama untuk bisa mendapatkan promo gratis cicilan 1 bulan?
Syarat utamanya meliputi kelengkapan dokumen identitas resmi, verifikasi pendapatan yang sah, serta persetujuan dari mitra pembiayaan resmi yang telah terdaftar.
Apakah promo ini mengurangi total harga perangkat secara keseluruhan?
Promo ini umumnya membebaskan pembayaran cicilan pada bulan pertama, sehingga mengurangi jumlah total cicilan yang harus dibayarkan selama tenor berlangsung, dengan tetap memperhatikan ketentuan biaya administrasi yang berlaku.
Bagaimana cara memastikan lembaga pembiayaan tersebut aman dan terpercaya?
Pastikan perusahaan pembiayaan atau lembaga keuangan mitra telah memiliki izin resmi dan berada di bawah pengawasan lembaga regulator yang berwenang, seperti Otoritas Jasa Keuangan (OJK).
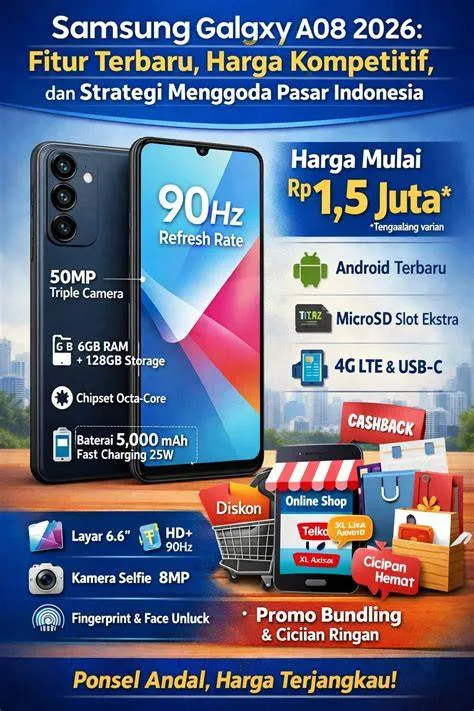
Miliki Samsung Galaxy A08 Sekarang!
Baterai awet seharian, layar super lega, dan performa mulus di kelasnya. Dapatkan penawaran harga terbaik dan nikmati Gratis Ongkir khusus hari ini!
Ditulis oleh: Lina Marlina