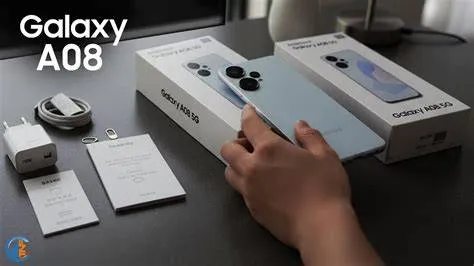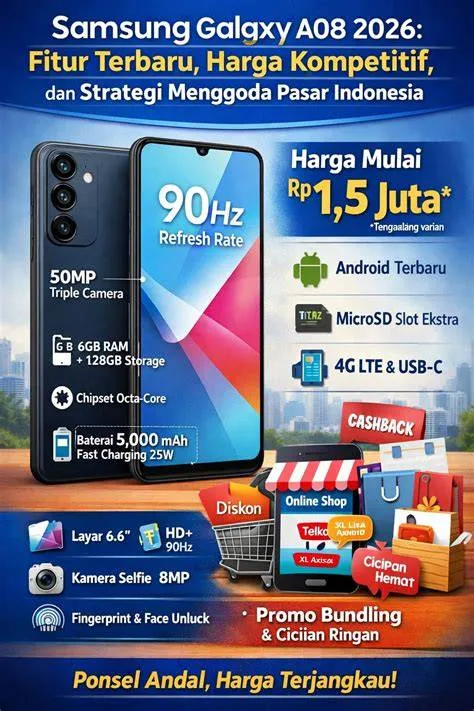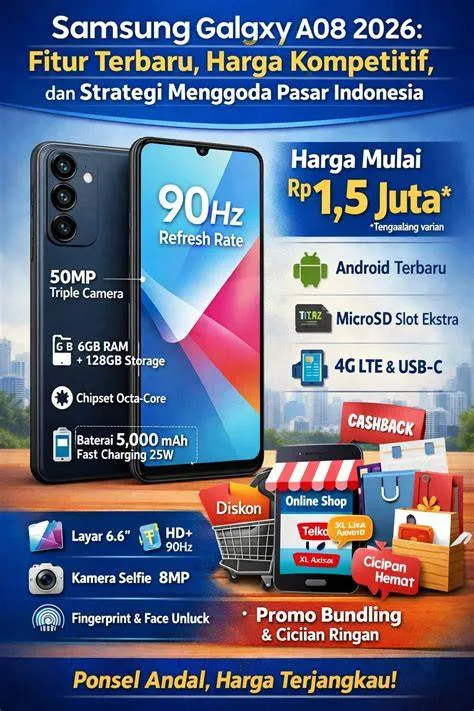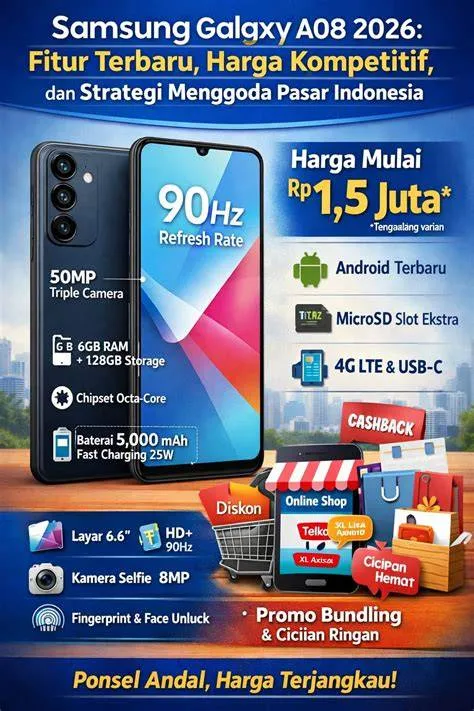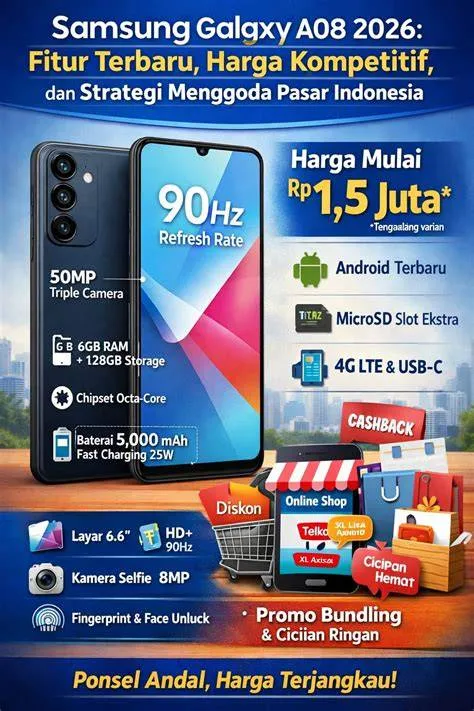
Kampoeng.co.id – Dalam lanskap ekonomi kontemporer yang dinamis, keputusan akuisisi perangkat teknologi komunikasi seperti pemanfaatan promo galaxy a08 kartu kredit bca memerlukan pertimbangan analitis yang mendalam. Sering kali, dinamika finansial rumah tangga mengalami fluktuasi tak terduga—seperti penyesuaian kompensasi atau pemotongan gaji oleh korporasi—yang menuntut peninjauan ulang terhadap pola pengeluaran konsumtif. Melalui artikel komprehensif ini, pembaca akan dipandu untuk memahami bagaimana instrumen perbankan, khususnya fasilitas pembiayaan dari Bank Central Asia (BCA), dapat dimanfaatkan secara bijaksana guna memenuhi kebutuhan perangkat esensial tanpa mengorbankan stabilitas likuiditas jangka panjang.
Prasyarat dan Landasan Perencanaan Keuangan Sebelum Membeli
Sebelum mengeksekusi transaksi menggunakan fasilitas perbankan, terdapat beberapa prasyarat fundamental yang harus dipenuhi oleh konsumen.
Pendekatan ini esensial guna mencegah risiko gagal bayar atau tekanan finansial sekunder, terutama ketika kondisi pendapatan sedang mengalami tekanan eksternal.
Pertama, evaluasi arus kas bulanan secara teliti. Pemotongan penghasilan oleh entitas perusahaan menuntut penyesuaian rasio utang terhadap pendapatan (debt-to-income ratio). Pastikan alokasi cicilan tidak melampaui batas toleransi risiko, yang umumnya direkomendasikan tidak lebih dari 15 hingga 20 persen dari total pendapatan bersih bulanan. Kedua, verifikasi status keaktifan dan limit kredit yang tersedia pada kartu kredit BCA yang dimiliki guna memastikan ketersediaan ruang fiskal yang memadai. Ketiga, pahami syarat dan ketentuan yang berlaku pada program promosi yang diselenggarakan oleh merchant mitra maupun pihak bank penerbit.
Analisis Komprehensif Promo Galaxy A08 dengan Kartu Kredit BCA
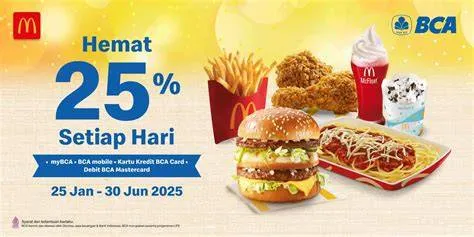
Program promosi yang melibatkan institusi perbankan besar seperti BCA umumnya dirancang untuk memberikan nilai tambah bagi para pemegang kartu. Dalam konteks penawaran promo galaxy a08 kartu kredit bca, terdapat beberapa skema keuntungan yang lazim ditemukan di pasar ritel modern dan platform e-commerce resmi.
Skema pertama adalah fasilitas cicilan tetap dengan tingkat bunga nol persen (0%) untuk jangka waktu tertentu, seperti 3, 6, atau 12 bulan. Skema ini memberikan fleksibilitas likuiditas yang signifikan karena pengeluaran modal besar dipecah menjadi porsi-porsi kecil bulanan tanpa tambahan beban bunga. Skema kedua berupa potongan harga langsung (instant discount) atau penawaran cashback yang divalidasi pada saat transaksi menggunakan kode promo atau jenis kartu kredit tertentu. Analisis mendalam terhadap struktur harga ini memungkinkan konsumen untuk memperoleh efisiensi anggaran secara maksimal tanpa mengorbankan kualitas perangkat yang dibutuhkan.
Langkah-Langkah Sistematis Memanfaatkan Promo Kartu Kredit
Pelaksanaan transaksi yang terstruktur mutlak diperlukan untuk memastikan seluruh manfaat promosi dapat diserap secara optimal tanpa kendala administratif.
Berikut adalah urutan langkah operasional yang direkomendasikan:
- Identifikasi Merchant Resmi: Pastikan pembelian dilakukan melalui mitra dagang (merchant) atau kanal resmi yang bekerja sama secara langsung dengan BCA untuk menjamin keabsahan produk dan validitas promo.
- Verifikasi Ketentuan Program: Periksa kembali apakah promo mensyaratkan minimum transaksi tertentu atau penggunaan jenis kartu kredit spesifik (misalnya lini produk BCA Visa atau Mastercard tertentu).
- Pemilihan Tenor Cicilan: Tentukan jangka waktu cicilan yang selaras dengan kapasitas arus kas bulanan. Pemilihan tenor yang lebih panjang memang meringankan beban cicilan bulanan, namun komitmen jangka panjang harus diperhitungkan secara saksama.
- Eksekusi Pembayaran dan Validasi Struk: Lakukan pembayaran sesuai prosedur, dan pastikan nominal transaksi serta pemotongan promo atau status cicilan 0% telah tercetak secara akurat pada struk transaksi atau sistem tagihan digital.
Jebakan Umum dan Kesalahan Fatal yang Harus Dihindari
Berdasarkan pengalaman observasional dalam pengelolaan kredit konsumen, terdapat beberapa kesalahan krusial yang kerap dilakukan oleh pemula.
Pengetahuan mengenai jebakan ini sangat penting untuk melindungi kesehatan finansial individu.
Kesalahan paling mendasar adalah mengabaikan biaya tersembunyi (hidden fees), seperti biaya administrasi tahunan, biaya provisi cicilan, atau denda keterlambatan pembayaran yang dapat mengikis keuntungan dari promo itu sendiri. Selain itu, terjebak dalam pembelian impulsif hanya karena tergiur oleh label “diskon” atau “cicilan ringan” di tengah ketidakpastian pendapatan merupakan bentuk mismanajemen risiko yang berbahaya. Keputusan pembelian harus selalu berakar pada kebutuhan fungsional yang mendesak, bukan sekadar keinginan sesaat.
Perspektif Psikologis dan Manajemen Risiko Rumah Tangga
Menghadapi situasi di mana stabilitas finansial rumah tangga terguncang—seperti narasi mengenai pemotongan gaji perusahaan yang memaksa pencarian sumber pendapatan tambahan—memerlukan ketahanan mental serta strategi adaptif.
Perangkat komunikasi sering kali bukan lagi sekadar barang mewah, melainkan instrumen penunjang produktivitas untuk mencari peluang kerja baru atau mengelola bisnis rintisan di era digital.
Oleh karena itu, penggunaan fasilitas kredit harus dilihat sebagai alat strategis (leveraging tool), bukan beban tambahan. Dengan mengonversi pembelian tunai menjadi cicilan yang terencana, cadangan dana darurat tetap dapat dipertahankan untuk mengantisipasi kebutuhan mendesak lainnya. Mitigasi risiko ini memastikan bahwa keluarga tetap memiliki bantalan likuiditas di tengah dinamika ekonomi yang tidak menentu.
Pengecekan Hasil dan Evaluasi Transaksi
Tahap akhir yang tidak kalah penting adalah verifikasi pasca-transaksi. Konsumen diwajibkan untuk memantau lembar tagihan (billing statement) pada periode penagihan berikutnya. Pastikan bahwa nominal cicilan yang dibebankan sesuai dengan simulasi awal, dan program cicilan 0% telah teraktivasi dengan benar oleh sistem perbankan BCA. Apabila ditemukan ketidaksesuaian, segera lakukan eskalasi kepada layanan pelanggan resmi BCA guna mendapatkan koreksi sebelum jatuh tempo pembayaran.
Pertanyaan Umum (FAQ)
Apa saja keuntungan utama dari promo galaxy a08 kartu kredit bca?
Keuntungan utama umumnya meliputi fasilitas cicilan dengan bunga 0% untuk tenor tertentu, diskon langsung, serta program cashback yang meringankan beban pengeluaran awal.
Bagaimana cara memastikan transaksi telah masuk dalam program cicilan 0%?
Pastikan untuk mengonfirmasi kepada kasir atau memilih opsi cicilan pada mesin EDC/sistem e-commerce saat bertransaksi, serta verifikasi melalui lembar tagihan kartu kredit pada bulan berikutnya.
Apakah promo ini berlaku di semua toko ritel?
Tidak.
Promo biasanya hanya berlaku di merchant mitra resmi yang telah bekerja sama secara khusus dengan Bank Central Asia (BCA).
Bagaimana mengelola cicilan kartu kredit di tengah situasi keuangan yang fluktuatif?
Pastikan alokasi cicilan bulanan tidak melebihi 15-20% dari total pendapatan bersih, dan jadikan perangkat tersebut sebagai instrumen penunjang produktivitas atau pencarian sumber penghasilan.
Miliki Samsung Galaxy A08 Sekarang!
Baterai awet seharian, layar super lega, dan performa mulus di kelasnya. Dapatkan penawaran harga terbaik dan nikmati Gratis Ongkir khusus hari ini!
Ditulis oleh: Sri Wahyuni