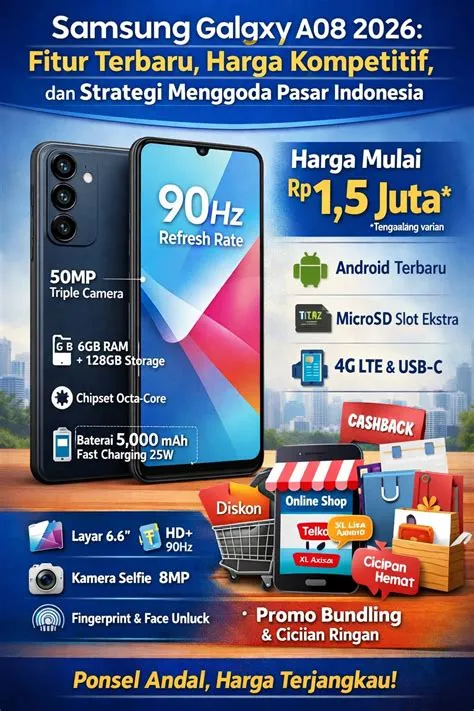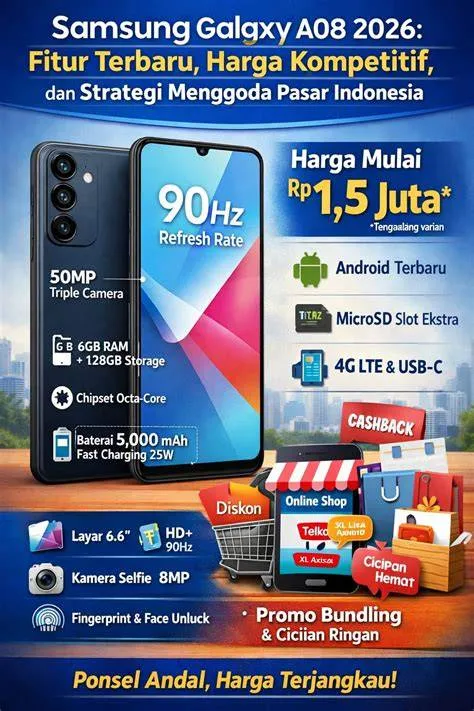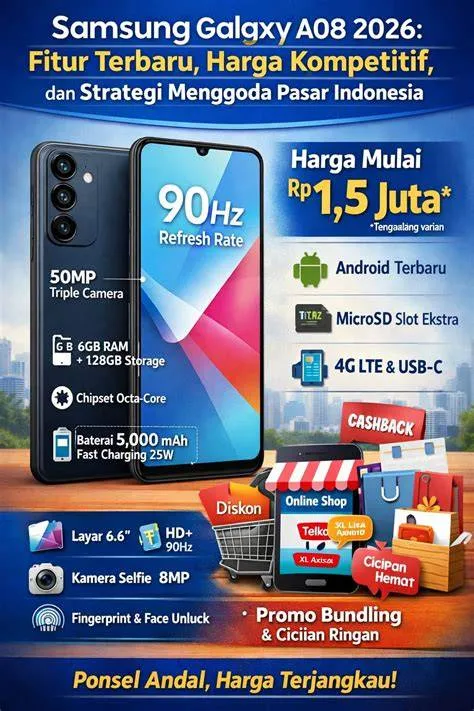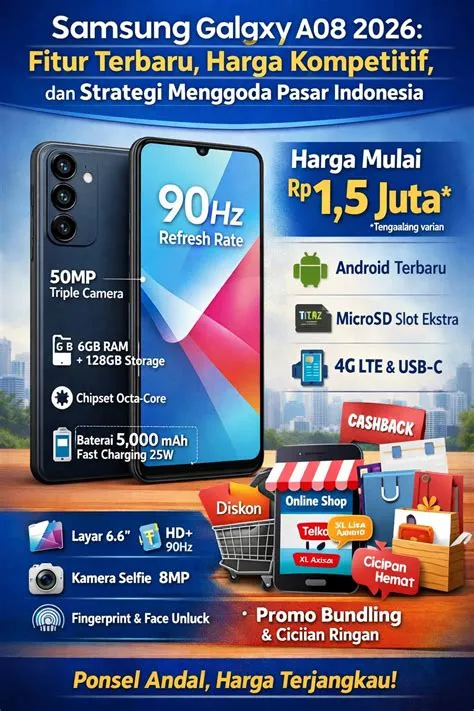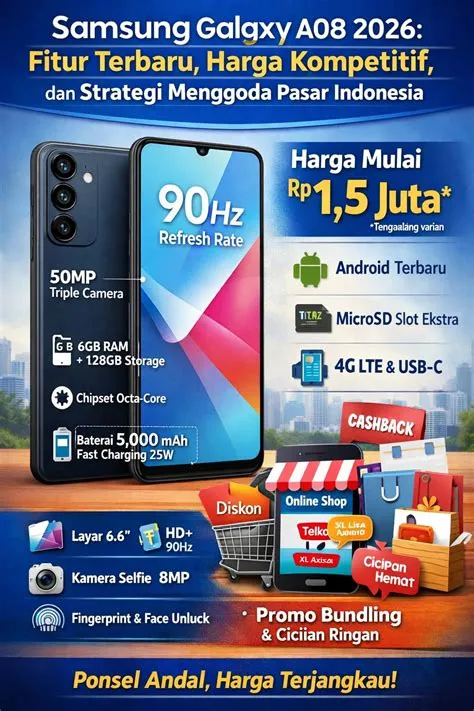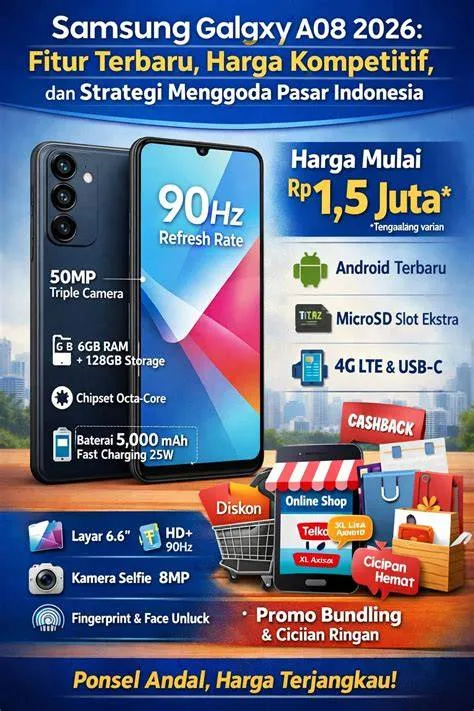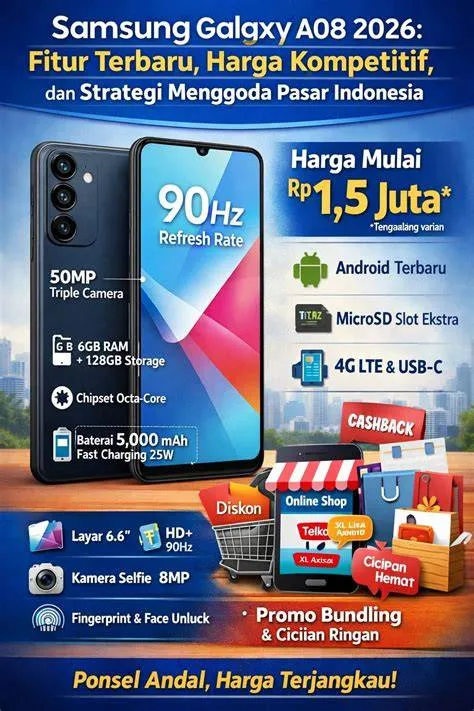
Kampoeng.co.id – Pengelolaan keuangan pribadi yang terstruktur menuntut pemahaman mendalam mengenai instrumen pembiayaan konsumen, terutama ketika seseorang berencana untuk memperoleh perangkat telekomunikasi melalui skema cicilan. Analisis menyeluruh terhadap harga kredit galaxy a08 di home credit menjadi suatu keharusan bagi konsumen yang mengedepankan rasionalitas ekonomi sebelum mengambil keputusan finansial jangka pendek maupun menengah. Artikel ini disusun untuk memberikan edukasi komprehensif mengenai estimasi biaya, struktur bunga, persyaratan administratif, serta mitigasi risiko yang menyertai kontrak pembiayaan di lembaga keuangan mikro dan pembiayaan konsumen terkemuka di Indonesia.
Dalam lanskap ekonomi modern, kepemilikan perangkat pintar seperti Samsung Galaxy A08 sering kali dianggap sebagai kebutuhan fungsional guna mendukung produktivitas harian, akses informasi digital, serta kelancaran komunikasi profesional.
Namun, keputusan untuk mendanai perolehan aset tersebut melalui fasilitas kredit tanpa agunan konvensional atau pembiayaan barang konsumsi mensyaratkan ketelitian tinggi dalam menghitung total beban finansial yang harus ditanggung.
Melalui pemahaman yang komprehensif, pembaca diharapkan mampu mengidentifikasi komponen biaya secara transparan, menghindari beban bunga tersembunyi, dan memastikan bahwa cicilan bulanan selaras dengan kapasitas arus kas pribadi.
Sebelum memulai proses pengajuan pembiayaan, terdapat sejumlah prasyarat mutlak yang harus dipenuhi oleh setiap calon debitur.
Kepatuhan terhadap regulasi verifikasi identitas dan penilaian kelayakan kredit (scoring) merupakan tahapan fundamental yang tidak dapat diabaikan.
Home Credit Indonesia, sebagai salah satu institusi pembiayaan terdaftar dan diawasi oleh Otoritas Jasa Keuangan (OJK), memberlakukan standar operasional prosedur yang ketat demi menjaga prinsip kehati-hatian dalam penyaluran dana.
Oleh karena itu, persiapan dokumen dan pemahaman terhadap ketentuan kontraktual menjadi fondasi utama keberhasilan transaksi ini.
Prasyarat dan Dokumen Administratif yang Diperlukan
Prosedur pengajuan pembiayaan di institusi keuangan formal senantiasa diawali dengan verifikasi dokumen legalitas identitas pribadi.
Calon debitur diwajibkan untuk mempersiapkan Kartu Tanda Penduduk (KTP) berbasis Elektronik (e-KTP) sebagai instrumen verifikasi primer yang sah secara hukum di wilayah Republik Indonesia.
Keabsahan e-KTP ini akan diverifikasi secara langsung melalui sistem pemindaian biometrik atau pencocokan data kependudukan nasional guna memastikan validitas identitas pemohon.
Selain e-KTP, calon debitur umumnya diminta untuk melampirkan dokumen pendukung sekunder guna memperkuat profil risiko kredit.
Dokumen pendukung tersebut dapat berupa Nomor Pokok Wajib Pajak (NPWP), BPJS Ketenagakerjaan atau Kesehatan, SIM (Surat Izin Mengemudi), atau paspor yang masih berlaku.
Kelengkapan dokumen ini berfungsi sebagai indikator kredibilitas finansial yang dievaluasi oleh sistem otomatisasi penilai risiko (credit scoring engine) milik Home Credit untuk menentukan limit pembiayaan dan besaran uang muka (down payment) yang harus disetorkan.
Sebagai prasyarat operasional lanjutan, pemohon juga diwajibkan memiliki telepon pintar yang kompatibel untuk mengunduh dan mengoperasikan aplikasi resmi pendukung transaksi, serta nomor telepon seluler aktif yang terhubung dengan jaringan seluler lokal guna menerima kode verifikasi satu waktu (OTP) selama proses registrasi berlangsung.
Apabila terdapat kendala teknis dalam mengakses sistem digital, panduan bantuan teknis pada sistem operasi umumnya menyarankan pengguna untuk merujuk pada pusat bantuan resmi atau menu pengaturan perangkat untuk memastikan konektivitas jaringan tetap stabil.
Mekanisme Pengajuan Pembiayaan di Home Credit
Tahapan pengajuan pembiayaan dirancang secara sistematis untuk memberikan kemudahan sekaligus memastikan kepatuhan terhadap prinsip perlindungan konsumen.
Langkah pertama yang harus ditempuh adalah mengunjungi mitra ritel atau merchant rekanan resmi yang bekerja sama dengan Home Credit.
Di lokasi tersebut, calon pembeli dapat berkonsultasi langsung dengan petugas layanan pelanggan atau promotor pembiayaan untuk mendapatkan simulasi perhitungan harga kredit galaxy a08 di home credit secara aktual berdasarkan harga pasar perangkat pada saat itu.
Setelah mendapatkan rincian simulasi yang mencakup harga tunai, besaran uang muka minimal, pilihan tenor cicilan (misalnya 6, 9, atau 12 bulan), serta nominal cicilan per bulan, calon debitur dapat memutuskan untuk melanjutkan proses pengisian formulir aplikasi.
Proses pengisian data diri, informasi pekerjaan, penghasilan bulanan, dan alamat domisili dilakukan secara digital melalui gawai milik pemohon atau perangkat kerja petugas.
Ketelitian dalam mengisi data ini sangat krusial, sebab ketidaksesuaian informasi dapat mengakibatkan penundaan atau bahkan penolakan terhadap pengajuan kredit.
Tahap berikutnya adalah proses evaluasi kredit yang dilakukan secara real-time oleh sistem kecerdasan buatan dan analis risiko Home Credit.
Durasi proses verifikasi ini umumnya berkisar antara beberapa menit hingga maksimal satu jam, tergantung pada kelengkapan data dan riwayat kredit sebelumnya (seperti pengecekan melalui SLIK OJK).
Apabila pengajuan disetujui, debitur diwajibkan untuk menandatangani perjanjian pembiayaan secara elektronik atau fisik, membayarkan uang muka serta biaya administrasi yang berlaku, dan perangkat dapat segera dibawa pulang setelah seluruh kewajiban awal diselesaikan.
Rincian Estimasi Harga Kredit Galaxy A08 di Home Credit dan Skema Cicilan
Analisis komparatif terhadap harga tunai dan harga total kredit merupakan aspek paling krusial dalam pengambilan keputusan finansial.
Meskipun harga tunai perangkat telekomunikasi berada pada kisaran tertentu di pasaran ritel, pengambilalihan melalui skema kredit di lembaga pembiayaan konsumen umumnya melibatkan penambahan komponen biaya, seperti suku bunga flat per bulan, biaya administrasi di muka, serta opsi penambahan premi asuransi perlindungan perangkat (seperti asuransi kerusakan fisik atau kehilangan).
Sebagai ilustrasi analitis tanpa mengasumsikan angka mutlak yang kaku, apabila harga tunai perangkat ditetapkan pada tingkat tertentu, skema cicilan dengan tenor 12 bulan akan menghasilkan akumulasi total pembayaran yang lebih tinggi dibandingkan harga tunai akibat adanya beban bunga efektif dan biaya layanan.
Oleh karena itu, konsumen dianjurkan untuk meneliti secara cermat rincian kontrak yang mencakup:
- Besaran pokok pembiayaan setelah dikurangi uang muka.
- Persentase suku bunga flat yang dikenakan setiap bulan.
- Nominal biaya administrasi awal yang dibayarkan bersamaan dengan uang muka.
- Biaya provisi atau biaya layanan tambahan (jika ada).
- Konsekuensi finansial dan denda apabila terjadi keterlambatan pembayaran cicilan bulanan.
Transparansi dalam rincian harga kredit ini melindungi konsumen dari praktik pembiayaan yang tidak sehat serta memungkinkan mereka melakukan proyeksi anggaran bulanan secara akurat tanpa mengganggu alokasi pengeluaran untuk kebutuhan primer lainnya.
Jebakan Umum dan Kesalahan Fatal dalam Kredit Konsumtif
Berdasarkan pengamatan empiris terhadap perilaku konsumen pemula dalam sektor pembiayaan mikro, terdapat beberapa jebakan umum yang sering kali dijumpai dan berpotensi menimbulkan kerugian finansial jangka panjang.
Salah satu kesalahan paling fatal adalah mengabaikan membaca klausul perjanjian pembiayaan secara menyeluruh sebelum membubuhkan tanda tangan digital maupun fisik.
Banyak konsumen terjebak pada asumsi bahwa cicilan bulanan bernilai kecil adalah ringan, tanpa menghitung total akumulasi pembayaran selama masa tenor berakhir.
Kesalahan berikutnya berkaitan dengan kegagalan dalam memperhitungkan kapasitas likuiditas bulanan (debt-to-income ratio).
Memaksakan diri mengambil tenor terpendek demi menghindari akumulasi bunga yang besar tanpa ketersediaan cadangan kas darurat sering kali memicu gagal bayar pada bulan-bulan berikutnya.
Selain itu, pemula kerap melupakan keberadaan biaya tersembunyi seperti denda keterlambatan harian yang cukup signifikan apabila tanggal jatuh tempo terlewatkan.
Aspek penting lain yang sering diabaikan adalah kurangnya perhatian terhadap perlindungan data pribadi saat melakukan pengisian aplikasi melalui perangkat seluler pihak ketiga atau jaringan internet publik yang tidak aman.
Keamanan informasi finansial dan identitas pribadi harus senantiasa dijaga guna menghindari penyalahgunaan data oleh pihak yang tidak bertanggung jawab.
Strategi Manajemen Risiko Finansial dalam Pengambilan Kredit Ponsel
Guna meminimalisasi dampak negatif dari pembiayaan konsumtif, penerapan manajemen risiko yang disiplin menjadi keharusan mutlak.
Konsumen disarankan untuk menerapkan aturan pengalokasian dana di mana total cicilan seluruh utang konsumtif tidak melebihi 30% dari total pendapatan bersih bulanan.
Pembatasan ini bertujuan untuk menjaga kesehatan arus kas dan memastikan ketersediaan dana darurat untuk menghadapi situasi krisis yang tidak terduga.
Selain itu, pemilihan tanggal jatuh tempo pembayaran cicilan perlu disesuaikan secara cermat dengan siklus penerimaan gaji atau pendapatan bulanan guna menghindari risiko keterlambatan akibat keterlambatan transfer dana masuk.
Konsumen juga dianjurkan untuk memanfaatkan fitur pengingat otomatis pada aplikasi perbankan atau sistem Home Credit agar kewajiban pembayaran dapat diselesaikan tepat waktu setiap bulannya, sehingga catatan riwayat kredit (skor kredit) tetap bersih dan terjaga dengan baik di sistem SLIK OJK.
Sudut pandang alternatif yang jarang disadari oleh kebanyakan pembeli adalah pentingnya mengevaluasi kegunaan produktif dari perangkat yang dikredit.
Apabila perangkat tersebut digunakan secara langsung untuk menghasilkan pendapatan tambahan atau mendukung kegiatan profesional yang memberikan nilai tambah ekonomi, maka beban biaya kredit dapat dianggap sebagai investasi produktif yang rasional.
Pengecekan Hasil dan Validasi Kontrak Pembiayaan
Tahap akhir dari seluruh rangkaian proses pengajuan pembiayaan adalah melakukan verifikasi dan pengecekan hasil transaksi secara menyeluruh.
Setelah kontrak disetujui dan perangkat diterima, debitur wajib memastikan bahwa salinan perjanjian pembiayaan (baik digital maupun cetak) telah diterima dan disimpan dengan aman.
Dokumen ini berfungsi sebagai bukti sah hukum atas kepemilikan dan kewajiban finansial yang mengikat kedua belah pihak.
Debitur juga perlu segera mengaktifkan akun pada aplikasi MyHomeCredit guna memantau jadwal pembayaran, melihat sisa tenor cicilan secara real-time, serta mengunduh kwitansi resmi setiap kali pembayaran bulanan berhasil dilakukan.
Pengecekan berkala ini memastikan tidak adanya selisih pencatatan atau kesalahan administratif yang dapat merugikan posisi keuangan konsumen di kemudian hari.
Pertanyaan Umum (FAQ)
Bagaimana cara mengecek status persetujuan pengajuan kredit di Home Credit?
Status persetujuan dapat dipantau secara mandiri melalui aplikasi MyHomeCredit yang terinstal pada perangkat seluler pemohon setelah proses verifikasi data selesai dilakukan oleh petugas.
Dokumen apa saja yang wajib disiapkan saat mengajukan kredit di Home Credit?
Dokumen utama yang wajib disiapkan adalah Kartu Tanda Penduduk (e-KTP) asli, serta dokumen pendukung opsional seperti NPWP, BPJS, atau SIM guna memperkuat verifikasi profil risiko.
Apakah harga kredit Galaxy A08 di Home Credit mencakup biaya asuransi perangkat?
Komponen biaya asuransi perlindungan perangkat dapat disertakan secara opsional ke dalam total pembiayaan berdasarkan kesepakatan antara konsumen dan pihak penyedia layanan saat penandatanganan kontrak.
Bagaimana cara menghindari denda keterlambatan pembayaran cicilan bulanan?
Debitur disesuaikan tanggal jatuh tempo cicilannya dengan jadwal penerimaan pendapatan bulanan serta mengaktifkan fitur pengingat atau autodebet guna memastikan pembayaran selalu tepat waktu.
Miliki Samsung Galaxy A08 Sekarang!
Baterai awet seharian, layar super lega, dan performa mulus di kelasnya. Dapatkan penawaran harga terbaik dan nikmati Gratis Ongkir khusus hari ini!
Ditulis oleh: Yusuf Maulana