Kampoeng.co.id – Perkembangan ekosistem digital dan industri telekomunikasi seluler saat ini menuntut efisiensi finansial yang tinggi dari masyarakat modern. Dalam kerangka pemenuhan kebutuhan perangkat komunikasi genggam, kolaborasi strategis antara institusi perbankan, seperti PT Bank Mega Tbk, dengan produsen perangkat elektronik multinasional, seperti Samsung, menghadirkan berbagai instrumen insentif pembelian yang dikenal luas sebagai program promosi khusus. Artikel ini disusun untuk memberikan pemahaman mendalam, analitis, dan terstruktur mengenai mekanisme, keuntungan, serta protokol mitigasi risiko yang berkaitan erat dengan pemanfaatan penawaran khusus tersebut, khususnya dalam konteks perolehan gawai terbaru.
Pentingnya pemahaman komprehensif mengenai penawaran finansial ini didasari oleh kompleksitas syarat dan ketentuan yang kerap menyertai transaksi perbankan ritel.
Konsumen sering kali dihadapkan pada berbagai pilihan pembiayaan, mulai dari fasilitas cicilan tetap tanpa bunga hingga potongan harga langsung yang mensyaratkan penggunaan instrumen pembayaran tertentu.
Melalui analisis yang cermat, pembaca diharapkan mampu mengoptimalkan daya beli tanpa mengorbankan stabilitas keuangan jangka panjang, sekaligus menghindari jebakan administratif yang berpotensi merugikan secara finansial.
Landasan Konseptual dan Prasyarat Administratif
Sebelum memanfaatkan program insentif transaksi yang ditawarkan melalui instrumen pembayaran perbankan tertentu, terdapat sejumlah prasyarat administratif dan finansial yang mutlak dipenuhi oleh calon pemegang kartu maupun nasabah aktif.
Prasyarat ini berfungsi sebagai mekanisme verifikasi internal bank untuk memastikan bahwa debitur memiliki kapasitas bayar yang memadai sesuai dengan regulasi kehati-hatian perbankan yang berlaku di Indonesia.
Prasyarat utama mencakup kepemilikan kartu kredit yang diterbitkan secara sah oleh institusi penerbit yang bersangkutan, dengan status akun yang aktif, tidak berada dalam kondisi pemblokiran, serta memiliki sisa pagu kredit (credit limit) yang mencukupi untuk menutupi total nilai transaksi atau nilai transaksi setelah dikurangi diskon promosi.
Selain itu, riwayat kredit pemegang kartu harus senantiasa bersih dari catatan penunggakan pembayaran guna mempermudah proses persetujuan pembiayaan cicilan jangka panjang.
Verifikasi Status Keanggotaan dan Pagu Kredit
Aspek krusial yang sering diabaikan oleh sebagian besar konsumen adalah pemeriksaan berkala terhadap ketersediaan pagu kredit.
Dalam skema pembelian perangkat telekomunikasi bernilai tinggi, sistem perbankan biasanya memberlakukan sistem pemblokiran sementara (temporary hold) pada sebagian pagu kredit senilai harga penuh barang, meskipun transaksi tersebut dikonversi menjadi skema cicilan tetap (installment).
Oleh karena itu, memastikan ketersediaan batas maksimal transaksi menjadi langkah fundamental yang tidak boleh diabaikan.
Di samping itu, pemegang kartu dianjurkan untuk memeriksa apakah kartu kredit mereka memenuhi kriteria spesifik yang ditetapkan dalam program promosi, mengingat beberapa penawaran eksklusif sering kali dibatasi hanya untuk jenis kartu tertentu, seperti kartu kredit berjenis Platinum, Infinite, atau kartu co-branding hasil kerja sama strategis tertentu.
Mekanisme Operasional dan Prosedur Klaim Promo
Prosedur pelaksanaan transaksi menggunakan fasilitas promosi perbankan memerlukan ketelitian tinggi terhadap setiap tahapan operasional yang berlaku di merchant mitra resmi, baik secara luring (offline) di jaringan ritel fisik maupun secara daring (online) melalui platform niaga elektronik terintegrasi.
Langkah operasional pertama dimulai dengan pemilihan perangkat telekomunikasi yang sesuai dengan spesifikasi dan kebutuhan operasional pengguna di gerai mitra resmi yang bekerja sama dengan pihak penerbit kartu.
Konsumen diwajibkan untuk mengonfirmasi kepada petugas layanan pelanggan atau kasir mengenai ketersediaan dan keaktifan program promosi yang sedang berjalan pada hari transaksi dilakukan, guna menghindari kesalahpahaman terkait masa berlaku program.
Tahapan Konversi Cicilan dan Validasi Diskon
Setelah kesepakatan harga tercapai, proses transaksional dilanjutkan dengan penggesekan atau pemindaian instrumen pembayaran pada mesin EDC (Electronic Data Capture) yang telah dikonfigurasi khusus oleh institusi perbankan terkait.
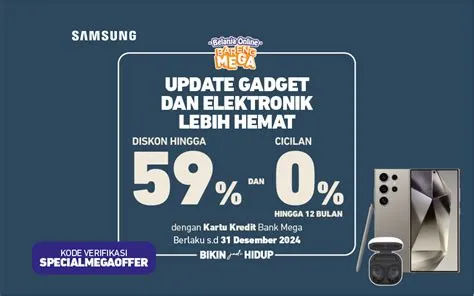
Pada tahap ini, pemegang kartu harus secara tegas menginstruksikan kepada kasir untuk memilih tenor cicilan yang diinginkan, misalnya untuk jangka waktu tiga, enam, dua belas, atau dua puluh empat bulan, dengan fasilitas tingkat suku bunga nol persen (0%) sebagaimana tercantum dalam ketentuan promosi.
Validasi akhir dilakukan melalui penandatanganan slip transaksi atau memasukkan nomor identifikasi pribadi (PIN) kartu kredit.
Konsumen wajib memeriksa kembali lembar cetak transaksi guna memastikan bahwa besaran diskon, potongan harga, atau skema cicilan telah tercatat dengan akurat sesuai dengan penawaran yang dipublikasikan secara resmi oleh pihak penyelenggara.
Analisis Keuntungan Finansial dan Skema Cicilan Tanpa Bunga
Pemanfaatan instrumen pembiayaan berbunga rendah atau bahkan tanpa bunga memberikan fleksibilitas arus kas yang signifikan bagi konsumen.
Dalam tinjauan ekonomi rumah tangga, pengeluaran modal besar yang dialokasikan untuk perolehan aset penunjang produktivitas dapat disebar secara merata ke dalam beberapa periode penagihan bulanan.
Keuntungan utama dari pemanfaatan program promosi ini meliputi:
- Optimalisasi Likuiditas: Konsumen tidak perlu menguras cadangan kas tunai secara langsung dalam satu waktu tunggal, sehingga dana likuid dapat dialokasikan untuk keperluan darurat atau instrumen investasi produktif lainnya.
- Efisiensi Biaya Pembelian: Adanya potongan harga langsung (cashback atau diskon nominal) mengurangi total beban pengeluaran riil dibandingkan dengan pembelian tunai standar tanpa insentif.
- Kepastian Anggaran Bulanan: Skema cicilan tetap dengan nominal yang sama setiap bulan mempermudah perencanaan anggaran pengeluaran rumah tangga secara terstruktur.
Identifikasi Jebakan Finansial dan Kesalahan Umum Konsumen
Berdasarkan pengalaman empiris dalam industri keuangan konsumtif, terdapat berbagai jebakan dan kesalahan prosedural yang kerap dilakukan oleh konsumen pemula.
Pengetahuan mengenai hambatan ini sangat esensial untuk mencegah kerugian finansial yang tidak diinginkan.
Salah satu kesalahan paling mendasar adalah kegagalan dalam memahami ketentuan biaya administrasi tersembunyi, seperti biaya konversi cicilan yang dibebankan di muka (upfront fee) atau denda keterlambatan pembayaran tagihan bulanan yang dapat mengeliminasi seluruh keuntungan diskon yang diperoleh dari program promosi tersebut.
Selain itu, banyak konsumen tergiur untuk mengambil tenor cicilan yang terlalu panjang untuk pembelian barang konsumtif yang mengalami depresiasi nilai secara cepat.
Risiko Depresiasi Nilai Aset dan Konsumtif Berlebihan
Perangkat telekomunikasi seluler merupakan jenis aset yang memiliki tingkat depresiasi atau penurunan nilai ekonomi yang sangat tinggi seiring dengan peluncuran model-model baru di pasar.
Melakukan pembiayaan jangka panjang untuk barang konsumtif dapat menciptakan beban utang yang melampaui masa manfaat ekonomis perangkat itu sendiri.
Oleh karena itu, analisis rasionalitas kebutuhan menjadi pilar pertimbangan yang harus diutamakan sebelum mengambil keputusan finansial.
Protokol Manajemen Risiko dan Mitigasi Penggunaan Kartu Kredit
Penerapan manajemen risiko yang ketat merupakan kewajiban mutlak bagi setiap individu yang menggunakan fasilitas kredit perbankan.
Risiko utama yang melekat pada penggunaan kartu kredit adalah potensi akumulasi utang konsumtif yang tidak terkendali akibat kemudahan transaksi.
Beberapa langkah mitigasi risiko yang direkomendasikan meliputi:
- Menetapkan batas maksimal alokasi cicilan bulanan tidak melebihi persentase tertentu dari total pendapatan tetap bulanan.
- Melakukan pembayaran tagihan tepat waktu sebelum tanggal jatuh tempo guna menghindari pengenaan suku bunga kartu kredit reguler yang sangat tinggi pada sisa tagihan.
- Menghindari kebiasaan mengambil cicilan baru sebelum cicilan sebelumnya benar-benar lunas, demi menjaga kesehatan rasio layanan utang (Debt Service Ratio).
Sudut Pandang Alternatif: Evaluasi Rasionalitas Pembelian Perangkat Telekomunikasi
Dari sudut pandang perencanaan keuangan strategis, pembelian perangkat komunikasi seluler melalui instrumen utang konsumtif harus dipandang secara objektif.
Meskipun program promosi menawarkan berbagai kemudahan finansial, keputusan akhir harus didasarkan pada tingkat urgensi dan kontribusi perangkat tersebut terhadap peningkatan produktivitas kerja atau pengembangan usaha pemiliknya.
Apabila perangkat tersebut berfungsi sebagai alat penunjang utama dalam aktivitas profesional yang menghasilkan pendapatan secara langsung, maka pembiayaan melalui program insentif dapat dikategorikan sebagai investasi yang rasional.
Sebaliknya, jika pembelian semata-mata didorong oleh faktor prestise atau keinginan konsumtif semata, maka peninjauan ulang terhadap urgensi kebutuhan sangat disarankan.
Kesimpulan
Pemanfaatan program insentif pembelian perangkat telekomunikasi melalui instrumen perbankan, sebagaimana tercermin dalam penawaran khusus untuk produk gawai modern dengan fasilitas pembayaran tertentu, menuntut tingkat literasi keuangan yang memadai.
Melalui pemahaman yang komprehensif terhadap prasyarat administratif, mekanisme operasional, analisis keuntungan, serta mitigasi risiko yang cermat, konsumen dapat memaksimalkan manfaat ekonomis yang ditawarkan tanpa mengorbankan stabilitas keuangan jangka panjang.
Kedisiplinan dalam pengelolaan anggaran dan kepatuhan terhadap jadwal pembayaran tetap menjadi kunci utama keberhasilan pemanfaatan fasilitas perbankan secara bijaksana.
Pertanyaan Umum (FAQ)
Apa saja syarat utama untuk menikmati program promo kartu kredit pada pembelian perangkat seluler?
Syarat utama mencakup kepemilikan kartu kredit yang aktif dari penerbit terkait, status akun yang lancar tanpa tunggakan, serta ketersediaan pagu kredit yang mencukupi untuk menutupi total nilai transaksi atau nilai konversi cicilan.
Apakah seluruh jenis kartu kredit dari bank penerbit dapat digunakan untuk mendapatkan fasilitas cicilan 0%?
Tidak semua jenis kartu kredit otomatis memenuhi syarat.
Beberapa program promosi eksklusif membatasi fasilitas cicilan 0% atau potongan harga hanya untuk kategori kartu tertentu, seperti kartu kredit berjenis Platinum atau Infinite.
Konsumen dianjurkan untuk memeriksa ketentuan spesifik program.
Bagaimana cara memastikan bahwa potongan harga atau diskon promosi telah diterapkan pada slip transaksi?
Pemegang kartu wajib memeriksa rincian transaksi pada mesin EDC atau slip cetak pembayaran sebelum menandatangani atau memasukkan PIN, guna memastikan nominal diskon dan tenor cicilan sesuai dengan ketentuan promosi yang berlaku.
Apa risiko utama yang perlu diwaspadai saat mengambil skema cicilan jangka panjang untuk produk elektronik?
Risiko utama meliputi potensi akumulasi utang konsumtif, pengenaan biaya administrasi tersembunyi atau denda keterlambatan, serta penurunan nilai ekonomi (depresiasi) perangkat yang lebih cepat dibandingkan masa cicilan utang.
Miliki Samsung Galaxy A08 Sekarang!
Baterai awet seharian, layar super lega, dan performa mulus di kelasnya. Dapatkan penawaran harga terbaik dan nikmati Gratis Ongkir khusus hari ini!
Ditulis oleh: Fajar Nugraha