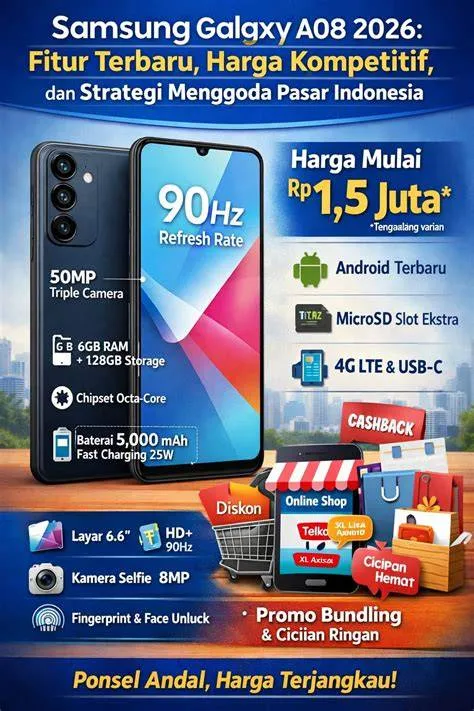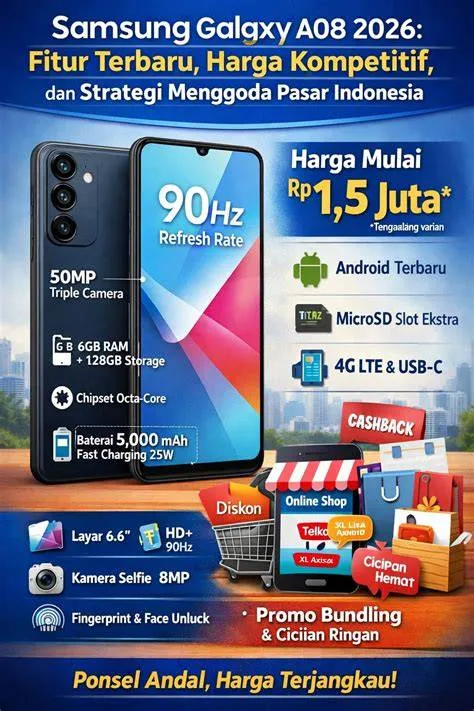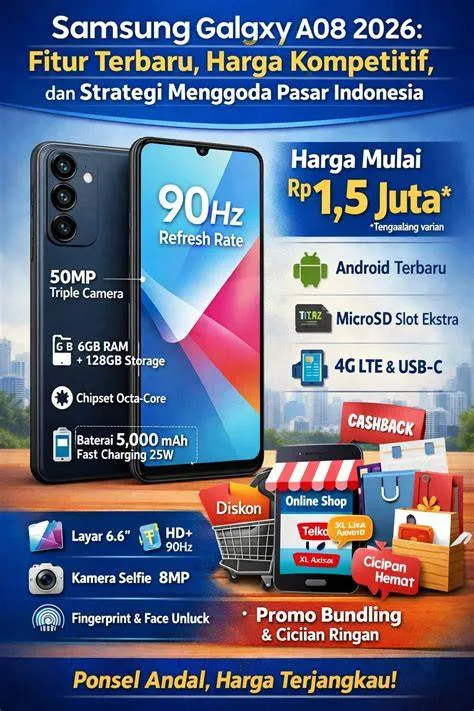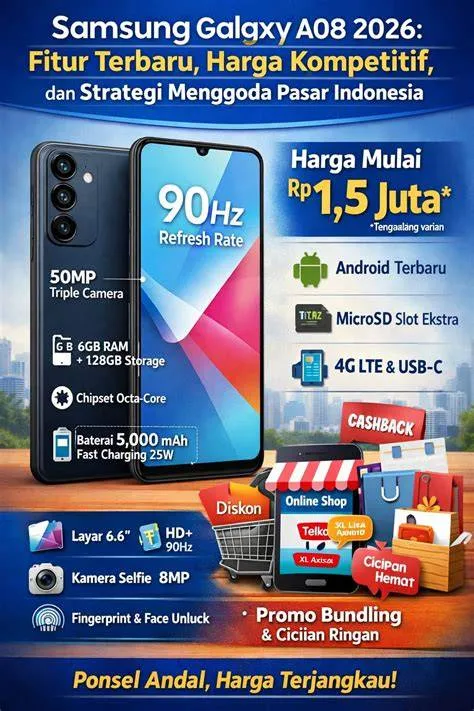
Kampoeng.co.id – Dalam era digital yang ditandai oleh konvergensi yang semakin intensif antara sektor perbankan dan industri telekomunikasi, keputusan pembelian perangkat komunikasi seluler tidak lagi dipandang sekadar sebagai transaksi moneter konvensional. Akuisisi perangkat teknologi kini bertransformasi menjadi sebuah instrumen manajemen keuangan strategis yang memerlukan perencanaan, perhitungan, dan analisis komprehensif. Pemahaman mendalam mengenai mekanisme penawaran khusus menjadi sangat esensial bagi konsumen modern yang senantiasa mengedepankan efisiensi anggaran tanpa mengorbankan kualitas spesifikasi teknologi yang diadopsi. Melalui artikel ini, pembaca akan dibimbing secara sistematis untuk memahami seluruh dimensi teoretis dan praktis yang melingkupi pemanfaatan promo galaxy a08 kartu kredit digibank, mulai dari analisis kebutuhan dasar hingga evaluasi pasca-transaksi secara terstruktur.
Dimensi Strategis dan Prasyarat Administratif Pembiayaan Perbankan
Sebelum melangkah pada proses eksekusi pembelian perangkat, terdapat sejumlah prasyarat mutlak yang harus dipenuhi oleh calon pemegang fasilitas pembiayaan.
Kepatuhan terhadap prasyarat ini berfungsi sebagai fondasi utama untuk menjamin kelancaran transaksi serta meminimalisasi risiko penolakan oleh sistem perbankan.
Pertama, status keaktifan kartu kredit yang diterbitkan oleh institusi keuangan terkait harus berada dalam kondisi prima tanpa adanya catatan pemblokiran administratif atau status kredit macet.
Kedua, ketersediaan limit kredit yang memadai menjadi syarat mutlak yang tidak dapat ditawar; nilai nominal limit harus melampaui harga total perangkat yang hendak diakuisisi, terutama apabila transaksi dilakukan dalam skema pembayaran penuh dengan potongan harga langsung.
Selain aspek limit kredit, pemahaman terhadap dokumen syarat dan ketentuan resmi yang diterbitkan oleh penyelenggara program promosi merupakan langkah awal yang krusial.
Sering kali, konsumen mengabaikan klausul-klausul penting yang mengatur batas minimum transaksi, periode waktu validitas program, serta daftar merchant mitra yang berpartisipasi.
Pengabaian terhadap aspek administratif ini tidak jarang berujung pada kegagalan perolehan insentif diskon atau fasilitas cicilan dengan tingkat bunga khusus.
Oleh karena itu, literasi finansial yang memadai mengenai instrumen kredit perbankan harus dimiliki oleh setiap individu sebelum memutuskan untuk memanfaatkan berbagai bentuk penawaran promosi di pasar.
Langkah-Langkah Sistematis dalam Memanfaatkan Promo Galaxy A08 Kartu Kredit Digibank
Proses pemanfaatan fasilitas perbankan untuk akuisisi perangkat teknologi menuntut kepatuhan terhadap prosedur operasional standar yang terstruktur secara logis.
Setiap tahapan dirancang untuk saling berkesinambungan demi mencapai hasil akhir yang optimal dan efisien.
Berikut adalah uraian langkah berurutan yang direkomendasikan:
1. Verifikasi Kelayakan Finansial dan Kapasitas Pembayaran
Tahap awal yang paling mendasar adalah melakukan audit mandiri terhadap kesehatan finansial pribadi.
Pemegang kartu wajib memastikan bahwa cicilan bulanan yang timbul dari transaksi pembelian perangkat tidak mengganggu rasio likuiditas dan komitmen pengeluaran rutin lainnya.
Alasan mengapa verifikasi ini diletakkan pada urutan pertama adalah untuk mencegah terjadinya fenomena beban utang berlebih (*over-leveraging*) yang sering kali menjebak konsumen akibat kemudahan akses pembiayaan digital.
2. Identifikasi Merchant Resmi dan Jaringan Mitra Strategis
Penawaran khusus dan program potongan harga umumnya tidak berlaku secara universal di seluruh gerai penjualan.
Konsumen diwajibkan untuk memverifikasi daftar merchant resmi, baik melalui platform e-commerce terkemuka maupun gerai ritel luring (*offline store*) yang telah menjalin kerja sama formal dengan penerbit kartu kredit.
Pemilihan kanal transaksi yang sah menjamin keaslian produk sekaligus memastikan bahwa sistem pembacaan diskon atau cicilan dapat diaplikasikan secara otomatis oleh mesin transaksi.
3. Simulasi Skema Pembayaran dan Pemilihan Tenor Cicilan
Setelah merchant teridentifikasi, langkah berikutnya adalah melakukan simulasi kalkulasi terhadap pilihan tenor cicilan yang tersedia, mulai dari jangka waktu tiga bulan, enam bulan, hingga dua belas bulan.
Dalam tahapan ini, penting untuk menganalisis keberadaan biaya administrasi bulanan atau biaya pemrosesan satu kali (*one-time processing fee*) yang mungkin menyertai program cicilan dengan tingkat bunga nol persen.
Pemahaman yang akurat mengenai rincian angka ini akan menghindarkan konsumen dari kejutan finansial pada saat penerbitan tagihan bulanan.
4. Eksekusi Transaksi dan Konfirmasi Konversi Pembayaran
Tahap eksekusi menuntut ketelitian tinggi pada saat proses pembayaran dilakukan di kasir ataupun melalui portal pembayaran daring.
Pemegang kartu harus memastikan bahwa petugas layanan atau sistem digital telah mengonversi transaksi ke dalam skema cicilan atau menerapkan potongan harga yang sesuai dengan ketentuan promo.
Pemeriksaan fisik pada struk transaksi atau bukti digital wajib dilakukan sesaat setelah pembayaran dinyatakan berhasil.
Analisis Jebakan Umum dan Kesalahan Fatal Pemula
Berdasarkan pengamatan terhadap pola perilaku konsumen dalam memanfaatkan fasilitas perbankan dan promosi gawai, terdapat beberapa jebakan operasional yang sering kali diabaikan oleh pemula.
Pengetahuan mengenai kesalahan umum ini merupakan bentuk perlindungan preventif untuk menghindari kerugian finansial yang tidak diinginkan.
Kesalahan pertama yang paling sering dijumpai adalah kurangnya pemahaman mengenai dampak keterlambatan pembayaran tagihan bulanan.
Sebagian konsumen menganggap bahwa keikutsertaan dalam program cicilan khusus memberikan kelonggaran untuk menunda pembayaran melewati tanggal jatuh tempo.
Padahal, keterlambatan pembayaran sekecil apa pun dapat mengakibatkan pencabutan hak atas program promo, pengenaan denda keterlambatan yang signifikan, serta penerapan suku bunga reguler yang tinggi pada sisa pokok utang.
Kesalahan kedua berkaitan dengan pengabaian terhadap batas waktu periode promosi (*validity period*).
Transaksi yang dilakukan di luar rentang tanggal yang telah ditentukan secara resmi oleh pihak penyelenggara akan diproses secara otomatis menggunakan tarif normal tanpa diskon atau fasilitas cicilan khusus.
Selain itu, asumsi bahwa semua kartu kredit dari institusi perbankan yang sama memiliki hak akses promo yang serupa juga merupakan kekeliruan administratif yang sering terjadi; setiap jenis kartu memiliki segmen dan ketentuan program yang spesifik.
Sudut Pandang Original dan Strategi Penggabungan Keuntungan
Sebagai bentuk pendekatan alternatif yang jarang diulas dalam literatur panduan konvensional, konsumen disarankan untuk mengintegrasikan pemanfaatan promo perbankan dengan optimalisasi ekosistem program loyalitas atau perolehan poin reward.
Sebagian besar institusi perbankan modern menawarkan sistem perolehan poin (*reward points*) atau pengembalian dana (*cashback*) ganda bagi pemegang kartu yang melakukan transaksi pada merchant kategori tertentu.
Dengan memadukan potongan harga langsung dari program promosi perangkat dengan perolehan poin loyalitas yang dapat ditukarkan kembali dengan berbagai keuntungan finansial di masa depan, nilai utilitas dari setiap satuan mata uang yang dibelanjakan akan meningkat secara signifikan.
Selain itu, melakukan pemantauan terhadap siklus penawaran khusus menjelang akhir kuartal fiskal perbankan sering kali membuka peluang bagi konsumen untuk mendapatkan insentif tambahan yang eksklusif.
Pengecekan Hasil dan Evaluasi Pasca-Transaksi
Tahapan penutup yang tidak kalah krusial dalam siklus manajemen transaksi ini adalah melakukan verifikasi berkala terhadap lembar tagihan bulanan (*billing statement*) yang diterbitkan pada siklus penagihan berikutnya.
Pemegang kartu diwajibkan untuk mencocokkan secara teliti nominal tagihan cicilan pertama dengan simulasi kalkulasi yang telah dilakukan sebelum transaksi dieksekusi.
Apabila dalam proses verifikasi tersebut ditemukan ketidaksesuaian—seperti pengenaan komponen biaya yang tidak sesuai dengan kesepakatan awal program promosi—konsumen memiliki hak penuh dan dilindungi oleh regulasi perbankan untuk mengajukan proses sanggahan transaksi (*dispute transaction*) kepada pusat layanan pelanggan lembaga keuangan penerbit kartu.
Pengajuan sanggahan ini harus disertai dengan bukti-bukti transaksi yang sah dan lengkap agar proses investigasi dapat diselesaikan dengan cepat dan akurat.
Pertanyaan Umum (FAQ)
Apa saja syarat utama untuk menikmati promo galaxy a08 kartu kredit digibank?
Syarat utama meliputi status keaktifan kartu kredit digibank, ketersediaan limit kredit yang mencukupi, serta kepatuhan terhadap syarat dan ketentuan merchant mitra resmi yang menyelenggarakan program promosi tersebut.
Bagaimana cara memastikan bahwa transaksi cicilan telah menggunakan fasilitas bunga nol persen?
Pemegang kartu harus memastikan bahwa sistem merchant atau mesin EDC telah memproses transaksi dengan skema cicilan yang dipilih, serta memverifikasi rincian transaksi pada lembar tagihan bulanan berikutnya.
Apa langkah yang harus diambil jika terjadi kesalahan penagihan pada program promo?
Konsumen dapat segera menghubungi layanan pelanggan resmi institusi penerbit kartu kredit untuk mengajukan proses sanggahan transaksi dengan melampirkan bukti transaksi yang sah.
Miliki Samsung Galaxy A08 Sekarang!
Baterai awet seharian, layar super lega, dan performa mulus di kelasnya. Dapatkan penawaran harga terbaik dan nikmati Gratis Ongkir khusus hari ini!
Ditulis oleh: Fajar Nugraha