Kampoeng.co.id – Dalam lanskap ekonomi modern yang sangat dinamis dan digerakkan oleh inovasi teknologi yang pesat, pemenuhan kebutuhan perangkat telekomunikasi seluler sering kali memerlukan perencanaan finansial yang cermat agar tidak mengganggu stabilitas likuiditas bulanan individu. Kehadiran berbagai fasilitas pembiayaan lunak, khususnya inisiatif promo cicilan 0 persen galaxy a08, menawarkan instrumen strategis bagi konsumen yang berkeinginan untuk melakukan pemutakhiran perangkat tanpa harus mengalokasikan likuiditas tunai dalam jumlah besar secara seketika. Artikel komprehensif ini disusun guna memberikan pemahaman mendalam, analisis struktural, serta panduan operasional bagi masyarakat dalam memanfaatkan skema pembiayaan tersebut secara optimal, sehingga tujuan akuisisi aset teknologi dapat tercapai selaras dengan prinsip manajemen keuangan yang prudent dan berkelanjutan.
Keputusan untuk mengadopsi perangkat komunikasi seluler melalui skema pembiayaan cicilan tanpa bunga tidak dapat dipisahkan dari pertimbangan ekonomi makro dan mikro. Dari perspektif ekonomi makro, inflasi dan fluktuasi daya beli masyarakat menuntut adanya fleksibilitas dalam pengelolaan anggaran rumah tangga. Sementara itu, dari sudut pandang mikroekonomi, kepemilikan gawai yang memadai merupakan katalisator produktivitas harian, baik dalam konteks profesional, akademis, maupun interaksi sosial. Oleh karena itu, pengenalan terhadap mekanisme promo cicilan 0 persen galaxy a08 menjadi sangat relevan bagi khalayak luas yang mengutamakan efisiensi alokasi modal kerja personal.
Prasyarat Administratif dan Finansial dalam Pengajuan Cicilan
Sebelum seorang konsumen memutuskan untuk memanfaatkan program promo cicilan 0 persen galaxy a08, terdapat sejumlah prasyarat mendasar yang harus dipenuhi secara ketat, baik dari aspek administratif maupun finansial. Validitas finansial dan kelayakan administratif menjadi penentu utama dalam persetujuan fasilitas cicilan tanpa bunga ini oleh pihak perbankan maupun lembaga pembiayaan resmi yang terlibat dalam rantai distribusi ritel.
Prasyarat pertama yang mutlak harus dipenuhi adalah kepemilikan instrumen pembayaran yang sah, dalam hal ini berupa kartu kredit aktif yang diterbitkan oleh institusi perbankan yang memiliki perjanjian kerja sama dengan pihak penyelenggara promo atau merchant resmi.
Kartu kredit tersebut harus berada dalam status aktif dan tidak sedang mengalami pemblokiran atau pembatasan penggunaan akibat pelanggaran ketentuan penggunaan sebelumnya.
Prasyarat kedua berkaitan langsung dengan ketersediaan batas kredit yang mencukupi pada kartu kredit tersebut.
Perlu dipahami oleh setiap calon pembeli bahwa sistem perbankan pada umumnya akan melakukan pemblokiran limit sejumlah harga penuh dari perangkat Galaxy A08 pada saat transaksi awal, untuk kemudian mengangsur pemotongan saldo tersebut secara bertahap setiap bulannya sesuai dengan tenor yang disepakati.
Oleh karena itu, ketersediaan limit yang memadai menjadi hambatan awal yang sering kali harus diverifikasi terlebih dahulu.
Selain kedua hal tersebut, riwayat kredit yang bersih tanpa adanya catatan kolektibilitas buruk atau kemacetan pembayaran pada Sistem Layanan Informasi Keuangan yang dikelola oleh Otoritas Jasa Keuangan juga menjadi variabel penentu yang dievaluasi secara otomatis oleh sistem perbankan.
Kepatuhan terhadap persyaratan ini menjamin bahwa proses verifikasi transaksi dapat berlangsung tanpa hambatan penolakan sistem.
Analisis Kontekstual dan Spesifikasi Perangkat Galaxy A08
Pemahaman yang komprehensif terhadap nilai intrinsik dari produk yang akan diakuisisi merupakan landasan esensial dalam pengambilan keputusan ekonomi yang rasional.
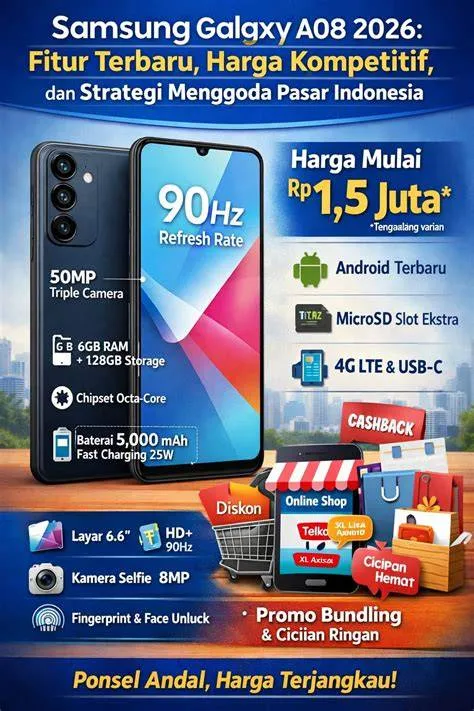
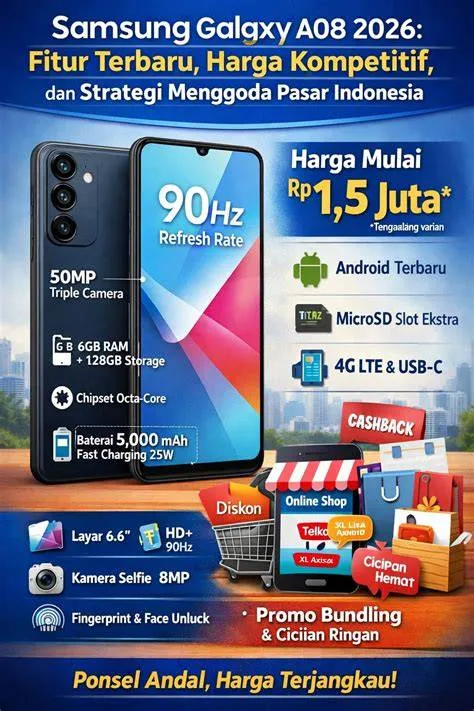
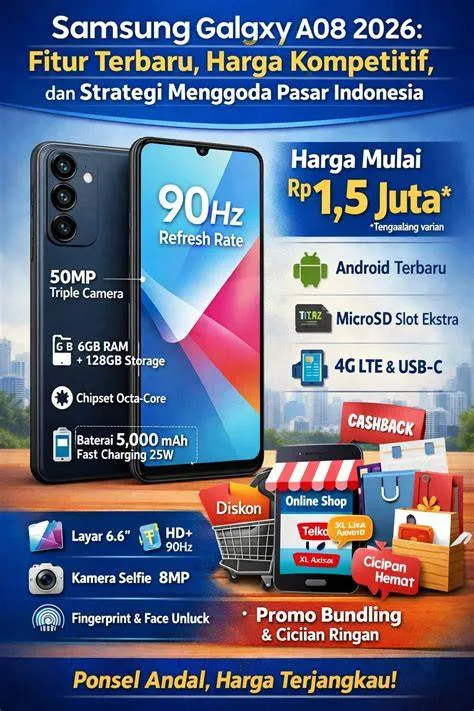
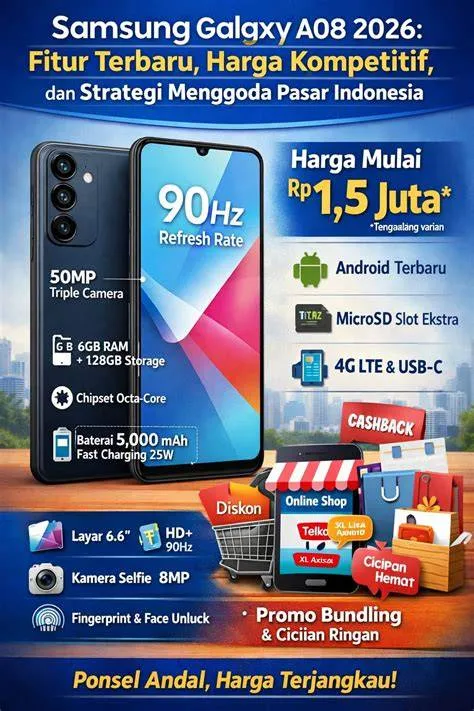
Perangkat Samsung Galaxy A08 diposisikan sebagai salah satu solusi telekomunikasi seluler di kelas entri hingga menengah yang menawarkan keseimbangan optimal antara performa komputasi, daya tahan baterai, dan efisiensi biaya kepemilikan jangka panjang.
Melalui analisis spesifikasi teknis yang mendalam, konsumen dapat mengevaluasi secara objektif apakah investasi finansial yang diikat melalui skema cicilan ini sepadan dengan utilitas fungsional yang akan diperoleh selama masa pakai perangkat tersebut.
Dalam konteks analisis ekonomi, program promo cicilan 0 persen galaxy a08 memberikan keuntungan tambahan berupa optimalisasi nilai waktu uang. Dengan mempertahankan likuiditas tunai di tangan dan tidak menguras tabungan secara langsung untuk pembelian tunai, dana yang tersisa dapat dialokasikan ke dalam instrumen likuid alternatif atau disiapkan untuk mengantisipasi kebutuhan darurat yang memiliki tingkat urgensi lebih tinggi. Pembayaran perangkat dilakukan secara terdistribusi dalam nominal yang tetap dan terukur setiap bulannya, tanpa adanya beban tambahan berupa suku bunga pinjaman komersial.
Langkah-Langkah Sistematis Pemanfaatan Promo Cicilan
Agar proses akuisisi perangkat telekomunikasi melalui skema cicilan tanpa bunga dapat dieksekusi secara lancar tanpa menemui kendala prosedural yang merugikan, konsumen dianjurkan untuk mengikuti serangkaian langkah sistematis berikut ini secara berurutan:
- Verifikasi Mitra Penjualan dan Jaringan Distribusi Resmi: Langkah awal yang paling krusial adalah memastikan bahwa transaksi pembelian dilakukan melalui kanal penjualan resmi, baik berupa jaringan gerai fisik maupun platform perdagangan elektronik terkemuka yang telah memiliki kerja sama formal dengan produsen dan perbankan mitra. Langkah ini diambil untuk menjamin keaslian produk, keabsahan kartu garansi resmi, serta kepastian validitas program promosi yang ditawarkan.
- Evaluasi dan Pemilihan Tenor Cicilan yang Rasional: Konsumen diwajibkan untuk melakukan perhitungan cermat terhadap kapasitas arus kas bulanan sebelum menentukan durasi tenor cicilan, yang umumnya tersedia dalam pilihan 3 bulan, 6 bulan, hingga 12 bulan. Pemilihan tenor yang lebih pendek sangat dianjurkan apabila kondisi finansial memungkinkan, guna meminimalkan durasi ikatan utang konsumtif dalam neraca keuangan pribadi.
- Konfirmasi Ketentuan Biaya Administrasi dan Ketentuan Tersembunyi: Meskipun penawaran utama menyatakan bunga nol persen, penting bagi konsumen untuk menanyakan secara rinci mengenai keberadaan biaya administrasi awal, biaya konversi transaksi, atau biaya layanan pemrosesan cicilan yang dibebankan oleh pihak bank penerbit kartu kredit. Transparansi informasi ini mencegah timbulnya kesalahpahaman pada tagihan bulanan pertama.
- Otorisasi Transaksi dan Pemilihan Opsi Cicilan pada Sistem Pembayaran: Pada saat pelaksanaan pembayaran di kasir fisik menggunakan mesin pembayaran elektronik atau saat melakukan konfirmasi pada sistem pembayaran digital, pastikan bahwa petugas atau sistem telah mengonversi transaksi tersebut ke dalam skema cicilan 0% dengan tenor yang telah dipilih sebelum konsumen menandatangani struk atau mengonfirmasi pembayaran dengan PIN.
Jebakan dan Kesalahan Umum yang Sering Dihadapi Pemula
Berdasarkan pengamatan empiris terhadap pola perilaku konsumen dalam memanfaatkan fasilitas pembiayaan ritel modern, terdapat beberapa kesalahan mendasar yang kerap kali menjebak para pemula, sehingga berpotensi menimbulkan kerugian finansial yang tidak diinginkan:
- Mengabaikan Komponen Biaya Administrasi Tambahan: Asumsi keliru bahwa program cicilan nol persen sepenuhnya gratis tanpa potongan apa pun sering kali mengejutkan konsumen ketika melihat lembar tagihan pertama yang mencantumkan biaya administrasi di muka atau biaya layanan bulanan.
- Kelalaian dalam Disiplin Pembayaran Tepat Waktu: Keterlambatan dalam melunasi tagihan bulanan kartu kredit yang mencakup cicilan perangkat dapat berakibat fatal, yakni pencabutan status cicilan 0 persen secara sepihak oleh bank, yang kemudian mengubah sisa pokok utang menjadi utang reguler dengan penerapan suku bunga tinggi serta denda keterlambatan.
- Pembelian Impulsif yang Didorong oleh Kemudahan Akses: Kemudahan skema cicilan sering kali memicu bias psikologis berupa dorongan konsumtif berlebihan, di mana konsumen membeli barang yang sebenarnya berada di luar batas kebutuhan esensial dan kapasitas anggaran riil mereka.
Manajemen Risiko Finansial dan Peringatan Keselamatan
Aspek kehati-hatian dalam pengelolaan utang konsumtif merupakan pilar fundamental yang tidak boleh diabaikan dalam situasi apa pun. Konsumen harus senantiasa menyadari bahwa fasilitas pembiayaan, betapapun menariknya penawaran promo cicilan 0 persen galaxy a08, tetap merepresentasikan kewajiban finansial yang memiliki tenggat waktu pelunasan pasti. Peringatan tegas diberikan agar tidak menggunakan fasilitas cicilan untuk mendanai kebutuhan konsumtif yang bersifat spekulatif atau di luar batas kemampuan pembayaran bersih bulanan. Sebagai pedoman umum manajemen risiko, total akumulasi cicilan utang konsumtif di dalam anggaran bulanan disarankan tidak melampaui ambang batas 15% dari total pendapatan bersih, guna memastikan ketersediaan dana bagi alokasi tabungan, investasi, dan kebutuhan darurat.
Sudut Pandang Unik: Optimalisasi Likuiditas Berbasis Waktu
Sebagai bentuk nilai tambah analitis yang jarang dieksplorasi dalam literatur populer, terdapat strategi tingkat lanjut yang dapat diterapkan oleh konsumen cerdas, yaitu optimalisasi likuiditas berbasis waktu.
Ketika konsumen memilih untuk memanfaatkan program cicilan tanpa bunga ketimbang membayar secara tunai penuh, dana tunai yang seharusnya keluar seketika dapat tetap dipertahankan di dalam rekening likuid atau ditempatkan pada instrumen pasar uang berisiko sangat rendah selama masa cicilan berjalan.
Meskipun imbal hasil dari instrumen tersebut relatif kecil, akumulasi pengembalian ini secara matematis dapat mereduksi biaya riil perolehan perangkat, sekaligus menjaga fleksibilitas cadangan kas darurat individu.
Pengecekan dan Verifikasi Hasil Transaksi
Tahap akhir yang bersifat krusial dalam siklus pemanfaatan program pembiayaan ini adalah pelaksanaan audit mandiri terhadap lembar tagihan bulanan yang diterbitkan oleh institusi perbankan pada siklus penagihan pertama.
Konsumen diwajibkan untuk memeriksa secara teliti apakah nominal cicilan per bulan tercantum secara akurat sesuai dengan perhitungan matematis harga total dibagi dengan jumlah tenor yang disetujui.
Selain itu, pastikan tidak terdapat komponen suku bunga atau biaya ganda yang dibebankan secara keliru oleh sistem perbankan.
Apabila ditemukan ketidaksesuaian data transaksi, konsumen memiliki hak penuh untuk segera mengajukan sanggahan resmi kepada layanan pelanggan bank penerbit dalam batas waktu investigasi yang diatur oleh regulasi perbankan yang berlaku.
Kesimpulan
Pemanfaatan program promo cicilan 0 persen galaxy a08 merupakan instrumen finansial yang sangat efektif bagi masyarakat modern yang berkeinginan untuk melakukan pemutakhiran perangkat telekomunikasi tanpa mengorbankan stabilitas likuiditas tunai jangka pendek. Melalui pemahaman mendalam terhadap prasyarat administratif, kepatuhan terhadap langkah-langkah prosedural yang sistematis, kewaspadaan terhadap jebakan umum pengelolaan utang, serta penerapan strategi manajemen risiko yang bijaksana, konsumen dapat memaksimalkan manfaat dari fasilitas pembiayaan ini secara aman, terukur, dan selaras dengan prinsip-prinsip kesehatan finansial jangka panjang.
Pertanyaan Umum (FAQ)
Apa syarat utama untuk mendapatkan promo cicilan 0 persen galaxy a08?
Syarat utamanya meliputi kepemilikan kartu kredit dari bank mitra yang bekerja sama, ketersediaan limit kredit yang mencukupi harga penuh perangkat, serta kepatuhan terhadap prosedur transaksi di gerai resmi.
Apakah terdapat biaya tersembunyi dalam program cicilan tanpa bunga ini?
Meskipun program ini tidak mengenakan bunga, beberapa bank atau merchant mungkin mengenakan biaya administrasi awal atau biaya konversi cicilan yang perlu dikonfirmasi sebelum transaksi.
Bagaimana jika terjadi keterlambatan pembayaran cicilan bulanan?
Keterlambatan pembayaran dapat menyebabkan hilangnya status cicilan 0 persen, sehingga sisa pokok utang akan dikenakan suku bunga reguler kartu kredit beserta denda keterlambatan sesuai ketentuan bank.
Apakah semua bank menyediakan fasilitas cicilan 0 persen untuk pembelian ini?
Tidak semua bank menyediakannya.
Fasilitas ini bergantung pada kerja sama institusi perbankan tertentu dengan pihak distributor resmi Samsung atau merchant ritel yang bersangkutan.
Berapa pilihan tenor yang biasanya tersedia dalam program cicilan ini?
Pilihan tenor yang umum disediakan berkisar antara 3 bulan, 6 bulan, hingga 12 bulan, tergantung pada kebijakan masing-masing bank penerbit kartu kredit dan merchant.
Miliki Samsung Galaxy A08 Sekarang!
Baterai awet seharian, layar super lega, dan performa mulus di kelasnya. Dapatkan penawaran harga terbaik dan nikmati Gratis Ongkir khusus hari ini!
Ditulis oleh: Lestari Ningrum