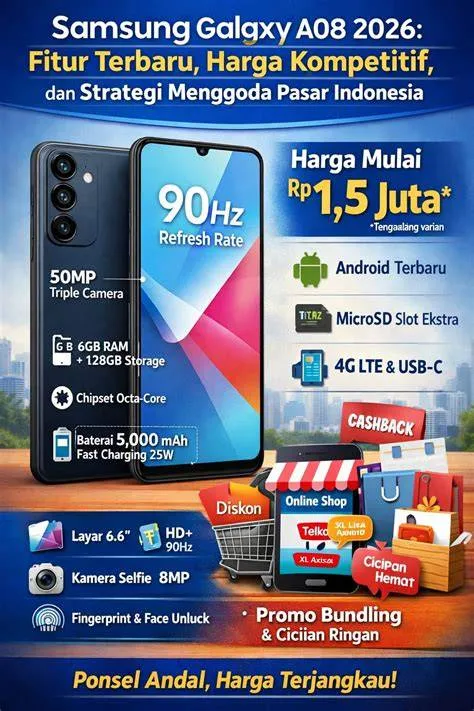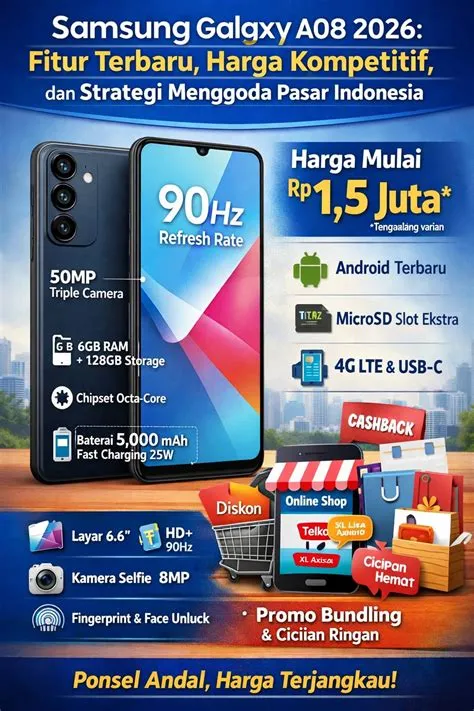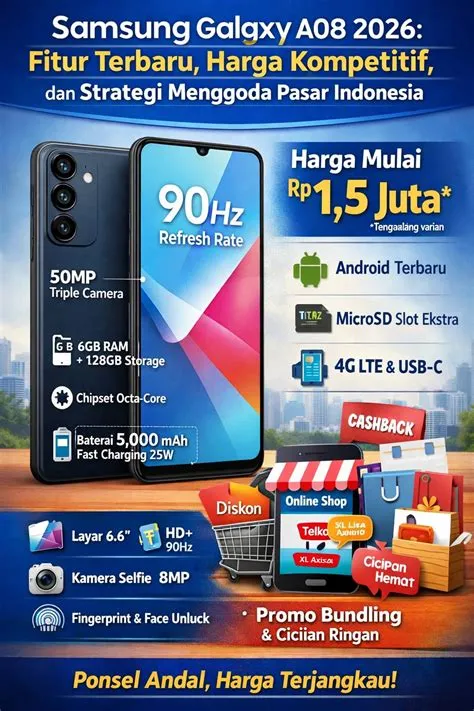
Kampoeng.co.id – Perkembangan teknologi komunikasi seluler dewasa ini telah mentransformasi perangkat telepon pintar dari sekadar barang mewah menjadi instrumen produktivitas esensial dalam kehidupan sehari-hari. Di tengah dinamika ekonomi makro di Indonesia, kebutuhan akan perangkat telekomunikasi yang handal namun terjangkau sering kali disiasati melalui skema pembiayaan kredit atau cicilan. Pembaca yang budiman, pemahaman mendalam mengenai struktur harga cicilan per bulan galaxy a08 menjadi sangat krusial agar keputusan finansial yang diambil tidak menimbulkan beban di kemudian hari. Melalui artikel ini, pembaca akan dibekali dengan kerangka analisis komprehensif, mulai dari prasyarat administratif, metodologi perhitungan matematis, hingga strategi mitigasi risiko dalam mengambil fasilitas kredit konsumen untuk perangkat gawai.
Prasyarat Administratif dan Lanskap Lembaga Pembiayaan di Indonesia
Sebelum seseorang memutuskan untuk mengajukan pembiayaan kredit demi memperoleh perangkat komunikasi seperti lini seri Samsung Galaxy, terdapat sejumlah prasyarat administratif dan regulasi yang wajib dipahami terlebih dahulu.
Pasar pembiayaan konsumen di Indonesia diatur secara ketat oleh Otoritas Jasa Keuangan (OJK), yang mengawasi baik lembaga perbankan konvensional, perusahaan pembiayaan (leasing), maupun penyedia jasa teknologi finansial (fintech peer-to-peer lending dan buy now pay later).
Prasyarat utama yang umumnya ditetapkan oleh lembaga pembiayaan meliputi kepemilikan Kartu Tanda Penduduk (KTP) yang sah, status Warga Negara Indonesia (WNI) dengan rentang usia produktif (umumnya 21 hingga 60 tahun), serta bukti penghasilan tetap atau slip gaji bagi pengajuan melalui perbankan dan lembaga pembiayaan formal.
Selain itu, riwayat kredit pada Sistem Layanan Informasi Keuangan (SLIK) OJK—yang dahulu dikenal sebagai BI Checking—menjadi indikator penentu utama apakah seorang pemohon layak mendapatkan persetujuan pembiayaan dengan suku bunga kompetitif.
Kelalaian dalam memeriksa status riwayat kredit ini sering kali menjadi hambatan tersembunyi bagi pemula.
Metodologi Perhitungan Harga Cicilan Per Bulan Galaxy A08
Menghitung besaran cicilan per bulan secara akurat menuntut pemahaman terhadap komponen-komponen pembentuk harga akhir suatu produk kredit.
Harga tunai (cash) suatu perangkat tidak serta-merta dibagi rata dengan jumlah bulan tenor, melainkan dipengaruhi oleh beberapa variabel finansial penting:
- Harga Pokok Perangkat (Principal): Nilai intrinsik atau harga jual tunai dari Samsung Galaxy A08 di pasaran retail resmi Indonesia.
- Uang Muka (Down Payment / DP): Persentase pembayaran di muka yang dibayarkan secara tunai pada saat transaksi awal. Besaran DP berbanding terbalik dengan total pokok utang yang akan dicicil.
- Suku Bunga (Interest Rate): Persentase tambahan biaya yang dikenakan oleh pemberi pinjaman per bulan atau per tahun, yang dapat bersifat flat (tetap) maupun efektif (menurun).
- Biaya Administrasi dan Provisi: Biaya operasional sekali bayar yang dibebankan pada awal pengajuan kredit.
- Tenor (Jangka Waktu Cicilan): Durasi waktu pelunasan yang umumnya bervariasi mulai dari 3 bulan, 6 bulan, 12 bulan, hingga 24 bulan.
Secara matematis, rumus dasar perhitungan cicilan dengan suku bunga flat dapat dirumuskan melalui penjumlahan pokok terutang ditambah total bunga keseluruhan, kemudian dibagi dengan jumlah bulan tenor.
Namun, banyak lembaga pembiayaan modern kini menerapkan sistem bunga efektif atau promosi cicilan nol persen (0%) yang bekerja sama dengan bank penerbit kartu kredit tertentu.
Simulasi Finansial Berdasarkan Berbagai Pilihan Tenor
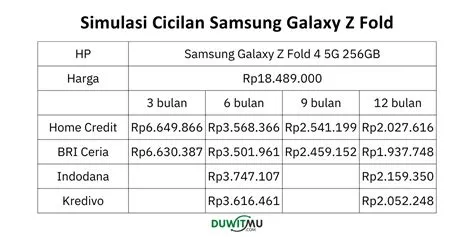
Untuk memberikan gambaran yang konkrit dan terukur, analisis ini menyajikan simulasi hipotesis berdasarkan estimasi nilai pasar perangkat kategori kelas pemula (entry-level) di Indonesia.
Asumsikan harga pasaran perangkat berada pada kisaran nominal tertentu; maka struktur cicilan akan sangat bergantung pada pilihan tenor yang diambil oleh konsumen.
Pada pilihan tenor pendek, seperti 3 hingga 6 bulan, beban bunga total yang harus dibayarkan cenderung lebih rendah, namun nominal cicilan per bulan akan terlihat lebih tinggi dan membutuhkan alokasi arus kas bulanan yang lebih besar.
Sebaliknya, pemilihan tenor panjang seperti 12 bulan atau lebih akan menghasilkan angka cicilan per bulan yang tampak ringan dan ramah bagi anggaran jangka pendek, namun akumulasi total biaya kepemilikan (total cost of ownership) akan membengkak secara signifikan akibat kumulasi suku bunga.
Oleh karena itu, penyusunan anggaran bulanan menjadi langkah krusial sebelum menentukan pilihan tenor.
Prinsip kehati-hatian mengisyaratkan bahwa total cicilan seluruh utang konsumtif seseorang tidak boleh melebihi 30 persen dari total pendapatan bersih bulanan guna menjaga kesehatan finansial pribadi.
Jebakan Umum dan Kesalahan Finansial yang Sering Terjadi pada Pemula
Berdasarkan pengamatan empiris terhadap perilaku konsumen di sektor pembiayaan ritel, terdapat beberapa kesalahan mendasar yang kerap dilakukan oleh pemula saat mengejar kepemilikan gawai melalui skema kredit:
- Mengabaikan Biaya Tersembunyi (Hidden Fees): Banyak konsumen hanya terfokus pada nominal cicilan utama tanpa memperhitungkan biaya administrasi harian, biaya layanan aplikasi, atau denda keterlambatan pembayaran yang akumulatif.
- Memilih Tenor Panjang Hanya Demi Cicilan Kecil: Jebakan psikologis ini membuat konsumen terjebak dalam pembayaran bunga jangka panjang yang pada akhirnya membuat harga pembelian menjadi jauh lebih mahal dari nilai intrinsik barang tersebut.
- Kurangnya Evaluasi Kemampuan Arus Kas: Mengambil cicilan tanpa menghitung stabilitas pendapatan bulanan sering kali berujung pada gagal bayar, yang berdampak buruk pada skor kredit pribadi di SLIK OJK.
- Tergiur Tawaran Tanpa Verifikasi Legalitas: Menggunakan jasa penyedia pembiayaan ilegal atau tidak berizin resmi demi kemudahan instan, yang berisiko pada pencurian data pribadi dan praktik penagihan yang tidak etis.
Strategi Mitigasi Risiko dan Pengamanan Keuangan Konsumtif
Mitigasi risiko dalam transaksi kredit gawai menuntut kedisiplinan tingkat tinggi serta kesadaran hukum yang baik.
Peringatan keras perlu disampaikan kepada seluruh konsumen agar senantiasa memeriksa legalitas lembaga pembiayaan melalui kanal resmi Otoritas Jasa Keuangan sebelum menyerahkan dokumen identitas pribadi.
Kepatuhan terhadap regulasi ini melindungi konsumen dari ancaman penyalahgunaan data serta jeratan bunga predatorik yang kerap merugikan masyarakat.
Selain aspek legalitas, pembentukan dana darurat sebelum mengambil komitmen utang jangka panjang merupakan prasyarat mutlak yang tidak boleh diabaikan.
Apabila terjadi guncangan finansial mendadak—seperti pemutusan hubungan kerja atau pengeluaran darurat medis—dana darurat tersebut dapat diandalkan untuk menutupi kewajiban cicilan tanpa harus mengorbankan kebutuhan pokok hidup.
Sudut Pandang Alternatif: Analisis Biaya Total Kepemilikan (Total Cost of Ownership)
Sebagai sebuah sudut pandang alternatif yang jarang diulas dalam artikel ulasan komersial biasa, pendekatan Total Cost of Ownership (TCO) mengajarkan bahwa kepemilikan sebuah aset melalui skema cicilan tidak boleh dinilai dari besarnya harga cicilan per bulan semata.
Seseorang perlu memperhitungkan biaya depresiasi nilai perangkat, biaya perawatan, serta biaya oportunitas (opportunity cost) dari dana tunai yang dihemat apabila pembelian dilakukan secara tunai.
Apabila konsumen memiliki disiplin menabung, menunda kepuasan (delayed gratification) dengan mengumpulkan dana secara tunai sering kali memberikan keunggulan ekonomi yang nyata dibandingkan harus membayar premi bunga kepada lembaga pembiayaan.
Namun, apabila perangkat tersebut berfungsi langsung sebagai alat utama pencari nafkah yang menghasilkan pendapatan lebih besar daripada nilai cicilannya, maka pembiayaan kredit dapat dibenarkan dari sudut pandang analisis biaya-manfaat (cost-benefit analysis).
Kesimpulan dan Rekomendasi Pengambilan Keputusan
Secara ringkas, analisis terhadap harga cicilan per bulan galaxy a08 menunjukkan bahwa keputusan untuk melakukan pembelian secara kredit harus didasarkan atas perhitungan matematis yang cermat, pemahaman mendalam mengenai struktur biaya, serta kesiapan arus kas yang stabil.
Dengan memperhatikan prasyarat administratif, menghindari jebakan psikologis tenor panjang, serta memilih lembaga pembiayaan yang berizin resmi di bawah pengawasan OJK, konsumen dapat menikmati manfaat teknologi modern tanpa harus mengorbankan stabilitas finansial jangka panjang.
Kebijaksanaan dalam mengelola utang konsumtif merupakan cerminan dari literasi keuangan yang matang.
Pertanyaan Umum (FAQ)
Bagaimana cara mendapatkan cicilan 0% untuk pembelian Galaxy A08?
Cicilan dengan suku bunga 0% umumnya dapat diperoleh melalui kerja sama promosi antara merchant resmi dan bank penerbit kartu kredit tertentu atau melalui fasilitas merchant financing pilihan dengan syarat dan ketentuan minimum transaksi yang berlaku.
Apa saja dokumen yang diperlukan untuk mengajukan cicilan handphone di Indonesia?
Dokumen utama yang wajib disiapkan meliputi Kartu Tanda Penduduk (KTP) asli, dokumen pendukung tambahan seperti NPWP, BPJS Ketenagakerjaan, atau slip gaji, serta swafoto (selfie) bersama KTP saat proses verifikasi aplikasi pembiayaan.
Apakah lembaga pembiayaan non-bank seperti Akulaku atau Kredivo aman digunakan?
Lembaga pembiayaan non-bank atau fintech yang beroperasi secara legal di Indonesia wajib terdaftar dan diawasi secara resmi oleh Otoritas Jasa Keuangan (OJK).
Konsumen sangat disarankan untuk memeriksa status legalitas penyedia layanan sebelum mengajukan pembiayaan.
Bagaimana menghitung total bunga yang harus dibayarkan selama masa cicilan?
Total bunga dihitung dengan mengalikan persentase suku bunga bulanan dengan pokok utang awal, kemudian dikalikan dengan jumlah bulan tenor yang dipilih, di luar biaya administrasi dan provisi awal.
Apa risiko utama jika mengalami gagal bayar cicilan gawai?
Risiko utama meliputi penambahan denda keterlambatan yang akumulatif, penurunan skor kredit pada SLIK OJK yang menyulitkan pengajuan pinjaman di masa depan, serta proses penagihan sesuai prosedur hukum yang berlaku.
Miliki Samsung Galaxy A08 Sekarang!
Baterai awet seharian, layar super lega, dan performa mulus di kelasnya. Dapatkan penawaran harga terbaik dan nikmati Gratis Ongkir khusus hari ini!
Ditulis oleh: Fajar Nugraha