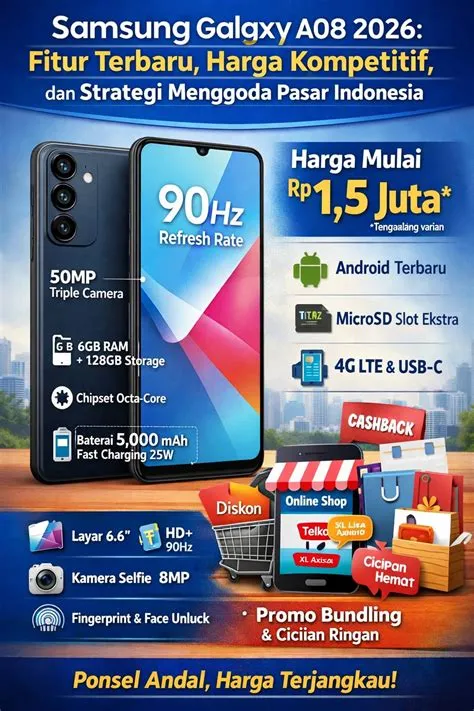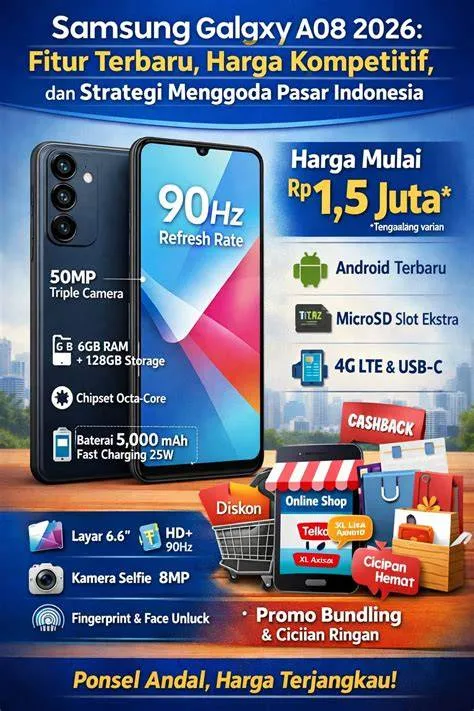
Kampoeng.co.id – Perkembangan pasar telekomunikasi seluler di Indonesia menuntut efisiensi alokasi modal bagi konsumen yang ingin memperbarui perangkat komunikasi tanpa mengganggu likuiditas keuangan bulanan. Berdasarkan tinjauan pasar per 24 Sep 2025, evaluasi terhadap skema pembiayaan jangka pendek—khususnya tenor tiga bulan untuk perangkat Samsung Galaxy A08—menjadi subjek krusial dalam perencanaan anggaran rumah tangga. Artikel ini disusun untuk memberikan pemahaman mendalam secara akademis dan profesional mengenai struktur harga, kalkulasi finansial, serta mekanisme prosedural dalam mengambil fasilitas angsuran tersebut secara aman dan terukur.
Keputusan untuk memilih tenor tiga bulan didasari oleh pertimbangan rasio biaya terhadap manfaat (cost-benefit ratio) yang optimal.
Dalam lanskap ekonomi makro, pembiayaan jangka pendek meminimalisir akumulasi beban bunga majemuk dibandingkan dengan tenor panjang, sekaligus memberikan keleluasaan arus kas bagi individu.
Oleh karena itu, pemahaman komprehensif mengenai komponen pembentuk harga angsuran, termasuk biaya administrasi, suku bunga efektif, dan denda keterlambatan, sangat esensial sebelum seseorang memutuskan untuk mengikatkan diri dalam kontrak pembiayaan digital maupun perbankan konvensional.
Prasyarat Administratif dan Finansial Pengajuan Angsuran
Sebelum memulai proses pengajuan fasilitas angsuran untuk perangkat Samsung Galaxy A08 di wilayah yurisdiksi Indonesia, calon debitur diwajibkan untuk memenuhi sejumlah prasyarat administratif yang ditetapkan oleh lembaga keuangan resmi, baik bank umum maupun perusahaan pembiayaan berbasis teknologi (fintech lending) yang terdaftar dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Prasyarat ini berfungsi sebagai instrumen mitigasi risiko kredit macet dan verifikasi identitas hukum.
Adapun prasyarat utama yang harus dipenuhi meliputi:
- Kartu Tanda Penduduk (KTP) Elektronik: Sebagai bukti sah kewarganegaraan Indonesia dan verifikasi usia legal minimal 21 tahun (atau 18 tahun bagi yang sudah menikah).
- Nomor Pokok Wajib Pajak (NPWP): Diperlukan untuk verifikasi profil perpajakan pada plafon pembiayaan tertentu.
- Bukti Penghasilan: Slip gaji resmi, mutasi rekening bank selama tiga bulan terakhir, atau laporan laba rugi bagi pelaku usaha mikro.
- Riwayat Kredit yang Bersih: Catatan positif pada Sistem Layanan Informasi Keuangan (SLIK) Otoritas Jasa Keuangan atau biro kredit swasta mitra penyedia layanan.
- Perangkat Pendukung: Ponsel pintar aktif yang terhubung dengan nomor seluler terdaftar untuk proses verifikasi dua langkah (2FA) dan tanda tangan digital.
Langkah-Langkah Sistematis Pengajuan Angsuran Galaxy A08
Prosedur pengajuan pembiayaan harus dilakukan melalui tahapan yang sistematis guna meminimalisir potensi penolakan aplikasi oleh sistem penilaian kredit (credit scoring system) otomatis.
Urutan langkah berikut dirancang berdasarkan standar operasional prosedur industri keuangan digital:
- Riset Harga Pasar dan Pemilihan Merchant: Lakukan verifikasi harga tunai Samsung Galaxy A08 di berbagai platform e-commerce terpercaya atau gerai resmi untuk memastikan bahwa harga dasar yang digunakan sebagai basis perhitungan angsuran adalah harga pasar yang wajar.
- Pemilihan Lembaga Pembiayaan: Pilih institusi keuangan atau aplikasi paylater yang menawarkan suku bunga transparan dan memiliki rekam jejak kepatuhan regulasi yang baik di Indonesia.
- Pengisian Formulir dan Unggah Dokumen: Masukkan data personal secara akurat sesuai dengan dokumen identitas resmi, lalu unggah foto KTP dan dokumen pendukung dengan kualitas visual yang memadai.
- Analisis dan Penilaian Kredit: Tunggu proses otomatisasi atau verifikasi manual oleh analis kredit. Pada tahap ini, sistem akan mengevaluasi kapasitas pembayaran bulanan calon debitur berdasarkan rasio utang terhadap pendapatan (debt-to-income ratio).
- Persetujuan Kontrak dan Konfirmasi Tenor: Setelah disetujui, teliti kembali rincian kontrak, pastikan tenor yang dipilih adalah 3 bulan, dan periksa besaran cicilan bulanan sebelum menekan tombol persetujuan digital.
- Pencairan dan Pengiriman Perangkat: Setelah kontrak ditandatangani secara elektronik, dana akan disalurkan kepada merchant dan proses pengiriman perangkat Galaxy A08 akan diinisiasi.
Analisis Simulasi Biaya dan Struktur Bunga Tenor 3 Bulan
Memahami struktur matematis dari harga angsuran merupakan langkah preventif agar konsumen tidak mengalami kejutan finansial.
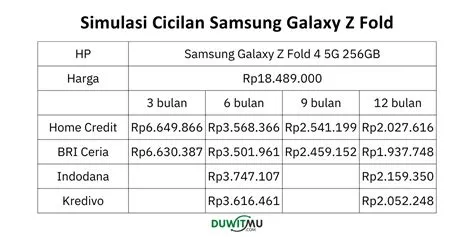
Dalam skema cicilan 3 bulan, komponen biaya umumnya terdiri dari harga pokok barang, biaya administrasi di awal, serta suku bunga flat atau efektif per bulan yang berkisar antara 1,5% hingga 4% tergantung pada profil risiko kredit debitur dan kebijakan promosi mitra pembiayaan.
Sebagai ilustrasi konseptual tanpa menyebutkan nominal fiktif yang tidak berdasar, komponen pembentuk cicilan bulanan dihitung dengan membagi harga pokok ditambah total akumulasi bunga selama tiga bulan, kemudian ditambah dengan biaya administrasi yang biasanya dibebankan pada cicilan pertama atau dibayarkan secara terpisah saat transaksi disetujui.
Konsumen disarankan untuk selalu meminta rincian total pembayaran akhir (Total Cost of Ownership) guna membandingkan efisiensi antara pembelian tunai dan pembiayaan berjangka.
Jebakan Umum dan Kesalahan Fatal yang Sering Dilakukan Konsumen
Pengalaman empiris dalam sektor pembiayaan konsumen menunjukkan bahwa banyak pemula terjebak dalam beberapa kesalahan prosedural maupun psikologis.
Pengetahuan mengenai jebakan ini biasanya hanya diperoleh melalui pengamatan langsung terhadap kasus-kasus gagal bayar di lapangan:
- Mengabaikan Biaya Tersembunyi (Hidden Fees): Seringkali konsumen hanya berfokus pada nominal cicilan pokok tanpa memperhitungkan biaya layanan bulanan, biaya penanganan (handling fee), atau biaya keterlambatan yang bersifat kumulatif.
- Gagal Memahami Perbedaan Suku Bunga: Kebingungan antara metode perhitungan suku bunga flat dan efektif sering kali berujung pada salah estimasi total pengeluaran riil selama tiga bulan.
- Pengambilan Keputusan Impulsif: Melakukan pembelian tanpa mencocokkan proyeksi arus kas pribadi, sehingga pada bulan kedua atau ketiga, likuiditas mengalami defisit akibat kewajiban lain yang jatuh tempo bersamaan.
- Penggunaan Identitas Pihak Lain: Menggunakan data pribadi orang lain tanpa izin atau persetujuan sadar, yang merupakan pelanggaran hukum serius terhadap regulasi perlindungan data pribadi di Indonesia.
Peringatan Keselamatan, Keamanan Data, dan Mitigasi Risiko Finansial
Dalam era digital yang rentan terhadap eksploitasi siber, aspek keamanan data pribadi menjadi prioritas utama.
Konsumen di Indonesia diimbau untuk selalu waspada terhadap modus operandi penipuan berkedok bantuan pengajuan kredit atau penawaran cicilan fiktif melalui saluran komunikasi non-resmi.
Pastikan bahwa seluruh proses transaksi dilakukan melalui aplikasi resmi yang terenkripsi dan tidak pernah membagikan kode OTP (One-Time Password) kepada pihak manapun, termasuk pihak yang mengaku sebagai petugas layanan pelanggan.
Selain itu, mitigasi risiko finansial dapat dilakukan dengan menerapkan prinsip penyisihan dana darurat sebelum mengambil komitmen cicilan jangka pendek.
Apabila terjadi kendala likuiditas di tengah masa cicilan 3 bulan, segera hubungi pusat layanan resmi lembaga pembiayaan terkait untuk mendiskusikan opsi restrukturisasi sebelum status kredit tercatat macet dalam sistem biro kredit nasional.
Pengecekan Hasil dan Validasi Kontrak Pembiayaan
Tahap akhir dari proses pengesahan angsuran adalah melakukan validasi menyeluruh terhadap status kontrak dan jadwal pembayaran.
Debitur wajib memastikan bahwa dokumen perjanjian pembiayaan (e-contract) telah diterima melalui email resmi atau dapat diakses melalui portal aplikasi pembiayaan.
Lakukan pencatatan mandiri mengenai tanggal jatuh tempo setiap bulannya untuk menghindari denda keterlambatan harian yang dapat membebani keuangan.
Dengan melakukan pengecekan berkala pada dasbor akun, konsumen dapat memastikan bahwa setiap cicilan yang dibayarkan terkonfirmasi lunas dan mengurangi sisa pokok pinjaman secara akurat hingga tenor tiga bulan berakhir sepenuhnya.
Pertanyaan Umum (FAQ)
Apa saja syarat utama untuk mengajukan angsuran Galaxy A08 tenor 3 bulan di Indonesia?
Syarat utama meliputi kepemilikan KTP elektronik yang sah, berusia minimal 21 tahun (atau 18 tahun jika sudah menikah), memiliki sumber penghasilan tetap yang dapat dibuktikan, serta catatan riwayat kredit yang bersih pada lembaga pembiayaan resmi yang terdaftar di OJK.
Bagaimana cara menghitung total biaya angsuran dalam jangka waktu 3 bulan?
Total biaya angsuran dihitung dari harga pokok perangkat ditambah akumulasi suku bunga (flat atau efektif per bulan) selama tiga bulan, ditambah dengan biaya administrasi awal yang ditetapkan oleh lembaga pembiayaan terkait.
Apa risiko utama jika terlambat membayar cicilan angsuran 3 bulan?
Risiko utamanya meliputi denda keterlambatan harian, penurunan skor kredit pada sistem SLIK OJK yang dapat menghambat pengajuan pinjaman di masa depan, serta penagihan intensif oleh pihak pemberi pinjaman.
Apakah aman menggunakan aplikasi pihak ketiga untuk cicilan ponsel pintar?
Aman, dengan catatan aplikasi tersebut telah resmi terdaftar dan diawasi oleh Otoritas Jasa Keuangan (OJK), serta menjaga kerahasiaan data pribadi seperti tidak membagikan kode OTP kepada siapapun.
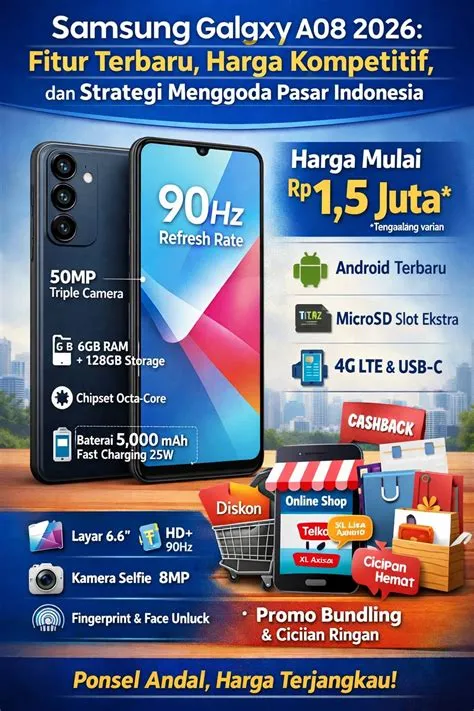
Miliki Samsung Galaxy A08 Sekarang!
Baterai awet seharian, layar super lega, dan performa mulus di kelasnya. Dapatkan penawaran harga terbaik dan nikmati Gratis Ongkir khusus hari ini!
Ditulis oleh: Andi Wijaya