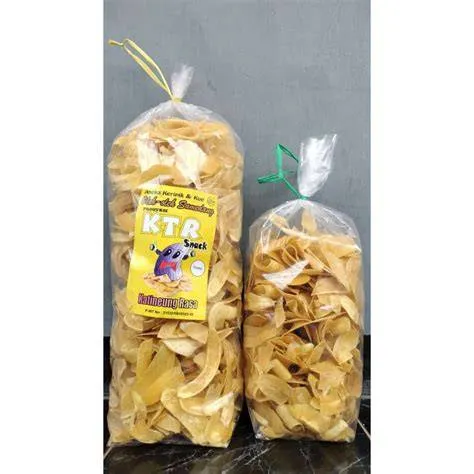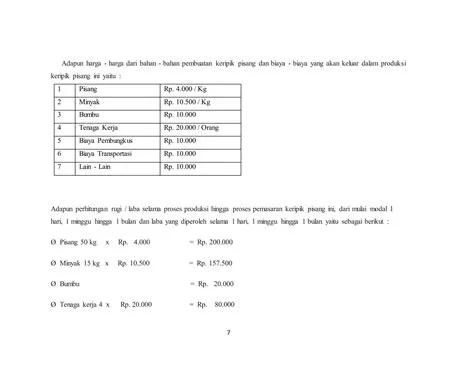
Kampoeng.co.id – Dalam ekosistem bisnis kuliner modern, khususnya pada segmen camilan olahan seperti kripik pisang lumer, pemahaman mendalam mengenai struktur biaya adalah fondasi utama keberlanjutan usaha. Banyak pelaku usaha mikro, kecil, dan menengah (UMKM) sering kali mengabaikan detail klasifikasi pengeluaran, yang pada akhirnya menggerus margin keuntungan secara tidak disadari. Setiap perusahaan, tanpa terkecuali, pasti mengeluarkan biaya dalam proses bisnisnya, mulai dari pengadaan bahan baku hingga distribusi ke tangan konsumen. Artikel ini akan membedah secara komprehensif bagaimana mengelola dan menghitung biaya produksi kripik pisang lumer secara akurat, profesional, dan berkelanjutan.
Memahami Fundamental Biaya Produksi Kripik Pisang Lumer
Sebelum melangkah lebih jauh ke dalam perhitungan teknis, penting untuk memahami bahwa biaya produksi bukan sekadar total uang yang dikeluarkan untuk membeli pisang dan cokelat cair.
Dalam konteks akuntansi manajemen, biaya produksi mencakup seluruh sumber daya yang dikonsumsi untuk mengubah bahan mentah menjadi produk jadi yang siap jual.
Untuk kripik pisang lumer, tantangan utamanya terletak pada variabilitas harga bahan baku dan kompleksitas proses pelapisan (coating) yang menjadi ciri khas produk ini.
Penulis mengamati bahwa kesalahan paling umum yang dilakukan oleh produsen pemula adalah mencampurkan biaya operasional pribadi dengan biaya operasional bisnis.
Pemisahan entitas keuangan adalah langkah awal yang krusial.
Biaya produksi harus diklasifikasikan secara ketat agar setiap komponen dapat dievaluasi efisiensinya.
Tanpa klasifikasi yang tepat, pemilik bisnis tidak akan mampu mengidentifikasi di mana terjadi kebocoran anggaran atau ketidakefisienan proses produksi.
Klasifikasi Biaya dalam Produksi Kripik Pisang
Dalam praktik operasional, biaya produksi secara umum dibagi menjadi tiga kategori utama: biaya bahan baku langsung, biaya tenaga kerja langsung, dan biaya overhead pabrik.
Berikut adalah penjelasan mendalam mengenai masing-masing kategori tersebut:
1. Biaya Bahan Baku Langsung (Direct Materials)
Ini adalah komponen yang paling kasatmata.
Untuk kripik pisang lumer, bahan baku langsung mencakup pisang (sebagai substrat utama), minyak goreng, dan bahan pelapis (glaze/cokelat/matcha/tiramisu).
Penting untuk mencatat bahwa bahan baku langsung harus dihitung berdasarkan jumlah yang benar-benar terpakai dalam satu unit produksi, bukan sekadar total pembelian.
Sering kali terjadi penyusutan (shrinkage) selama proses pengupasan atau penggorengan yang harus diperhitungkan dalam biaya ini.
2. Biaya Tenaga Kerja Langsung (Direct Labor)
Banyak pelaku UMKM sering melupakan nilai tenaga kerja mereka sendiri dalam perhitungan.
Biaya tenaga kerja langsung adalah kompensasi yang diberikan kepada staf (atau nilai waktu pemilik) yang terlibat langsung dalam proses pembuatan kripik.
Jika proses produksi memerlukan waktu empat jam untuk mengolah satu batch besar, maka biaya tenaga kerja tersebut harus dialokasikan secara proporsional ke dalam harga pokok penjualan per kemasan.
3. Biaya Overhead Pabrik (Factory Overhead)
Kategori ini sering menjadi titik buta.
Overhead mencakup biaya yang tidak dapat dilacak secara langsung ke satu unit produk tetapi esensial bagi kelangsungan produksi.
Contohnya mencakup biaya gas LPG, listrik untuk proses pengemasan (sealer), deterjen pembersih alat, serta depresiasi (penyusutan) alat produksi seperti mesin pemotong pisang atau penggorengan.
Mengabaikan depresiasi alat adalah kesalahan fatal, karena alat produksi memiliki masa pakai terbatas dan harus diganti pada akhirnya.
Analisis Operasional dan Pengalaman Lapangan
Berdasarkan pengamatan langsung dalam operasional usaha camilan, proses pembuatan kripik pisang lumer memiliki volatilitas tinggi.
Tekstur pisang yang sensitif terhadap suhu dan kelembapan, serta konsistensi pelapis (coating) yang harus tepat, menuntut standardisasi operasional yang ketat.
Ketika terjadi kegagalan dalam proses pelapisan, produk sering kali tidak dapat dijual dengan harga premium, yang mengakibatkan kerugian langsung pada biaya bahan baku.
Penting untuk dicatat bahwa efisiensi dalam penggunaan energi dan bahan bakar sangat mempengaruhi margin.
Penggunaan alat yang tidak efisien atau praktik penggorengan yang tidak terkontrol akan meningkatkan biaya overhead secara signifikan.
Dalam pengalaman empiris, mencatat setiap detail pengeluaran—bahkan untuk hal kecil seperti kantong plastik pembungkus atau stiker label—memberikan gambaran yang lebih transparan mengenai profitabilitas nyata dari setiap unit yang terjual.
Strategi Optimasi Biaya Tanpa Mengorbankan Kualitas
Optimasi biaya bukanlah tentang menggunakan bahan baku termurah yang merusak kualitas produk.
Sebaliknya, ini adalah tentang memaksimalkan hasil (yield) dari input yang ada.
Berikut adalah beberapa strategi yang dapat dipertimbangkan:
- Pembelian dalam Skala Besar (Bulk Buying): Mengingat harga bahan seperti cokelat cair dan minyak goreng cenderung fluktuatif, pembelian dalam skala besar dapat menstabilkan biaya pokok. Namun, pastikan manajemen stok dilakukan dengan baik agar tidak terjadi kerusakan bahan karena kedaluwarsa.
- Standardisasi Resep: Variasi dalam takaran pelapis setiap kali produksi akan menyulitkan perhitungan biaya yang presisi. Dengan memiliki resep standar (Standard Operating Procedure/SOP), penggunaan bahan dapat diprediksi dengan akurasi tinggi.
- Manajemen Limbah: Meminimalkan sisa pisang atau kegagalan pelapisan adalah kunci. Setiap kripik yang gagal adalah biaya yang hangus. Pelatihan staf atau ketelitian proses sangat berpengaruh di sini.
Kekurangan dan Limitasi dalam Manajemen Biaya
Penting bagi setiap pemilik bisnis untuk jujur terhadap limitasi yang ada.
Manajemen biaya bukan merupakan ilmu pasti yang statis; ia sangat bergantung pada eksternalitas pasar.
Kenaikan harga bahan bakar atau perubahan regulasi harga komoditas pisang di tingkat petani dapat mengacaukan perhitungan biaya yang telah dibuat.
Selain itu, keterbatasan teknologi pada bisnis skala mikro sering kali membuat pencatatan biaya dilakukan secara manual, yang memiliki risiko kesalahan manusia (human error) yang cukup tinggi.
Selain itu, terdapat biaya implisit yang jarang dihitung: biaya peluang (opportunity cost).
Apakah waktu yang dihabiskan untuk memproduksi kripik pisang lumer ini memberikan imbal hasil yang lebih baik dibandingkan dengan investasi waktu di sektor lain?
Ini adalah pertanyaan filosofis sekaligus finansial yang harus dijawab oleh pemilik bisnis secara jujur.
Kesimpulan: Siapa yang Cocok Mengembangkan Bisnis Ini?
Bisnis kripik pisang lumer sangat cocok bagi individu yang memiliki ketelitian tinggi terhadap detail operasional dan kemampuan manajemen keuangan yang disiplin.
Bisnis ini tidak sekadar menjual produk camilan, melainkan menjual efisiensi produksi dan konsistensi rasa.
Bagi mereka yang mampu menguasai klasifikasi biaya—dari bahan baku hingga depresiasi alat—serta mampu beradaptasi dengan fluktuasi pasar, peluang untuk mencapai profitabilitas yang stabil sangat terbuka lebar.
Sebaliknya, bagi mereka yang enggan melakukan pencatatan detail, risiko kerugian operasional akan menjadi ancaman nyata yang harus diwaspadai.
Pertanyaan Umum (FAQ)
Mengapa biaya depresiasi alat sering diabaikan dalam bisnis kripik pisang?
Biaya depresiasi dianggap sebagai biaya tak kasatmata karena tidak melibatkan pengeluaran tunai harian.
Namun, ini adalah kesalahan besar karena alat produksi seperti mesin pemotong atau kompor akan rusak seiring waktu dan memerlukan biaya penggantian yang besar di masa depan.
Bagaimana cara membedakan biaya tetap dan biaya variabel dalam produksi?
Biaya variabel adalah pengeluaran yang berubah seiring volume produksi, seperti pisang, minyak, dan kemasan.
Biaya tetap adalah pengeluaran yang konstan terlepas dari jumlah produksi, seperti sewa tempat, gaji staf tetap, atau biaya berlangganan listrik/internet.
Apakah harga jual kripik pisang lumer harus selalu mengikuti biaya produksi?
Meskipun biaya produksi adalah batas bawah penentuan harga (break-even point), harga jual juga harus mempertimbangkan nilai pasar (market value), daya beli target konsumen, dan nilai tambah produk (branding/kualitas pelapis) untuk memastikan bisnis tetap kompetitif.
Apa dampak jika salah menghitung biaya tenaga kerja langsung?
Salah menghitung biaya tenaga kerja akan menyebabkan harga jual produk terlalu rendah.
Akibatnya, margin keuntungan menjadi tipis atau bahkan negatif, sehingga bisnis tidak mampu membiayai operasional jangka panjang dan sulit untuk melakukan ekspansi.
Sensasi Renyah Dibalut Cokelat Lumer Melimpah!
Manisnya pas, krispi pisangnya dapet, dan lumernya bikin nagih di setiap gigitan. Cocok banget buat nemenin santai kerja atau maraton nonton.
Beli Sekarang di Shopee
⚡ Stok terbatas • Bisa COD & Ada Gratis Ongkir
Ditulis oleh: Siti Aminah